Giá đậu tương thế giới 26-30/10: Trung Quốc mua, giá đứng
Báo cáo USDA công bố ngày 22/10/2026 cho thấy Trung Quốc mua 2,18 triệu tấn đậu tương Mỹ chỉ trong tuần 9-15/10, vậy mà hợp đồng tháng 11 (ZSX26) vẫn đóng cửa tuần 19-23/10 ở 1.256,5 cent/giạ, giảm 0,4%. Lúa mì còn lạ hơn: tàu chở ngũ cốc trên Biển Đen gần như đứng yên, nhưng giá lúa mì Chicago đã mất 20% so với đỉnh cuối tháng 8. Bài này đi qua từng mặt hàng (đậu tương, dầu đậu, khô đậu, lúa mì, ngô): điều gì đã đổi, vì sao giá không chạy theo tin, góc nhìn cho tuần tới và cho 1-6 tháng tới, và những mốc ngày cần theo dõi.
Tuần 19-23/10/2026 đã đổi điều gì
Giá dưới đây là giá đóng cửa thứ Sáu 23/10/2026 trên hợp đồng cố định, không dùng chuỗi giá nối liền vì chuỗi đó dễ lệch khi chuyển kỳ hạn.
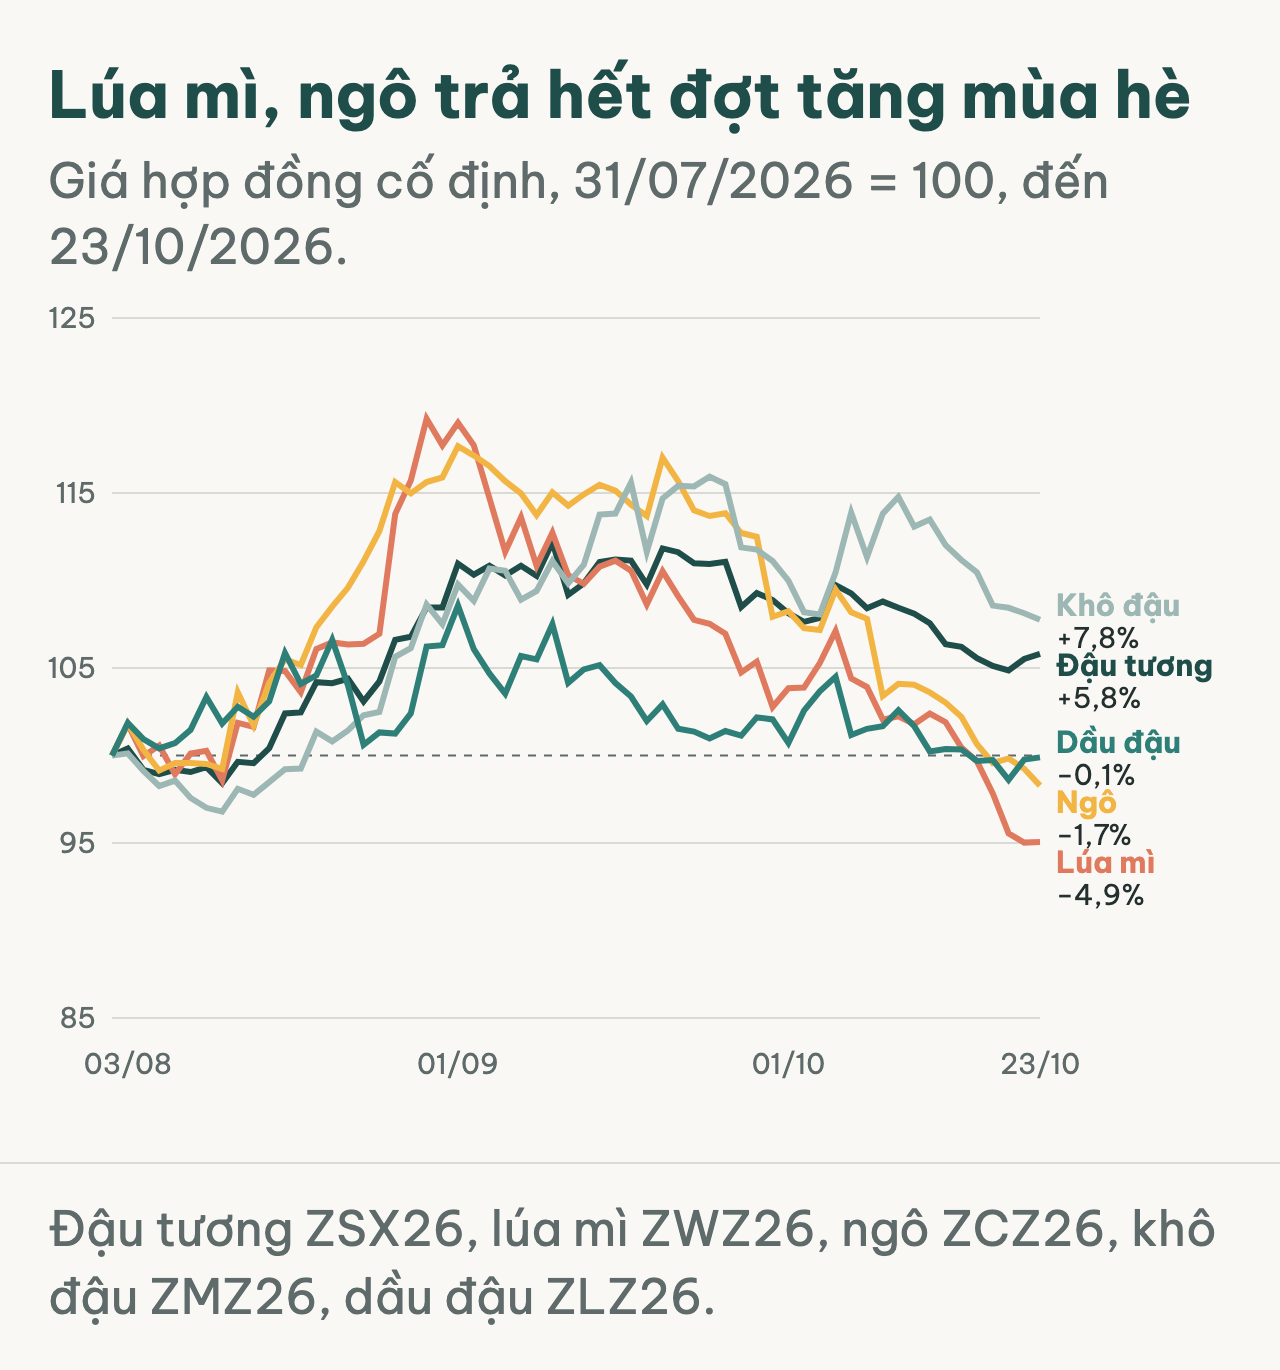
- Đậu tương ZSX26: 1.256,5 cent/giạ, tuần −0,4%, tháng −4,6%, thấp hơn đỉnh hợp đồng 1.332,25 (10/09) khoảng 6%.
- Lúa mì ZWZ26: 625 cent/giạ, tuần −5,4%, tháng −11,6%; đỉnh 784 ngày 28/08.
- Ngô ZCZ26: 456 cent/giạ, tuần −3,9%, tháng −13,6%.
- Khô đậu ZMZ26: 346,1 USD/tấn ngắn, tuần −3,1%. Dầu đậu ZLZ26: 66,83 cent/lb, gần như đứng yên.
Ba con số thay đổi bức tranh trong tuần. Thứ nhất, theo báo cáo bán xuất khẩu của USDA cho tuần 9-15/10, Mỹ bán ròng 2,84 triệu tấn đậu tương, trong đó Trung Quốc 2,18 triệu tấn, và giao đi 2,02 triệu tấn. Thứ hai, quỹ đầu cơ cắt bớt vị thế mua ròng đậu tương 28.482 hợp đồng, còn 221.325 hợp đồng (CFTC, ngày 20/10), vẫn ở vùng cao nhất của cùng mùa trong 10 năm qua. Thứ ba, ở lúa mì, quỹ làm điều ngược lại: tăng bán ròng thêm 19.450 hợp đồng, lên 52.005.
Đậu tương: cầu Trung Quốc là thật, nhưng chưa đủ đẩy giá
Trung Quốc vẫn giữ cam kết mua 25 triệu tấn đậu tương Mỹ mỗi năm. Giữa tháng 10, các đơn mua cho niên vụ 2026/27 đã vượt một nửa mục tiêu đó, và người mua chính vẫn là doanh nghiệp nhà nước. Lý do: ngày 28-29/09/2026, khi hai nước công bố giảm thuế cho 60 tỷ USD hàng hoá, danh sách có ngô và lúa mì nhưng không có đậu tương nguyên hạt. Mức thuế trả đũa 10% vẫn còn, nên nhà nhập khẩu tư nhân Trung Quốc gần như đứng ngoài.
Cầu mạnh như vậy mà giá không lên, vì phía cung cũng dày. USDA ngày 09/10 nâng tồn kho cuối vụ đậu tương Mỹ lên 315 triệu giạ, cao hơn tháng trước (310) và cao hơn mức trung bình giới phân tích dự đoán (311, khảo sát của Dow Jones). Thu hoạch Mỹ đến 18/10 đạt 64%, gần bằng trung bình 5 năm. Ở Nam bán cầu, CONAB ngày 15/10 dự báo Brazil đạt kỷ lục 181,6 triệu tấn cho vụ 2026/27.
Đường cong kỳ hạn nói cùng một điều: hợp đồng tháng 1/2027 (1.268,5) và tháng 3/2027 (1.276) đắt hơn hợp đồng tháng 11. Hàng giao sau đắt hơn hàng giao ngay một khoảng vừa phải thường đi cùng nguồn cung gần hạn chưa căng. Riêng cấu trúc kỳ hạn chưa đủ để kết luận, nhưng cộng với tồn kho 315 và tiến độ thu hoạch đúng nhịp, chúng tôi chưa thấy dấu hiệu khan hàng. Đợt mua của Trung Quốc đang đỡ giá, chứ chưa tạo ra cảnh thiếu đậu.
Còn vị thế quỹ? Quỹ mua ròng ở mức cao thường bị đọc thành "sắp bán tháo". Chúng tôi đã đo trên 16 năm dữ liệu đậu tương: vùng vị thế cực cao không báo trước hướng giá. Nó chỉ cho biết giá mong manh cả hai chiều: tin xấu có thể kéo quỹ thoát ra nhanh, còn tin tốt lại ít người mua thêm.
Nghịch lý lúa mì: Biển Đen nghẽn mà giá vẫn rơi
Từ 06 đến 15/10/2026, nhiều tàu bị tấn công ở vùng biển gần Romania và Bulgaria. Tàu HS Dignity chìm ngày 13/10, tàu Wine Trader bốc cháy ngày 15/10. Theo các nhóm giám sát ở Ukraine, xuất khẩu lúa mì của Nga trong tháng 9 giảm khoảng ba phần tư so với cùng kỳ năm trước. Nga đang chuyển khoảng 65% lượng lúa mì tháng 10 lên cảng Baltic, và dự báo xuất khẩu tháng 10 ở mức 2,6-2,9 triệu tấn. Giá lúa mì Nga 12,5% đạm quanh 267 USD/tấn (22/10).
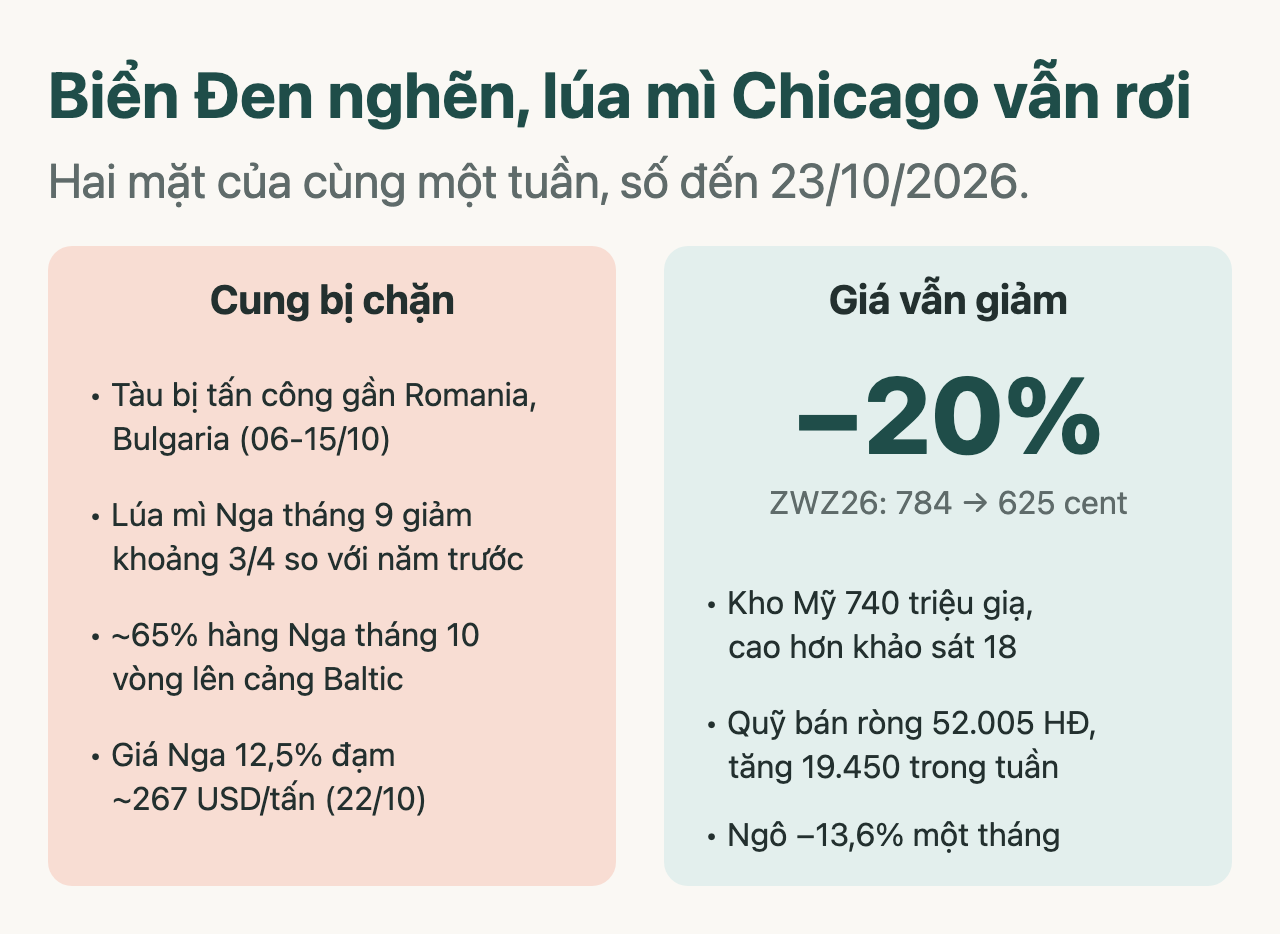
Vì sao giá Chicago không phản ứng? Hợp đồng Chicago phản ánh trước hết kho lúa mì của Mỹ: USDA dự báo tồn kho cuối vụ 740 triệu giạ, cao hơn khảo sát 18 triệu giạ. Cộng thêm dòng tiền quỹ đang bán và giá ngô lao dốc (lúa mì và ngô cạnh tranh nhau làm thức ăn chăn nuôi), áp lực giảm đã lấn át tin Biển Đen.
Có một chỗ dễ đọc sai. Việc Nga vòng hàng lên Baltic chỉ cho biết hàng đi đường nào, chưa chứng minh tổng lượng xuất khẩu được giữ nguyên. Nếu cảng Baltic không bù đủ phần hụt, thiếu hụt sẽ hiện ra muộn hơn ở các nước nhập khẩu. Lúc đó, vị thế bán ròng đang dày lên của quỹ có thể thành nhiên liệu cho một đợt mua đóng vị thế. Đây là rủi ro tăng giá của lúa mì, chưa phải kịch bản chính.
Dầu đậu, khô đậu và túi tiền người chăn nuôi Việt Nam
Ép một giạ đậu tương ra dầu và khô đậu. Với giá ngày 23/10, dầu chiếm 49% giá trị (7,35 USD/giạ), khô đậu 51% (7,61 USD/giạ); biên ép là 2,40 USD/giạ, quanh mức bình thường. Dầu nặng ký vì chính sách nhiên liệu sinh học của Mỹ: EPA đã chốt chỉ tiêu cho 2026-2027 từ ngày 27/03/2026, và USDA dự báo lượng dầu đậu dùng cho nhiên liệu sinh học niên vụ 2026/27 đạt 17,8 tỷ lb, tăng 20%.
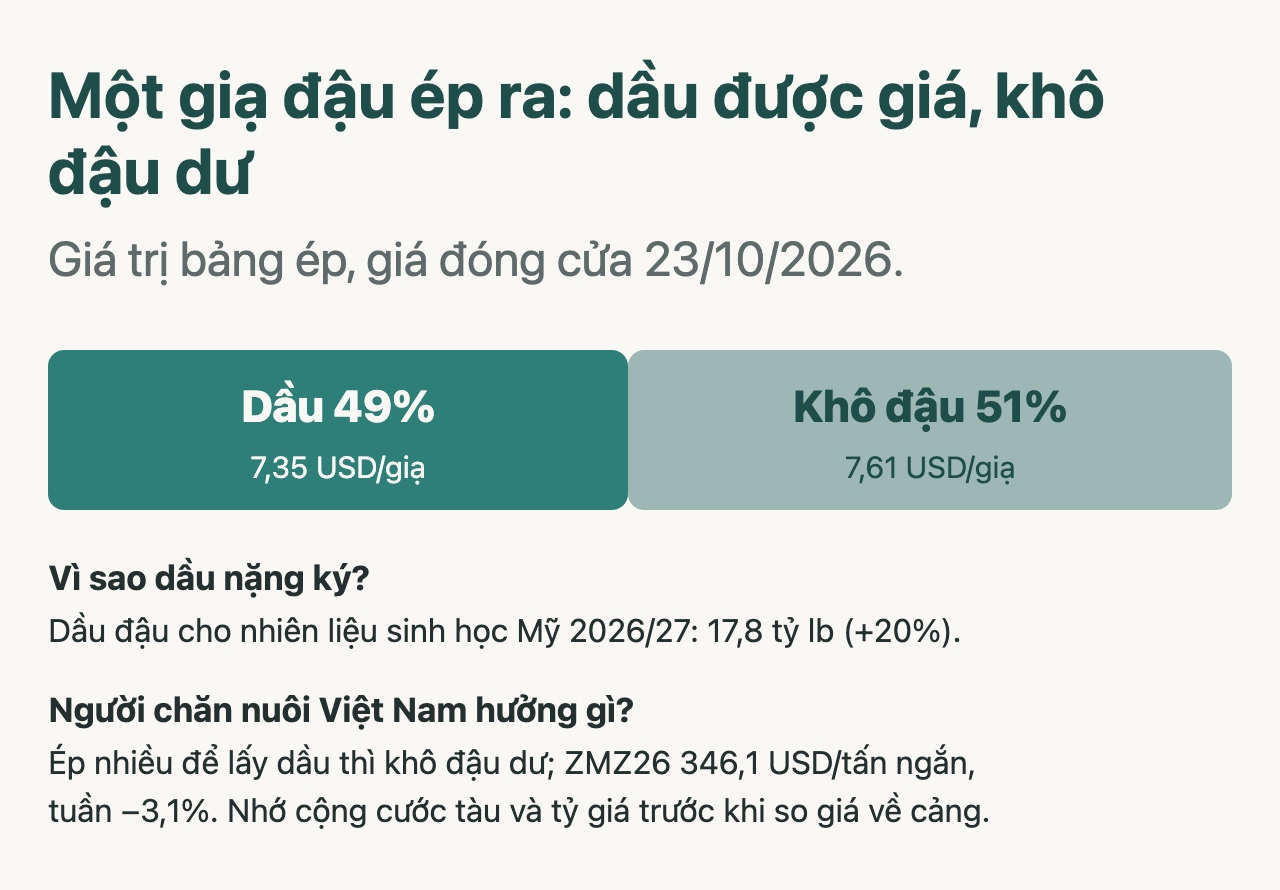
Nhà máy ép nhiều để bán dầu thì khô đậu dễ dư ra. Đó là một cách giải thích việc khô đậu giảm 3,1% trong tuần, dù chưa có số ép tháng 10 để xác nhận. Với người chăn nuôi và nhà máy thức ăn ở Việt Nam, giá khô đậu hạ là tin tốt: trong tuần 9-15/10, Việt Nam mua 69.900 tấn khô đậu và 70.600 tấn đậu tương hạt của Mỹ. Một lưu ý: giá về cảng Cái Mép hay Hải Phòng còn cộng cước tàu và tính theo tỷ giá. Nếu đô-la mạnh lên hoặc cước tăng (dầu thô WTI đã lên 103 USD/thùng ngày 23/10), giá ở Chicago giảm chưa chắc chuyển hết thành giá rẻ hơn trong nước. Giá nhập về cũng đi sau giá kỳ hạn, vì lô hàng được chốt giá trước khi lên tàu.
Ngô: thu hoạch chậm, áp lực còn ở phía trước
Ngô mất 13,6% trong một tháng. Thu hoạch đến 18/10 mới đạt 44%, chậm 8 điểm so với trung bình 5 năm (52%), nghĩa là phần lớn hàng vụ mới vẫn chưa ra thị trường. Phía cầu thì tốt hơn: tuần 9-15/10, Mỹ bán ròng 1,53 triệu tấn ngô, cao hơn 87% so với trung bình 4 tuần, và ngô nằm trong danh sách Trung Quốc giảm thuế.
Trung hạn 1-6 tháng: ba lực kéo
Một, Brazil vào vụ. Hàng Brazil thường ra cảng từ tháng 2-3. Nếu vụ kỷ lục 181,6 triệu tấn thành hiện thực, nguồn hàng đó sẽ cạnh tranh trực tiếp với đậu Mỹ ở Trung Quốc. Các dự báo khác còn cao hơn: USDA ước 186 triệu tấn, một số nhà tư vấn ở Brazil nói 185-190 triệu tấn, và đến khoảng 20/10 Brazil đã gieo 43% diện tích. Nhưng đây vẫn là dự báo đầu vụ: năng suất còn phụ thuộc mưa từ tháng 12 đến tháng 2.
Hai, thuế 10% của Trung Quốc. Đây là biến có thể đổi hướng. Nếu thuế được gỡ, nhà nhập khẩu tư nhân Trung Quốc quay lại và cầu với đậu Mỹ rộng hơn hẳn. Nếu vẫn giữ, Trung Quốc mua theo nhịp của doanh nghiệp nhà nước, và nhịp đó thường chậm lại khi hàng Brazil rẻ hơn.
Ba, diện tích vụ 2027. Xét riêng giá kỳ hạn, tỷ lệ đậu tương so với ngô cho vụ 2027 là 2,49, thấp hơn vụ này (2,76), tức ngô vụ sau hấp dẫn tương đối hơn. Cán cân nghiêng về đậu tương đến từ phía chi phí. Theo tính toán của Đại học Illinois (farmdoc, 01/09/2026), ở mọi vùng của bang này, trồng đậu tương vụ 2027 lãi hơn trồng ngô: khoảng 40-50 USD/mẫu Anh ở phía bắc và miền trung, gần 80 USD ở phía nam. Phân bón có thể củng cố lợi thế đó: urê ở Mỹ 674 USD/tấn tuần 12-16/10, cao hơn năm trước 13%. Vùng Vịnh chiếm khoảng 35-40% lượng urê xuất khẩu đường biển, và đêm 21-22/10 Iran cho biết 7 tàu dầu trúng đòn hoặc chạm mìn ở eo Hormuz, nên rủi ro nguồn phân và cước tàu chưa hạ. Ngô cần nhiều đạm hơn đậu tương, nên phân đắt nghiêng lựa chọn về đậu tương. Ba giới hạn: một bang chưa đại diện cho cả nước Mỹ, luân canh khiến nông dân không đổi cây tuỳ ý, và chưa có khảo sát ý định gieo trồng 2027 (USDA công bố ngày 31/03/2027).
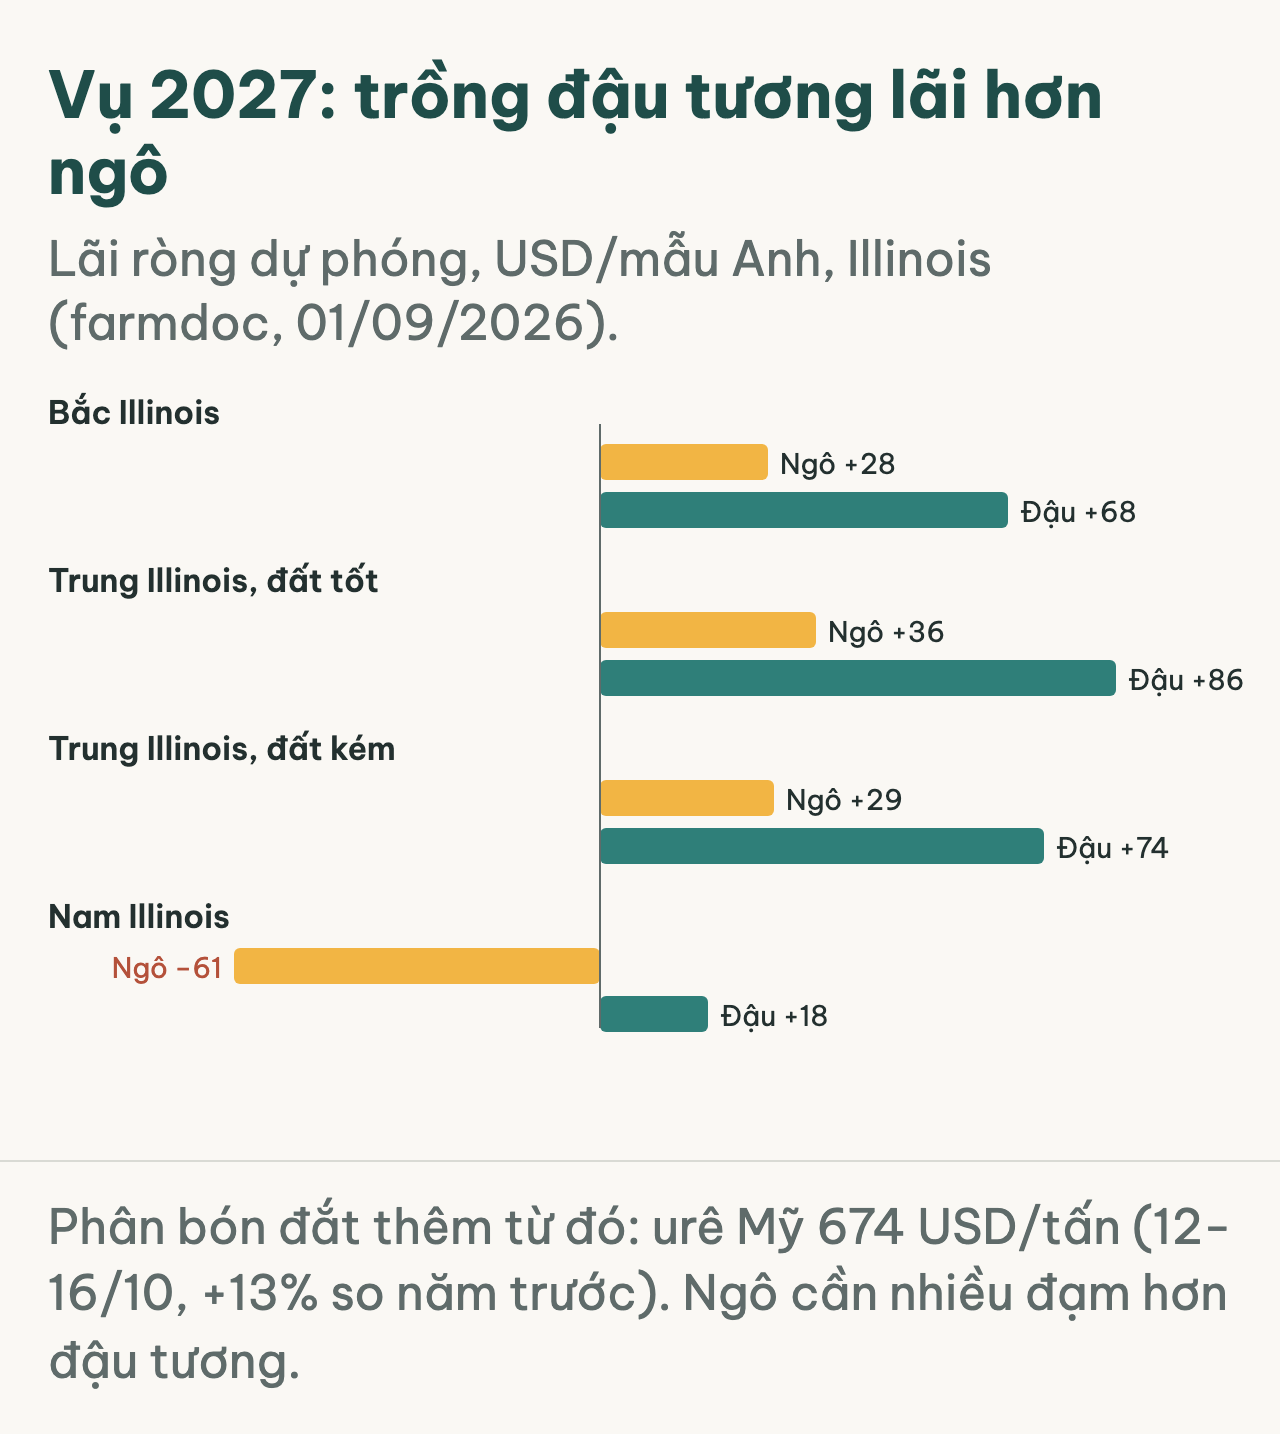
Gộp lại, góc nhìn 1-6 tháng của chúng tôi:
- Đậu tương: nghiêng giảm nhẹ khi vào quý 1/2027, vì hàng Brazil và khả năng nông dân Mỹ trồng nhiều đậu hơn năm 2027. Rủi ro ngược là Trung Quốc gỡ thuế hoặc Nam Mỹ gặp thời tiết xấu.
- Khô đậu: nghiêng yếu khi nhà máy còn ép để lấy dầu; có lợi cho chi phí thức ăn ở Việt Nam.
- Dầu đậu: được đỡ bởi chính sách nhiên liệu sinh học, nhưng phần này phần lớn đã nằm trong giá: ZLZ26 hầu như không đổi so với cuối tháng 7.
- Lúa mì, ngô: trung lập. Kho Mỹ dày đè giá, nhưng Biển Đen (với lúa mì) và cầu xuất khẩu (với ngô) đỡ phía dưới.
Ba nhánh cho đậu tương đến hết thứ Sáu 30/10
"Tích cực" hay "tiêu cực" ở đây là tác động lên giá ZSX26, đang ở 1.256,5. Các nhánh chia theo một biến: lượng mua đột xuất của Trung Quốc mà USDA công bố từ 26 đến 30/10 (khoảng 20:00 giờ Việt Nam mỗi ngày làm việc). Xác suất là đánh giá chủ quan. Vùng giá lấy một điểm giữa cho mỗi nhánh, cộng trừ một độ lệch chuẩn của 5 phiên (0,79% mỗi ngày, khoảng 22 cent). Các vùng chồng lấn nhau, nên đừng dùng vùng giá để đoán thị trường đang ở nhánh nào. Nhánh chỉ chốt theo tổng lượng khi hết ngày 30/10; dấu hiệu giữa tuần là trạng thái tạm, chưa phải xác nhận.
Nhánh A, 40% · TÍCH CỰC NHẸ. Chuyện gì xảy ra: tổng lượng Trung Quốc mua đột xuất trong tuần đạt 1 triệu tấn trở lên. Lý do: cầu được xác nhận là dòng chảy đều chứ không phải một đợt dồn. Vùng giá tham chiếu: 1.253-1.297. Dấu hiệu: hai thông báo trở lên trong ba ngày đầu tuần.
Nhánh B, 35% · TRUNG LẬP. Chuyện gì xảy ra: tổng từ 0,3 đến dưới 1 triệu tấn. Lý do: cầu vẫn có nhưng không đủ lấn tồn kho và hàng Brazil. Vùng giá tham chiếu: 1.233-1.277. Dấu hiệu: một hoặc hai thông báo nhỏ.
Nhánh C, 25% · TIÊU CỰC NHẸ. Chuyện gì xảy ra: tổng dưới 0,3 triệu tấn. Lý do: thị trường đọc thành "đợt mua đã qua", trong khi quỹ còn mua ròng nhiều. Vùng giá tham chiếu: 1.213-1.257. Dấu hiệu: hết thứ Tư 28/10 vẫn không có thông báo nào cho Trung Quốc.
Đọc gộp: trung bình theo xác suất của các điểm giữa là khoảng 1.258, sát giá hiện tại. Không có lợi thế về hướng, nên chúng tôi đứng ngoài và chờ.
Hành động và mức tin cậy
- Đậu tương ZSX26: CHỜ, 3 trên 10. Nâng lên 5 trên 10 nếu Trung Quốc gỡ thuế 10% hoặc ZSX26 đóng cửa trên 1.300 mà quỹ không bán thêm.
- Lúa mì ZWZ26: CHỜ, 3 trên 10. ZWZ26 đóng cửa trên 645 cùng tin xấu thêm từ Biển Đen thì đó là dấu hiệu quỹ bắt đầu mua đóng vị thế.
- Ngô ZCZ26, dầu đậu ZLZ26, khô đậu ZMZ26: CHỜ, 3 trên 10.
- Fed ngày 28/10: thị trường gần như chắc Fed giữ lãi suất 3,75-4,00% và chờ tăng vào ngày 09/12. Nếu Fed phát tín hiệu tăng mạnh hơn, đô-la mạnh lên sẽ là gió ngược cho cả nhóm nông sản.
Lịch cần nhớ
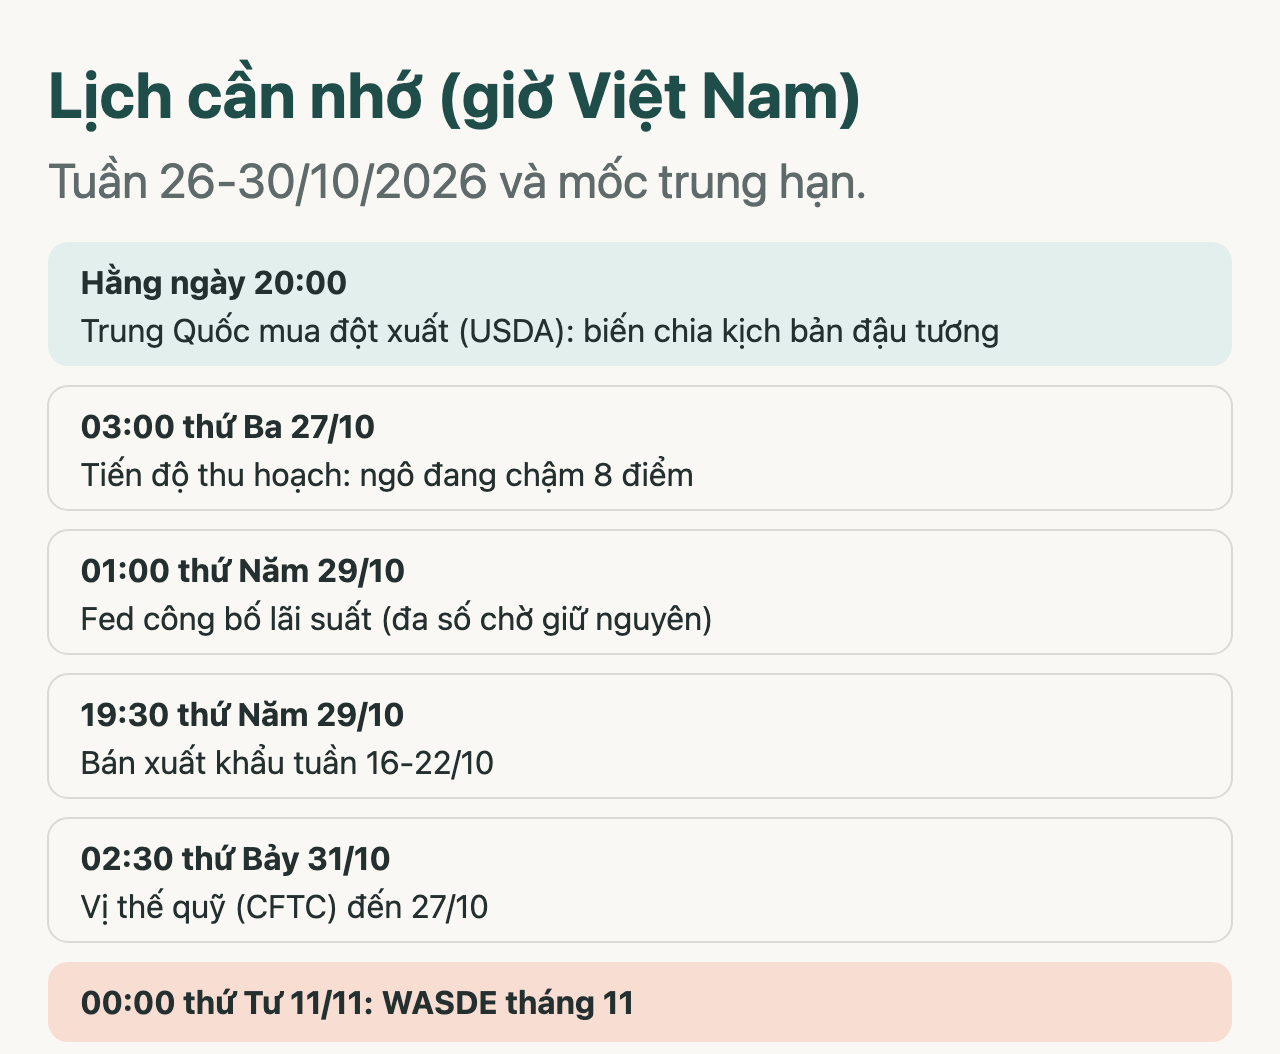
Mốc lớn kế tiếp là WASDE tháng 11 lúc 00:00 thứ Tư 11/11 giờ Việt Nam. Với đậu tương, câu chuyện chỉ đổi nếu tồn kho cuối vụ xuống dưới 300 triệu giạ. Kể cả khi đó, phản ứng của giá vẫn tuỳ vào thị trường đã đón trước bao nhiêu.
Giới hạn của bài
Giá là giá đóng cửa ngày 23/10/2026 trên hợp đồng cố định. Số Brazil và số Nga là dự báo, không phải sản lượng thực tế. Lượng mua tổng cộng của Trung Quốc lấy theo các nguồn tin thương mại, nên chúng tôi chỉ viết "hơn một nửa mục tiêu". Kịch bản và xác suất là đánh giá chủ quan. Bài viết để tham khảo, không phải khuyến nghị đầu tư cá nhân hoá.
Cập nhật 25/10/2026, sau khi đăng: làm rõ số mua của Trung Quốc thuộc tuần 9-15/10; nói thận trọng hơn về đường cong kỳ hạn và nguyên nhân khô đậu giảm; thêm dự báo Brazil của USDA (186 triệu tấn), tin eo Hormuz đêm 21-22/10 và cách chốt nhánh kịch bản.
Thông tin tham khảo, không phải khuyến nghị đầu tư.
Bài viết liên quan
Nông sản 24/10/2026: COT phân vị 97 và WASDE bearish, FOMC 28/10 quyết định hướng
Nông sản 24/10/2026: WASDE tháng 10 vượt khảo sát, đậu nành chờ FOMC 29/10
WASDE tháng 10 nâng tồn kho đậu nành lên 315 triệu giạ và lúa mì lên 740 triệu giạ, cả hai đều vượt khảo sát Dow Jones qua DTN. Thẻ điểm ZW giảm từ +4/6 xuống +2/6. Thị trường chờ FOMC 29/10 để tìm hướng.
Nông Sản 23/10: Phân Tích Chi Tiết ZS ZW ZL ZM ZC — Vị Thế COT Cực Dài và Cổng FOMC
ZW thẻ điểm +4/6 Nghiêng tăng với G/E 48% và Biển Đen gián đoạn. ZS bị kìm bởi COT bậc 98,7/100. ZL tách rời ZM theo biofuel cấu trúc (tỷ trọng dầu ~47%). Toàn bộ CHỜ FOMC 28/10.
Bình luận (0)