Giá đậu tương thế giới sau WASDE 10/11: số xuất khẩu 19/11 quyết định tuần tới, lúa mì và ngô chưa có luận điểm tăng
Ngày 15/11/2026 (Chủ nhật). Giá đậu tương thế giới vừa nhảy lên khỏi đáy bốn tháng sau báo cáo cung cầu hằng tháng của Bộ Nông nghiệp Mỹ (USDA, gọi tắt WASDE) ngày 10/11. Bài này trả lời ba câu: mức tăng đó đã chắc chưa, tuần 16–20/11 con số nào quyết định giá, và 1–3 tháng tới thứ gì có thể đổi hướng. Với lúa mì, ngô, dầu đậu và khô đậu, bài nói rõ chỗ nào có số đo và chỗ nào chưa.
Giá nông sản thế giới đang ở đâu
Đóng cửa thứ Sáu 13/11/2026, theo hợp đồng cố định: đậu tương tháng 1/2027 (ZSF27) 1.231,5 xu/giạ, lúa mì tháng 12 (ZWZ26) 593,25, ngô tháng 12 (ZCZ26) 445,5, dầu đậu (ZLZ26) 63,77 xu/pound, khô đậu (ZMZ26) 329,8 USD/tấn. Chỉ số đô-la DXY 103,41, tăng 1,08% trong tuần. Chúng tôi dùng hợp đồng cố định vì hợp đồng đậu tương tháng 11 đang ở tháng giao hàng: chuỗi liên tục và hợp đồng cố định cho kết quả khác nhau, nên bài chỉ nêu mức giá kèm tên hợp đồng.
Điểm đáng chú ý nhất là vị trí trong dải bốn tháng. Từ 15/07 đến 13/11, đậu tương tháng 1 dao động giữa 1.184,25 (11/08) và 1.347,25 (10/09). Lúa mì tháng 12 đã đi từ 784 (28/08) xuống 584,25 (12/11). Cả năm mặt hàng đều nằm ở nửa dưới của dải, ba trong số đó gần sát đáy.
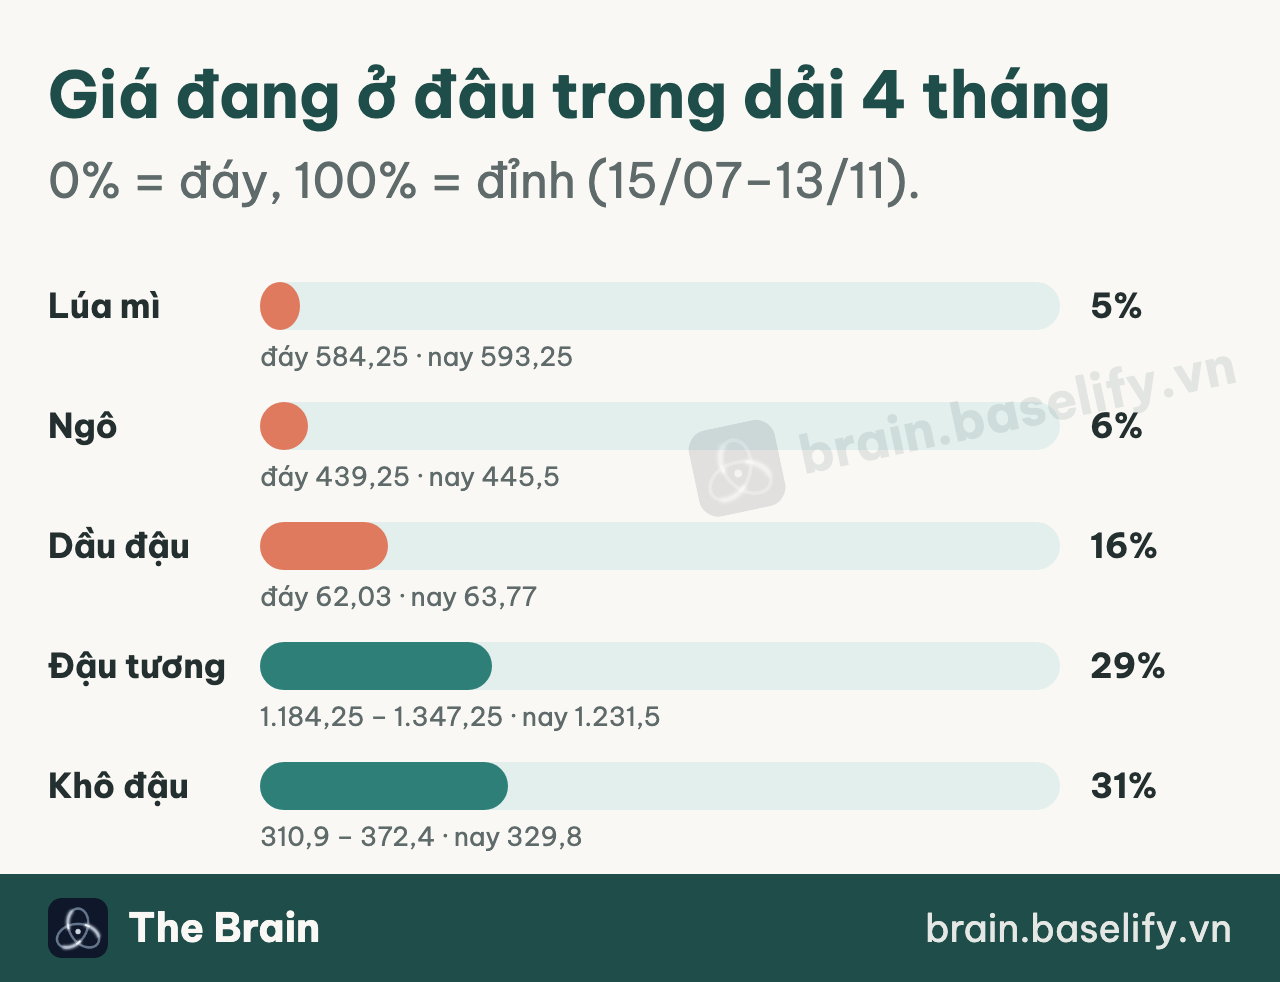
Với đậu tương, đáng nhìn hơn là bốn phiên sau báo cáo. Đóng cửa 09/11 ở 1.188,25 (chỉ cách đáy bốn tháng 4 xu), nhảy lên 1.228 ngày 10/11, rồi đi ngang trong biên 1.219–1.231,5. Giá nhảy trong đúng một phiên; ba phiên sau đó chỉ cộng thêm 3,5 xu, tức không tăng thêm.
Báo cáo 10/11 thật sự nói gì
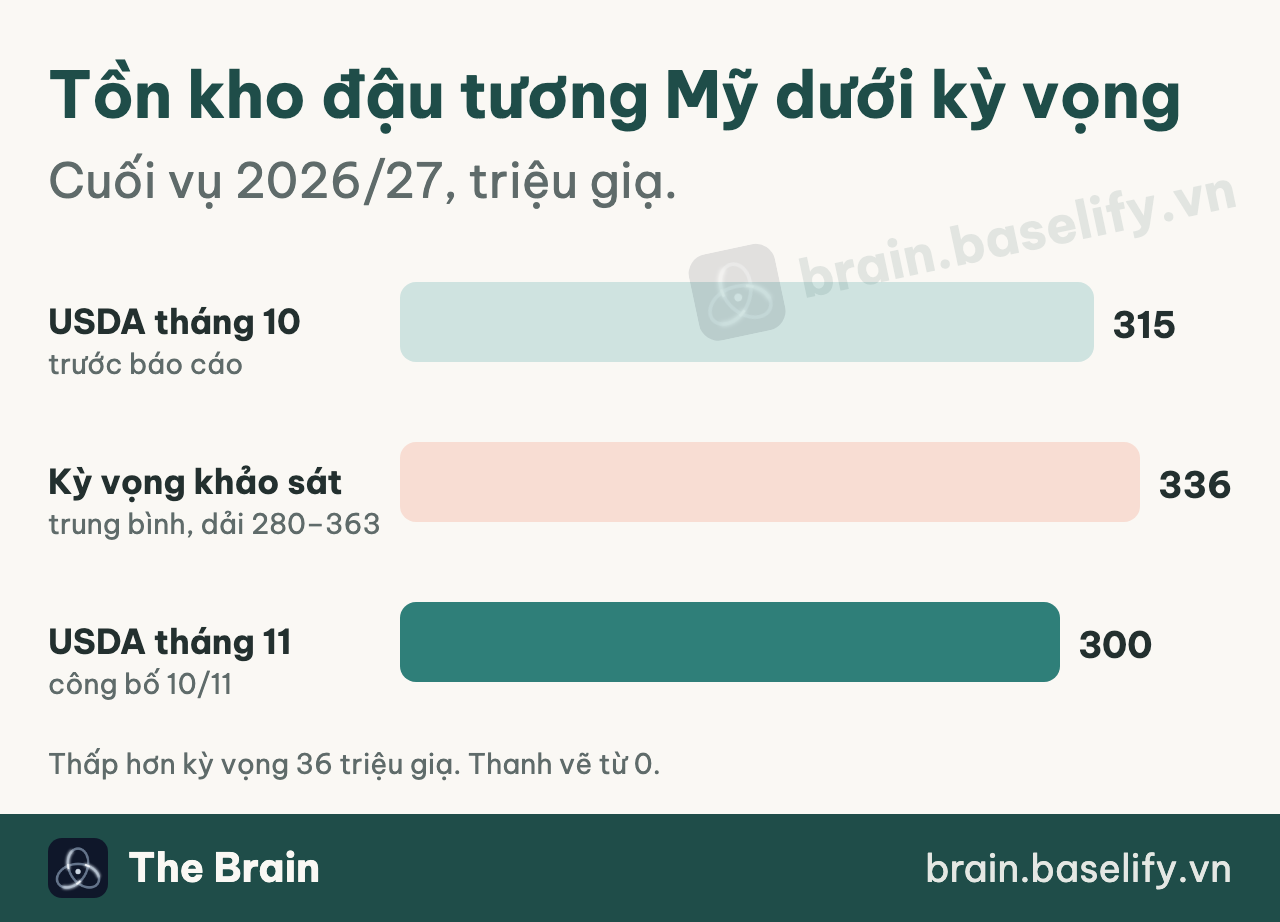
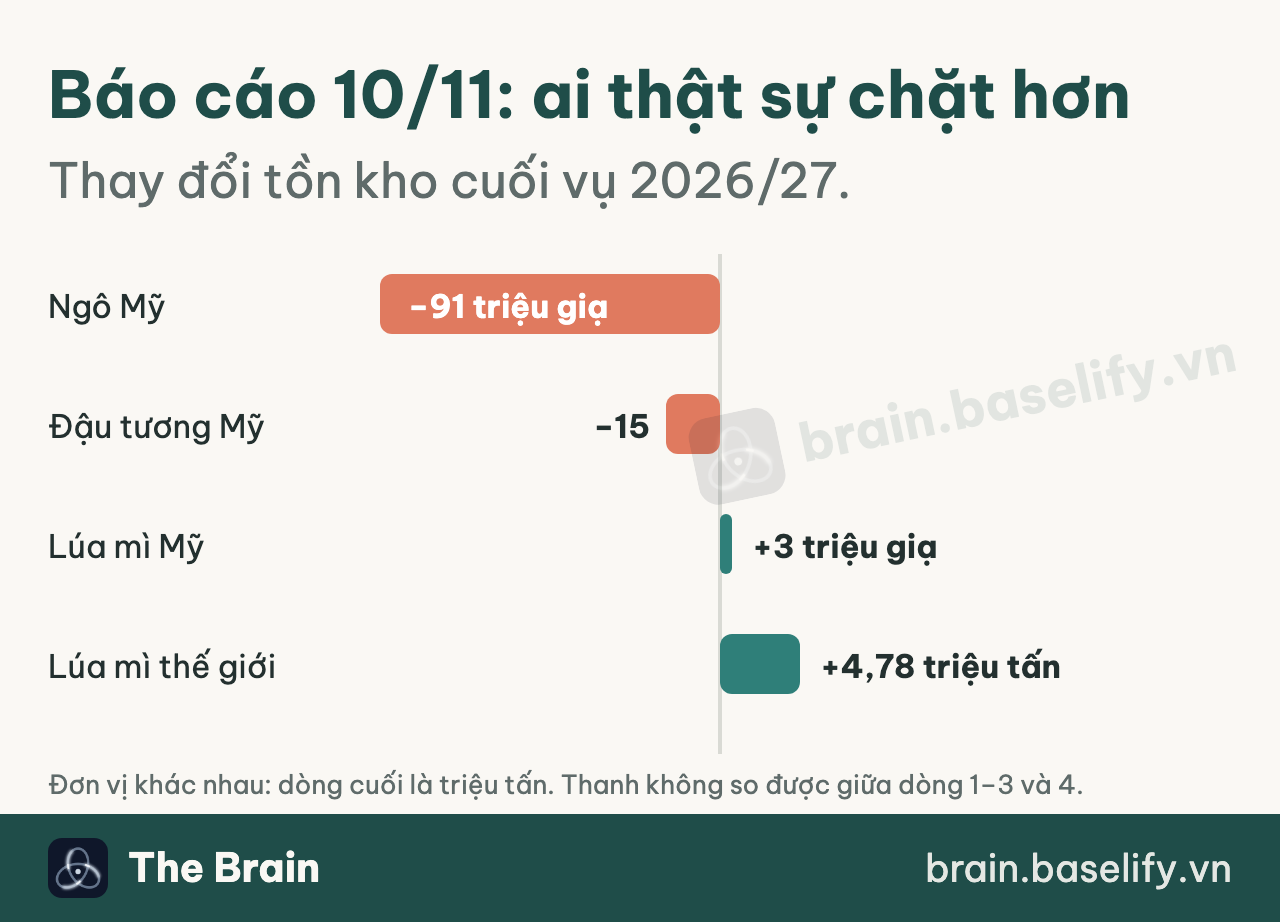
Tồn kho cuối vụ đậu tương Mỹ 2026/27 giảm từ 315 xuống 300 triệu giạ. Khảo sát Dow Jones do DTN tổng hợp trước báo cáo cho trung bình 336 (dải 280–363), tức USDA thấp hơn kỳ vọng 36 triệu giạ và nằm gần đầu dưới của dải. Tỷ lệ tồn kho trên sử dụng còn 6,5%, so với 7,3% của vụ trước.
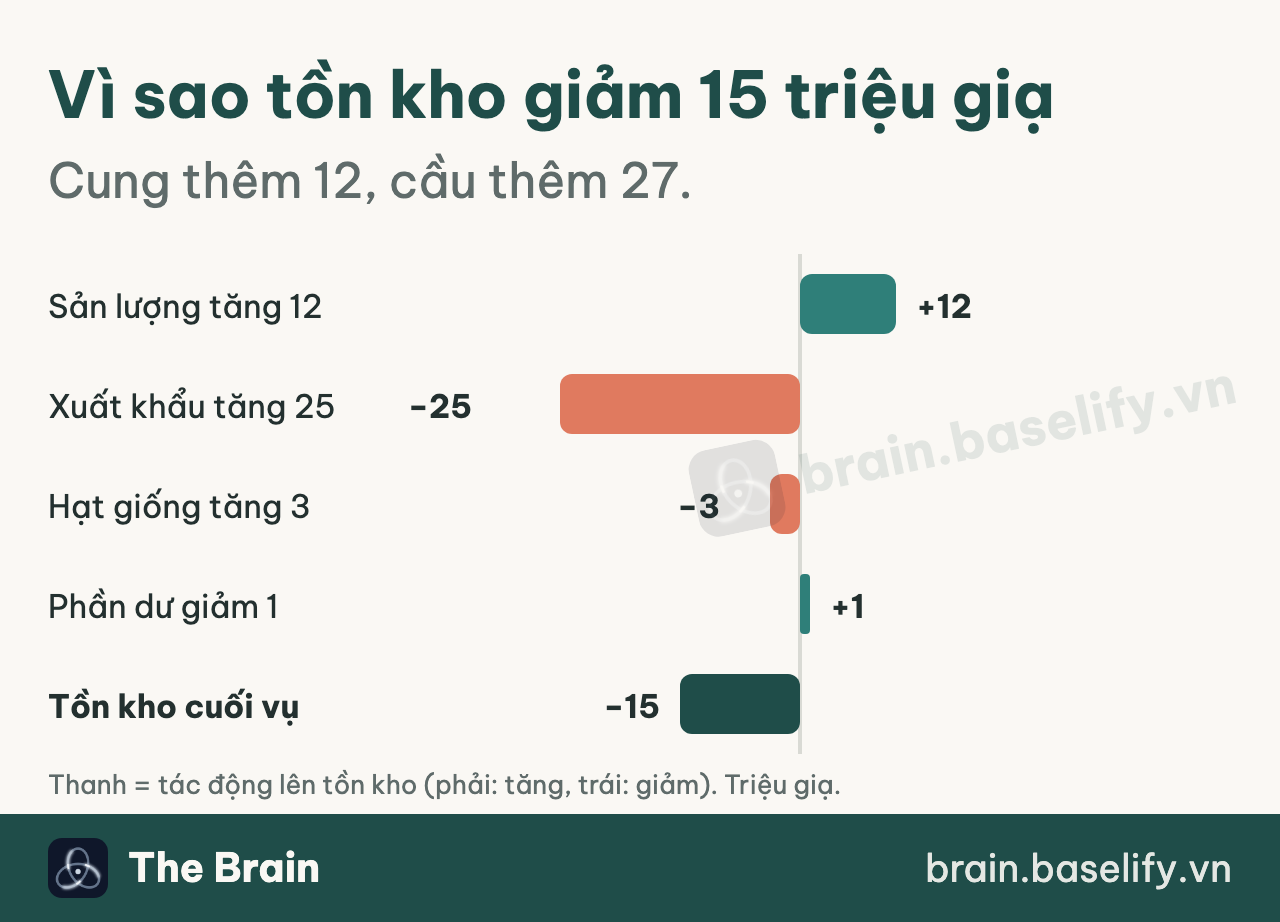
Nguyên nhân nằm hoàn toàn ở phía cầu, không ở năng suất. Năng suất chỉ tăng từ 53,1 lên 53,3 giạ/mẫu Anh, thấp hơn mức 53,6 mà khảo sát đặt ra; sản lượng tăng 12 triệu giạ. Bên sử dụng tăng 27 triệu giạ: xuất khẩu thêm 25 (lên 1.720), hạt giống thêm 3, phần dư giảm 1; ép dầu giữ nguyên 2.780. Cung thêm 12, cầu thêm 27, tồn kho giảm 15.
Ở phạm vi thế giới, thay đổi rất nhỏ: tồn kho cuối vụ đậu tương toàn cầu từ 124,28 xuống 123,50 triệu tấn, Brazil giữ 186,0 và Argentina giữ 50,0 triệu tấn. Đây là câu chuyện của bảng cân đối Mỹ, chưa phải của thế giới. USDA giải thích mức nâng xuất khẩu bằng nguồn cung lớn hơn và nhịp xuất khẩu đầu vụ; đó là một dự báo, và mục tiếp theo nói vì sao nó là điểm yếu nhất.
Điểm yếu nhất của luận điểm "cung Mỹ thắt": 25 triệu giạ xuất khẩu
Toàn bộ mức giảm tồn kho dựa vào con số xuất khẩu 1.720 triệu giạ. Nếu doanh số thực tế không theo kịp, phần thắt cung biến mất. Số liệu mới nhất chưa xác nhận: báo cáo xuất khẩu tuần 30/10–05/11/2026 của USDA ghi doanh số ròng đậu tương vụ 2026/27 là 1.154.800 tấn, giảm 21% so với tuần trước và 38% so với trung bình bốn tuần. Trung Quốc chiếm 689.200 tấn, nhưng trong đó có 246.000 tấn chỉ là chuyển từ "điểm đến chưa xác định" sang Trung Quốc, và có 139.700 tấn hủy. Cùng tuần, lượng đậu tương giao đi thực tế theo bản tóm tắt báo cáo là 1.882.400 tấn, trong đó Trung Quốc 1.266.200 tấn: hàng đang đi, dù đơn mới chậm lại. Chúng tôi đọc các con số này qua tin trích lại báo cáo, chưa mở được trang gốc của USDA.
Về thuế, ngày 09/11 Trung Quốc gia hạn thêm hai tháng việc hoãn mức thuế bổ sung 24% lên hàng Mỹ, đến 10/01/2027, và vẫn giữ mức bổ sung 10% (thông báo này cũng được cơ quan nông nghiệp đối ngoại của Mỹ đăng lại). Một bản tổng hợp tính ra đậu tương Mỹ chịu khoảng 13% (3% cộng 10%) so với 3% của Brazil; chúng tôi chưa đọc văn bản gốc nên chưa dùng 13% làm số chắc. Cam kết mua 25 triệu tấn mỗi năm 2026–2028 là tuyên bố của phía Mỹ, Bắc Kinh chưa xác nhận công khai.
Một lưu ý về nhân quả. "USDA hạ tồn kho nên giá tăng" là quan sát cùng lúc, chưa tách được khỏi việc thị trường vốn kỳ vọng tồn kho tăng, hay khỏi việc giá đang nằm sát đáy. Chúng tôi viết "giá tăng sau báo cáo, cùng chiều với mức bất ngờ", không viết "vì".
Tuần 16–20/11: một biến quyết định
Thứ Năm 19/11, USDA công bố báo cáo xuất khẩu tuần kết thúc 12/11. Đó là phép thử rẻ nhất cho giả định 1.720. Chúng tôi chia các tình huống theo đúng MỘT biến: doanh số ròng đậu tương vụ 2026/27 của tuần đó. Một tuần cao không chứng minh cả vụ đạt 1.720; nó chỉ là phép thử rẻ nhất có sẵn. Chúng tôi chưa đo được doanh số lũy kế so với tiến độ trung bình nhiều năm, nên chưa biết mức bán hiện tại là chậm hay nhanh so với mọi vụ trước. Hai ngưỡng lấy từ chính số tuần trước: 1,15 triệu tấn (tuần 05/11) và khoảng 1,86 triệu tấn (mức trung bình bốn tuần trước đó, tính ngược từ mức giảm 38%, làm tròn). "Vùng giá tham chiếu" bên dưới là các mức đã từng đóng cửa của ZSF27, để đọc số, không phải mục tiêu giá.
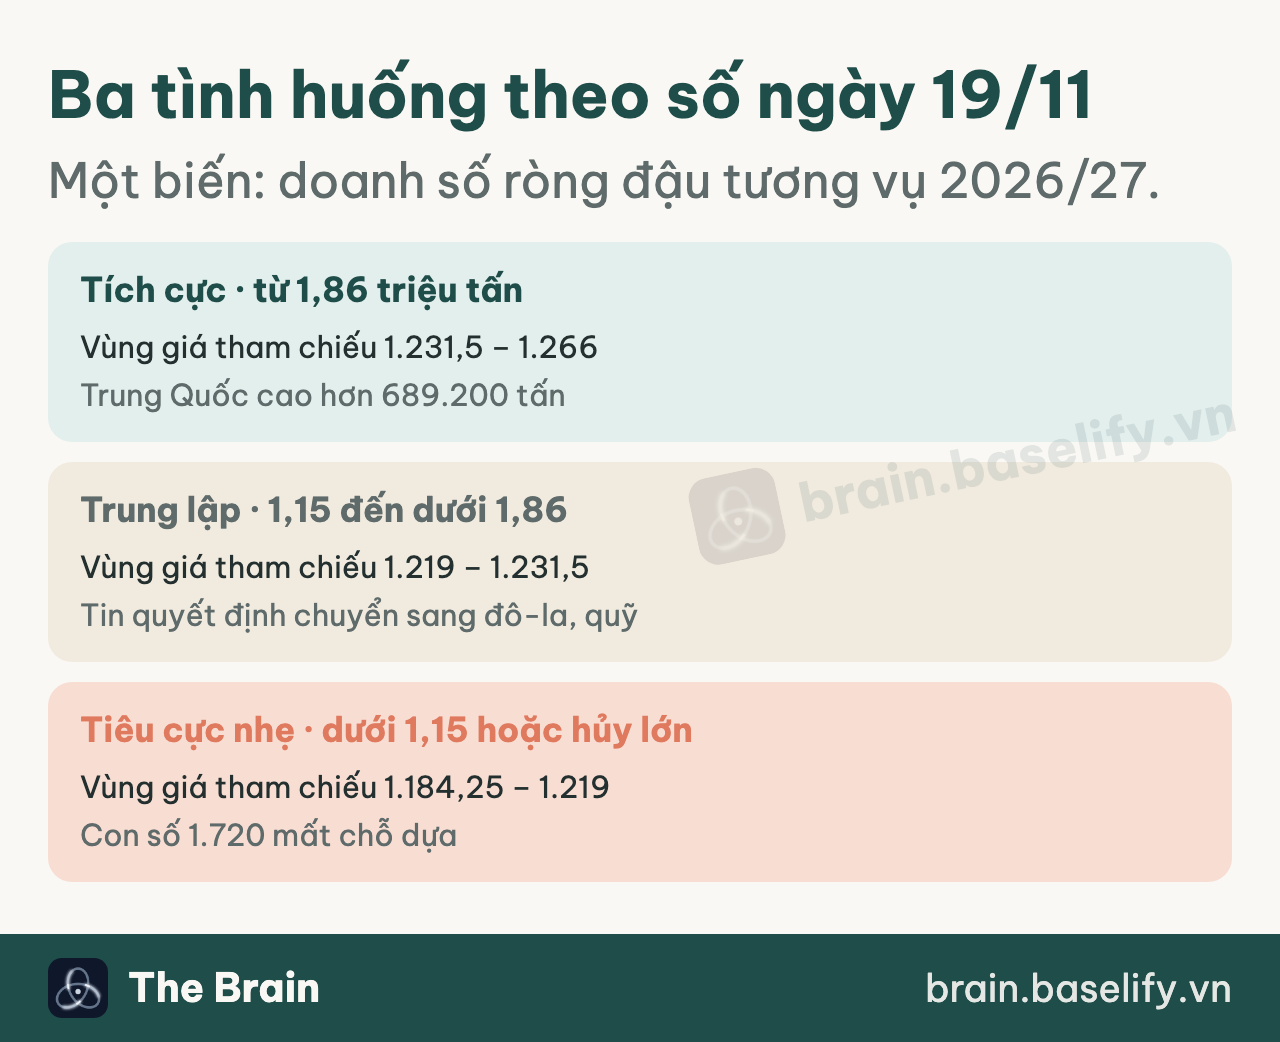
- Từ 1,86 triệu tấn trở lên, kèm doanh số Trung Quốc tăng so với 689.200 tấn của tuần trước: tích cực cho giá. Vùng tham chiếu 1.231,5–1.266 (đóng cửa 13/11 đến trung điểm dải bốn tháng). Số này xác nhận nhịp xuất khẩu USDA giả định.
- Từ 1,15 đến dưới 1,86 triệu tấn: trung lập. Vùng tham chiếu 1.219–1.231,5, chính biên của bốn phiên vừa qua. Giá chủ yếu đi ngang, tin quyết định chuyển sang đô-la và vị thế quỹ.
- Dưới 1,15 triệu tấn, hoặc hủy đơn lớn: tiêu cực nhẹ. Vùng tham chiếu 1.184,25–1.219, quay về đáy bốn tháng. Số 1.720 mất chỗ dựa.
Đọc gộp: chúng tôi không gán xác suất cho ba nhánh vì chưa có phép đo nào đứng được. Khi biến quyết định còn nằm ở số của thứ Năm, mức tin cậy của chúng tôi cho đậu tương là 3 trên 10, hướng CHỜ.
Vị thế quỹ là biến thứ hai nhưng đã cũ. Theo báo cáo CFTC chốt 03/11, nhóm quản lý tiền mua ròng 142.727 hợp đồng đậu tương (mua 187.713, bán 44.986), giảm 51.054 trong một tuần. Hệ thống của chúng tôi xếp mức này ở phân vị 81 trong 10 năm cùng mùa (cách tính nội bộ). Kỳ 10/11 chưa hiện trong tệp công bố của CFTC lúc chúng tôi kiểm tra ngày 15/11; theo lịch tạm của CFTC, kỳ này ra thứ Hai 16/11 (lùi một ngày vì lễ 11/11). Một vị thế lớn chưa có nghĩa là sẽ bị thanh lý: quỹ đã cắt 51.054 hợp đồng trước báo cáo mà giá vẫn tăng sau đó.
Ngô, dầu đậu, khô đậu: chỗ số liệu và giá lệch nhau
Ngô là nơi USDA sửa nhiều nhất, và giá phản ứng ít. Năng suất ngô giảm từ 181,2 xuống 179,6 giạ/mẫu, sản lượng từ 16.034 xuống 15.893 triệu giạ, tồn kho cuối vụ từ 1.849 xuống 1.758, giảm 91 triệu giạ, gấp sáu lần mức giảm của đậu tương. Điều không xảy ra là một đợt tăng giá tương xứng: ZCZ26 đóng cửa 445,5, chỉ cao hơn 1,4% so với đáy 439,25 hôm 09/11. Nhóm quản lý tiền mua ròng 8.795 hợp đồng ngô, sau khi cắt 72.318 hợp đồng trong tuần chốt 03/11. Chúng tôi chỉ ghi đây là hai quan sát cùng lúc, chưa kiểm được quan hệ nhân quả.
Dầu đậu có một nghịch lý trong chính bảng USDA. Lượng dầu đậu dùng cho nhiên liệu sinh học giữ 17,8 tỷ pound, tồn kho cuối vụ giảm từ 1.797 xuống 1.698 triệu pound, nhưng giá dự báo bị hạ từ 70 xuống 68 xu/pound. Tức là USDA cắt tồn kho mà không nâng giá. ZLZ26 ở 63,77, cách đáy bốn tháng (62,03) 1,74 xu. Biến quyết định của dầu đậu có thể nằm ngoài báo cáo này, ở chính sách nhiên liệu sinh học. Theo các tin trong tuần, thống đốc hai bang Alabama và Louisiana đã kiến nghị cơ quan môi trường Mỹ (EPA) miễn một phần nghĩa vụ pha trộn nhiên liệu tái tạo năm 2027, bị hiệp hội nông dân đậu tương phản đối; quy định chung cho 2026–2027 vẫn chưa chốt. Phạm vi kiến nghị còn được mô tả khác nhau giữa các nguồn, và chúng tôi chưa đọc văn bản gốc. Mức tin cậy cho ZL chỉ 2 trên 10.
Khô đậu nằm ở 329,8 USD/tấn, ở 31% của dải bốn tháng (310,9 đến 372,4). Với doanh nghiệp thức ăn chăn nuôi Việt Nam, ba thứ cần tự đo thêm trước khi đọc thành chi phí nhập khẩu: giá giao tận cảng Việt Nam, cước tàu và tỷ giá. Cả ba nằm ngoài dữ liệu của chúng tôi.
Lúa mì: Mỹ chặt hơn năm ngoái, thế giới thì dư
Tồn kho cuối vụ lúa mì Mỹ chỉ nhích từ 740 lên 743 triệu giạ trong báo cáo tháng 11, nhưng so với vụ trước (920) vẫn thấp hơn 19%; sản lượng 1.534 so với 1.989 triệu giạ, giảm 23%. Mỹ chặt hơn năm ngoái là có thật; điều bảng không cho thấy là một cú siết thêm trong tháng này. Thế giới thì dư hơn: sản lượng nâng từ 822,4 lên 827,5 triệu tấn, tồn kho cuối vụ từ 276,0 lên 280,8, trong đó Argentina nâng từ 21,5 lên 23,0 và Úc từ 31,0 lên 32,5 triệu tấn. Nga và Ukraine bị cắt dự báo xuất khẩu mỗi nước 1,0 triệu tấn (Nga 40,0 xuống 39,0; Ukraine 12,5 xuống 11,5), nhưng phần đó không biến mất: tồn kho cuối vụ của Nga tăng từ 19,09 lên 20,09 và của Ukraine từ 6,10 lên 7,30 triệu tấn. Hàng nằm lại ở kho người bán.
Tình trạng lúa mì đông Mỹ cũng không xấu đi. Theo báo cáo tiến độ vụ mùa USDA ngày 09/11, tỷ lệ tốt cộng xuất sắc tuần 08/11 là 49% (41 tốt, 8 xuất sắc), tuần trước 44%; Kansas 51%. Vị thế quỹ chủ yếu ở lúa mì mềm: bán ròng 87.126 hợp đồng (kỳ 03/11), còn lúa mì cứng chỉ bán ròng 5.109. Vị thế bán ròng lớn có thể tạo một nhịp mua đóng vị thế, nhưng đó là động lực vị thế, không phải bằng chứng thiếu cung.
Đọc gộp: cung Mỹ chặt hơn năm ngoái nhưng nguồn cung thế giới đang được nâng, nên chúng tôi chưa có luận điểm tăng từ phía cung. Mức tin cậy cho ZW: 2 trên 10, hướng CHỜ. Giá đã nằm sát đáy bốn tháng (584,25 hôm 12/11), nên chúng tôi cũng không có cơ sở để gọi giảm tiếp.
Trung hạn 1–3 tháng: ba biến số
- Cầu của Trung Quốc so với nguồn cung Brazil. Tồn kho Mỹ 6,5% sử dụng tạo một cái đáy tương đối cho giá, nhưng Brazil dự báo 186,0 triệu tấn và vụ gieo đã bắt đầu: theo các bản tin dẫn cơ quan CONAB, 54,3% diện tích dự kiến đã được gieo tính đến 30/10 (năm trước 47,7%, trung bình nhiều năm 51,8%) và khoảng 66,8% sang tuần đầu tháng 11, tức nhanh hơn thường lệ. Chúng tôi chưa mở được báo cáo gốc. Nếu chênh lệch thuế khiến Trung Quốc mua Brazil trước, tồn kho Mỹ thấp chưa chắc thành giá cao.
- Báo cáo WASDE tháng 12. Ngày 10/12 lúc 12:00 giờ miền Đông Mỹ (00:00 ngày 11/12 giờ Việt Nam). Đây là lần USDA cập nhật lại vụ Nam Mỹ.
- Đô-la và Fed. Đô-la đang mạnh (DXY 103,41) và Fed họp 8–9/12. Chúng tôi không đo được độ nhạy của đậu tương với đô-la trong giai đoạn này, nên chỉ coi đây là biến cần theo dõi.
Về tác động của El Niño lên Nam Mỹ, chúng tôi chưa có số đo nên không dùng làm luận cứ.
Theo dõi gì, theo thứ tự
- Thứ Hai 16/11, báo cáo tiến độ vụ mùa của USDA: tỷ lệ lúa mì đông tốt cộng xuất sắc có tiếp tục từ 49% đi lên không (nếu quay lại dưới 44%, ý "lúa mì không có luận điểm cung" cần xem lại).
- Thứ Năm 19/11, báo cáo xuất khẩu của USDA: doanh số ròng đậu tương vụ 2026/27 so với 1,15 và 1,86 triệu tấn, phần Trung Quốc so với 689.200 tấn, mức hủy đơn.
- Thứ Hai 16/11 (kỳ 10/11) và thứ Sáu 20/11 (kỳ 17/11), CFTC: xem nhóm quản lý tiền có tiếp tục cắt từ 142.727 hợp đồng đậu tương không.
- 10/12, WASDE tháng 12; 8–9/12, Fed họp.
Giới hạn của bài này
Chúng tôi không đo được: tiến độ mua thực tế của Trung Quốc so với cam kết, thuế hiện hành theo văn bản gốc, tác động El Niño lên Nam Mỹ, tồn kho lúa mì tại Biển Đen, biên ép đậu, chênh lệch giá giao ngay so với kỳ hạn, chênh lệch giá tại cảng xuất khẩu Mỹ và Brazil, và doanh số lũy kế so với tiến độ trung bình nhiều năm. Các nhận định về giá là suy luận, không phải kết quả đã được USDA hay CFTC xác nhận. Giá là đóng cửa 13/11/2026 trên hợp đồng cố định. Đây là phân tích tham khảo, không phải khuyến nghị đầu tư cá nhân hóa.
Cập nhật 15/11/2026, sau khi đăng: sửa phần lúa mì (tồn kho Mỹ 743 vẫn thấp hơn vụ trước 19%), thêm kiến nghị về nhiên liệu sinh học, lịch CFTC kỳ 10/11, tiến độ gieo của Brazil và số lượng giao đi thực tế.
Thông tin tham khảo, không phải khuyến nghị đầu tư.
Bài viết liên quan
WASDE 11/2026 nông sản: Lúa mì khô hạn +4/6 — Đậu nành đối mặt tồn kho cao và vị thế quá đông
WASDE tháng 11 hôm nay: ZW thẻ điểm +4/6 nghiêng tăng vì G/E 44% và Biển Đen gián đoạn; ZSF27 −1/2 nghiêng giảm vì tồn kho USDA 336 Mb và vị thế CFTC 81%.
Nông Sản 10/11: ZW +4/6 nghiêng tăng — CPI và WASDE là hai cổng quyết định
Thẻ điểm lúa mì +4/6 nghiêng tăng (mùa đông 44% tốt-khá, Biển Đen gián đoạn) nhưng tồn kho 740 Mb kìm mức tin cậy; ZS giảm xuống −1/2 do COT phân vị 80,6; CPI tối nay và WASDE 12/11 là hai cổng quyết định.
Nông Sản 09/11: Lúa Mì Dẫn Đầu Chờ WASDE + CPI Kép Ngày 10/11
Lúa mì +4/6 nghiêng tăng (mùa đông 44% tốt-khá, Biển Đen gián đoạn), nhưng toàn bộ phức hợp chờ WASDE + CPI kép ngày 10/11. ZS COT 80,6 phân vị quá đông. Mức tin cậy: ZW 5/10, ZS 4/10.
Bình luận (0)