Giá đậu tương thế giới tuần 02-06/11: báo cáo xuất khẩu 05/11 là phép thử, khô đậu rơi 6%
Báo cáo USDA công bố ngày 29/10 cho thấy Mỹ xuất 2,38 triệu tấn đậu tương trong tuần 16-22/10, cao hơn 72% so với trung bình 4 tuần trước, trong đó Trung Quốc nhận 1,66 triệu tấn. Vậy mà trong tuần 26-30/10, giá đậu tương giảm 2,7%, khô đậu giảm 6,2% và lúa mì chạm sát đáy sáu tháng. Bài này kiểm lại những gì chúng tôi viết ngày 25/10 bằng số của tuần vừa qua, đặt ra một phép thử duy nhất cho tuần 02-06/11 (bầu cử giữa kỳ Mỹ, việc làm Mỹ), rồi nhìn 1-6 tháng tới, kể cả những điều chúng tôi chưa biết.
Tuần 26-30/10: luận điểm 25/10 đứng hay ngã
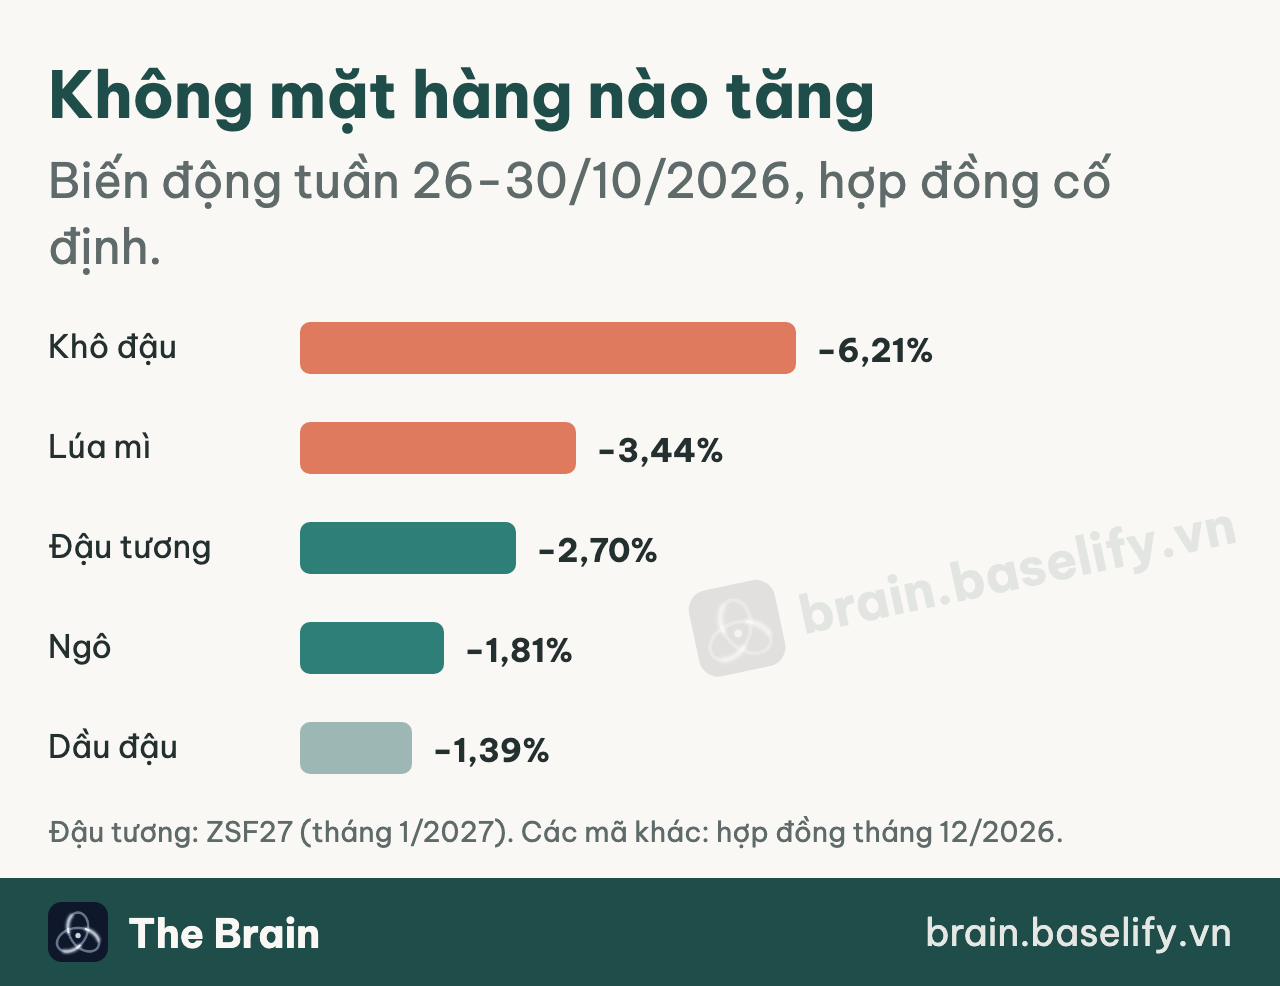
Giá dưới đây là giá đóng cửa thứ Sáu 30/10/2026 trên hợp đồng cố định, không dùng chuỗi giá nối liền vì chuỗi đó lệch ở chính tuần này: đậu tương ghi +1,17% trên chuỗi nối liền, trong khi hợp đồng thật tăng 0,20% ngày 30/10. Một lưu ý quan trọng: hợp đồng đậu tương tháng 11 (ZSX26) đã vào tháng giao hàng, ngày thông báo giao hàng đầu tiên là 30/10 và ngày giao đầu tiên là 02/11, nên giá của nó phản ánh cả chuyện chuyển hàng. Chúng tôi lấy hợp đồng tháng 1/2027 (ZSF27) làm giá tham chiếu từ bài này, và nêu thêm ZSX26 để so với bài trước.
- Đậu tương ZSF27: 1.234,25 cent/giạ, tuần −2,7%, thấp hơn đỉnh 1.347,25 (10/09) khoảng 8,4%. ZSX26: 1.222,25, tuần −2,73%.
- Lúa mì ZWZ26: 603,5 cent/giạ, tuần −3,44%, thấp hơn đỉnh 784 (28/08) khoảng 23%. Đóng cửa thấp nhất tuần là 599 ngày 28/10, chỉ cách đáy sáu tháng 597 (29/06) hai cent.
- Ngô ZCZ26: 447,75 cent/giạ, tuần −1,81%, tháng −10,85%.
- Khô đậu ZMZ26: 324,6 USD/tấn ngắn, tuần −6,21%. Dầu đậu ZLZ26: 65,90 cent/lb, tuần −1,39%.
Bốn luận điểm của bài 25/10, chấm lại:
"Trung Quốc mua thật nhưng giá không chạy": đứng. Tuần 16-22/10, USDA ghi bán ròng 2.576.400 tấn đậu tương, trong đó Trung Quốc 1.627.000 tấn; xuất 2.384.100 tấn, Trung Quốc 1.657.000 tấn. Ngày công bố báo cáo trước (22/10, 2,84 triệu tấn), ZSX26 đóng cửa +0,62%; ngày công bố báo cáo này (29/10), −0,39%. Hai báo cáo tốt liên tiếp không đẩy được giá.
"Quỹ mua đông là mong manh hai chiều": đứng, kèm một lưu ý. Quỹ cắt vị thế mua đậu tương 59.232 hợp đồng trong tuần (khoảng 18% vị thế mua), open interest giảm 114.198. Nhưng đây là số gộp mọi kỳ hạn, và hợp đồng tháng 11 vừa qua ngày thông báo giao hàng, nơi người mua phải đóng hoặc chuyển vị thế. Một phần mức giảm có thể chỉ là chuyển kỳ hạn, và chúng tôi chưa tách được phần đó.
"Khô đậu yếu vì nhà máy ép lấy dầu": đúng chiều, chưa chứng minh được. Khô đậu giảm 6,21% còn dầu đậu chỉ giảm 1,39%; biên ép bảng từ 2,40 xuống 2,17 USD/giạ, dầu chiếm 50,4% giá trị ép. Phần dưới bài đi sâu hơn.
"Nghịch lý lúa mì Biển Đen": kéo dài thêm một tuần. Theo số tổng hợp từ các cảng Nga, ngũ cốc xuất qua 15 cảng trong 20 ngày đầu tháng 10 chỉ đạt 1,135 triệu tấn, so 4,515 triệu tấn qua 38 cảng cùng kỳ năm ngoái; Novorossiysk còn 59,6 nghìn tấn so với 1,7 triệu tấn. Đây là tổng ngũ cốc, không riêng lúa mì. Giá lúa mì Chicago vẫn giảm.
Một việc chúng tôi không chấm được: nhánh kịch bản 25/10 chia theo tổng lượng Trung Quốc mua đột xuất trong 26-30/10, và chúng tôi chưa tìm được tổng đó từ nguồn mở. Giá ZSX26 đóng cửa 1.222,25, nằm trong vùng giá của nhánh tiêu cực nhẹ (1.213-1.257), nhưng nhánh được định nghĩa theo lượng mua, không theo giá, nên đây chưa phải bằng chứng nhánh nào đã đúng. Bài này đổi biến chia nhánh sang một số mà USDA công bố đúng giờ.
Cầu thật, giá không chạy: số USDA nói gì
Bản tóm tắt tuần 16-22/10 của USDA có ba chi tiết đáng giữ.
Thứ nhất, 255.000 tấn trong số 1.627.000 tấn bán cho Trung Quốc là hàng chuyển từ "nơi chưa rõ" sang Trung Quốc, tức đã bán từ trước và nay mới gán điểm đến. Con số ròng vẫn là 1,63 triệu tấn, nhưng không phải toàn bộ là đơn mới. Thứ hai, lúa mì ghi bán ròng 849.800 tấn, mức cao nhất của niên vụ 2026/27, với Philippines, Hàn Quốc, Indonesia và Việt Nam (100.700 tấn) đứng đầu: giá lúa mì thấp đang kéo người mua ra thị trường dù quỹ vẫn bán. Thứ ba, ngô bán ròng 1.303.900 tấn nhưng lượng xuất thực tế chỉ 552.900 tấn, thấp hơn 57% trung bình 4 tuần: cầu mua có, hàng đi chưa theo.
Về tích luỹ của Trung Quốc: theo bản tin hàng hoá ngày 26/10, Trung Quốc đã mua khoảng 16,6-17 triệu tấn đậu tương Mỹ kể từ tháng 7, khoảng 70% cam kết 25 triệu tấn mỗi năm. Đây là số tổng hợp của báo thương mại, không phải số USDA, nên chúng tôi viết "khoảng". Còn thuế trả đũa 10% của Trung Quốc lên đậu tương Mỹ: chúng tôi không tìm được nguồn nào xác nhận thay đổi từ 25/10 đến 01/11. Có một chi tiết ngược chiều với cầu mạnh: theo bản tin thị trường ngày 15/10, kho dự trữ nhà nước Trung Quốc chào bán đậu nhập khẩu ngày 13/10 chỉ bán được 40,5% lượng chào (209.904 trên 517.858 tấn), dù giá chào cạnh tranh hơn đậu Brazil. Nhu cầu vật chất của Trung Quốc đang tập trung vào đợt mua cuối năm của doanh nghiệp nhà nước, chưa lan ra khắp thị trường.
Phía cung cũng không thiếu. Thu hoạch Mỹ đến 25/10 là 79% với đậu tương (trung bình 5 năm 77%) và 60% với ngô (trung bình 66%). USDA ngày 09/10 ước tồn kho cuối vụ đậu tương Mỹ 315 triệu giạ, cao hơn mức 311 của khảo sát của giới phân tích; lúa mì 740 triệu giạ, cao hơn khảo sát 722.
Quỹ cắt mua, nhưng chưa thể gọi là bán tháo
Vị thế quỹ theo báo cáo CFTC công bố 30/10 (số liệu đến 27/10; nhóm non-commercial, báo cáo cũ, chỉ hợp đồng tương lai CBOT):
- Đậu tương: mua 271.296, bán 67.177, ròng mua 204.119.
- Ngô: mua 428.605, bán 227.333, ròng mua 201.272.
- Khô đậu: mua 217.462, bán 38.657, ròng mua 178.805.
- Dầu đậu: mua 118.359, bán 56.054, ròng mua 62.305.
- Lúa mì mềm: mua 119.487, bán 170.249, ròng bán 50.762.
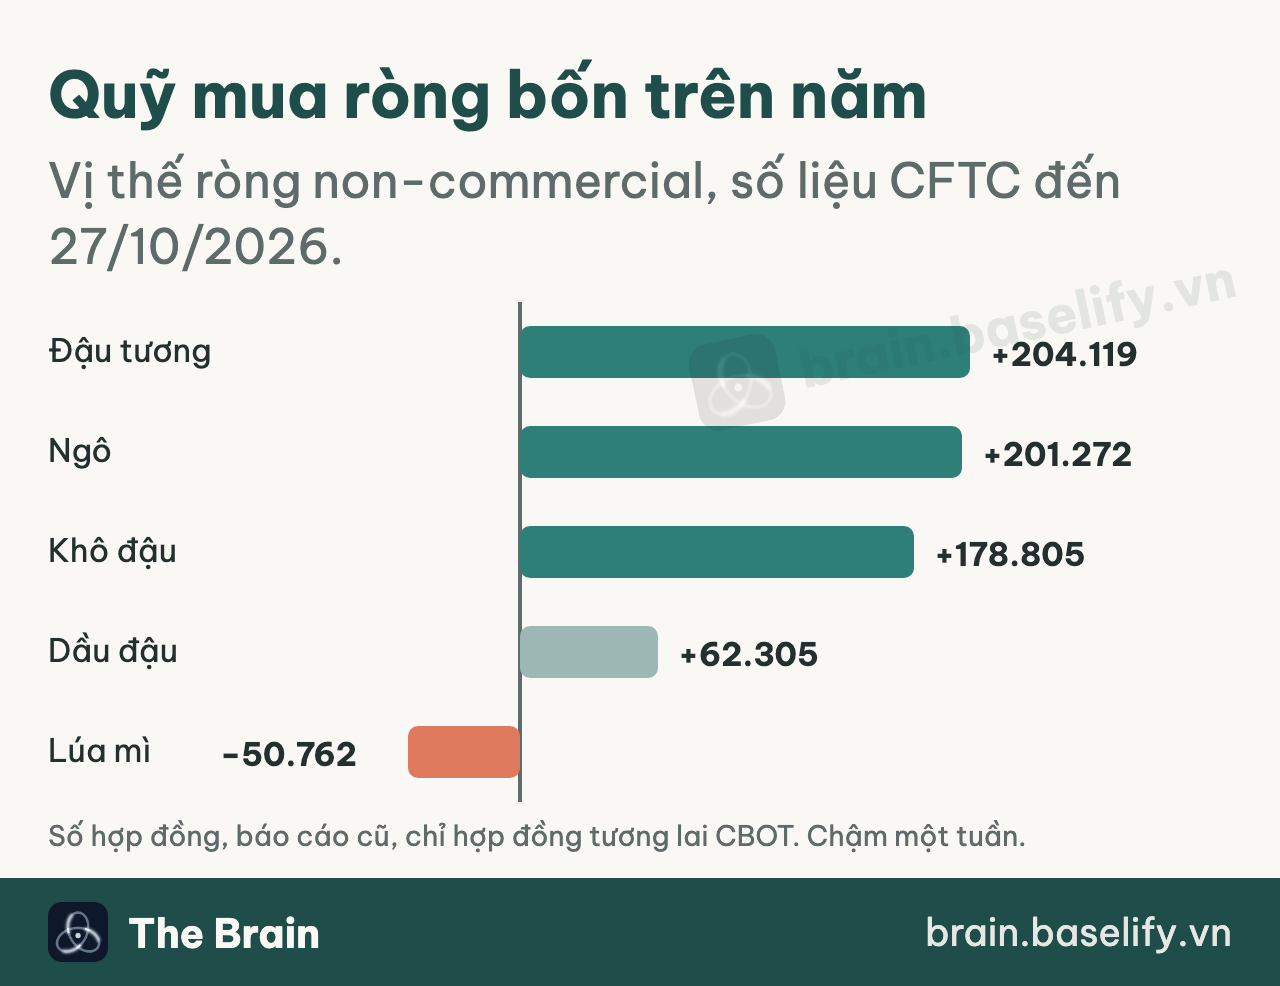
Đọc con số này cần hai lưu ý. Một, vị thế mua lớn không tự báo giá sẽ giảm: chúng tôi đã đo 16 năm dữ liệu đậu tương, vùng vị thế cực cao không cho biết hướng giá, chỉ cho biết giá dễ giật cả hai chiều. Hai, số CFTC chậm một tuần: báo cáo kế tiếp (số liệu 03/11) ra ngày 06/11, nên trong tuần này không ai quan sát được vị thế quỹ theo thời gian thực. Đó cũng là lý do chúng tôi không dùng "vị thế quỹ" làm biến chia kịch bản: một biến phải quan sát được trước khi nhánh được chốt.
Tuần 02-06/11: một biến, ba nhánh
Tuần này có bốn thứ cùng tranh sự chú ý: bầu cử giữa kỳ Mỹ (03/11), báo cáo xuất khẩu của USDA (05/11), việc làm Mỹ (06/11) và việc dồn vị thế trước WASDE 10/11. Biến chúng tôi chọn làm biến chia là bán ròng đậu tương Mỹ trong báo cáo xuất khẩu của USDA công bố thứ Năm 05/11 (số liệu tuần 23-29/10). Lý do: quan sát được, công bố đúng giờ (08:30 giờ miền Đông Mỹ, tức 20:30 giờ Việt Nam), và đo thẳng thứ mà giả thuyết "Trung Quốc còn mua đều" cần chứng minh. Bầu cử và việc làm đi vào giá chủ yếu qua đô-la và tâm lý chung; chúng tôi chưa đo được mối liên hệ riêng với đậu tương nên không dùng làm biến. Hai báo cáo gần nhất ghi 2,84 và 2,58 triệu tấn.
"Tích cực" hay "tiêu cực" ở đây là tác động lên giá ZSF27, đang ở 1.234,25. Xác suất là đánh giá chủ quan của chúng tôi. Vùng giá lấy một điểm giữa cho mỗi nhánh, cộng trừ một độ lệch chuẩn của năm phiên (0,64% mỗi ngày, khoảng 18 cent). Các vùng chồng lấn nhau, nên đừng dùng vùng giá để đoán thị trường đang ở nhánh nào. Nhánh chỉ chốt khi báo cáo ra.
Nhánh A, 35% · TÍCH CỰC NHẸ. Bán ròng đậu tương từ 2,0 triệu tấn trở lên. Cầu Trung Quốc là dòng chảy đều chứ không phải đợt dồn. Vùng giá tham chiếu 1.234-1.270.
Nhánh B, 40% · TRUNG LẬP. Bán ròng từ 1,0 đến dưới 2,0 triệu tấn. Cầu còn nhưng chậm lại, vẫn đủ đỡ giá trong biên hẹp. Vùng giá tham chiếu 1.216-1.252.
Nhánh C, 25% · TIÊU CỰC NHẸ. Bán ròng dưới 1,0 triệu tấn. Thị trường đọc thành "đợt mua cuối năm đã qua". Vùng giá tham chiếu 1.198-1.234.
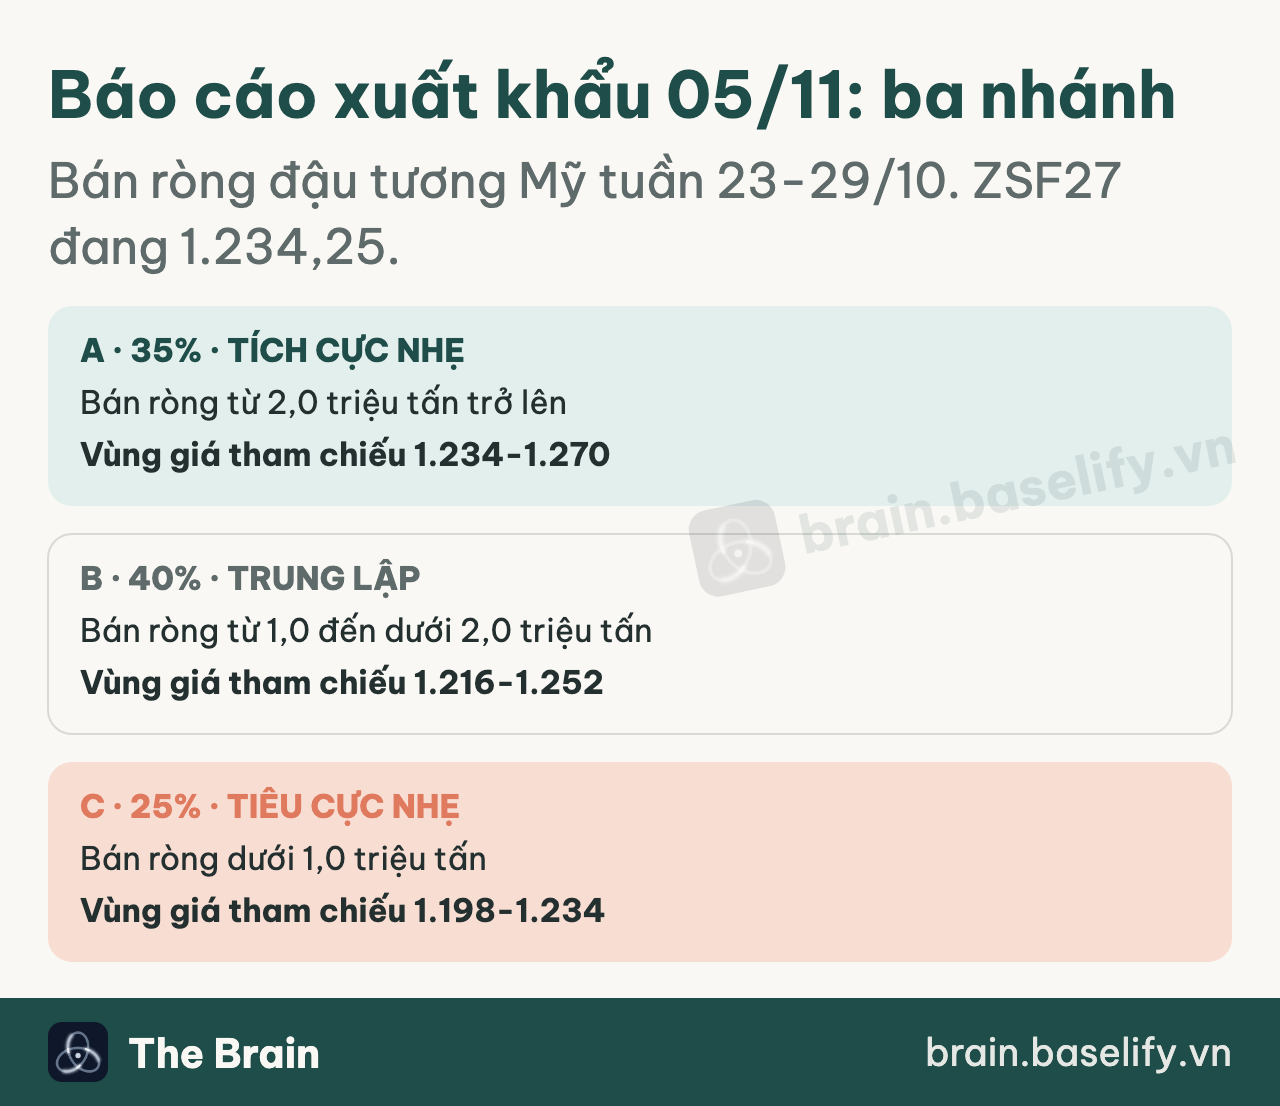
Đọc gộp: trung bình theo xác suất của các điểm giữa khoảng 1.236, sát giá hiện tại 1.234,25. Không có lợi thế về hướng, nên chúng tôi đứng ngoài chờ báo cáo ra. Việc làm Mỹ ngày 06/11 và bầu cử có thể làm giá lệch khỏi vùng của nhánh bất kể con số xuất khẩu, và chúng tôi không tách được phần đó.
Lúa mì: kiểm định vùng đáy sáu tháng, chưa phải đáy
Giá ZWZ26 chỉ cách đáy sáu tháng 597 hai cent. Quỹ bán ròng 50.762 hợp đồng (bán thêm 9.445 trong tuần), tồn kho Mỹ cao hơn dự báo, trong khi xuất ngũ cốc qua cảng Nga sụt mạnh. Bất đối xứng nằm ở chỗ: tin xấu về cung Biển Đen đã kéo dài nhiều tuần mà giá vẫn giảm, nên thêm một tin xấu chưa chắc đẩy giá. Nếu giá giữ trên 597 và quỹ bắt đầu đóng vị thế bán, phần tin cung đã nằm sẵn trong giá có thể thành nhiên liệu cho một đợt mua đóng vị thế; đó là kịch bản chúng tôi theo dõi, chưa phải kịch bản chính.
Chúng tôi chưa dùng chữ "đáy". Để nói được, cần thấy cùng lúc: giá đóng cửa giữ trên 597, quỹ giảm vị thế bán ròng trong báo cáo CFTC 06/11, và xuất khẩu Nga chưa hồi phục. Nếu ZWZ26 đóng cửa dưới 597 thì đáy sáu tháng bị phá và luận điểm "kiểm định" thất bại. Về xuất khẩu Nga, chúng tôi chỉ có số 20 ngày đầu tháng 10; số sau 20/10 và tình trạng cảng sau vụ tàu bị tấn công gần Romania ngày 23/10 thì chưa có nguồn.
Khô đậu: thanh lý hay dư cung, và vì sao chúng tôi chưa trả lời được
Khô đậu giảm 6,21% trong tuần khi quỹ vẫn mua ròng 178.805 hợp đồng. Có hai cách đọc, và chúng tôi chưa đủ số để chọn.
Cách đọc thanh lý: quỹ cắt vị thế mua 29.531, vị thế bán gần như không đổi (giảm 2.336), open interest giảm 25.441. Giá giảm kèm open interest giảm thường nghĩa là người đang mua thoát ra, không phải người mới bán vào. Nhưng quỹ vẫn còn mua ròng gần 179 nghìn hợp đồng, nên nếu đây mới là bắt đầu thì còn nhiều vị thế để thoát.
Cách đọc dư cung vật chất: nhà máy ép chạy hết công suất để lấy dầu (dầu chiếm 50,4% giá trị ép), khô đậu thành phần dư, biên ép co từ 2,40 xuống 2,17 USD/giạ. Cách đọc này đã có từ bài 25/10, nhưng vẫn chưa có số ép tháng 10 hay chênh lệch giá khô giao ngay để kiểm.
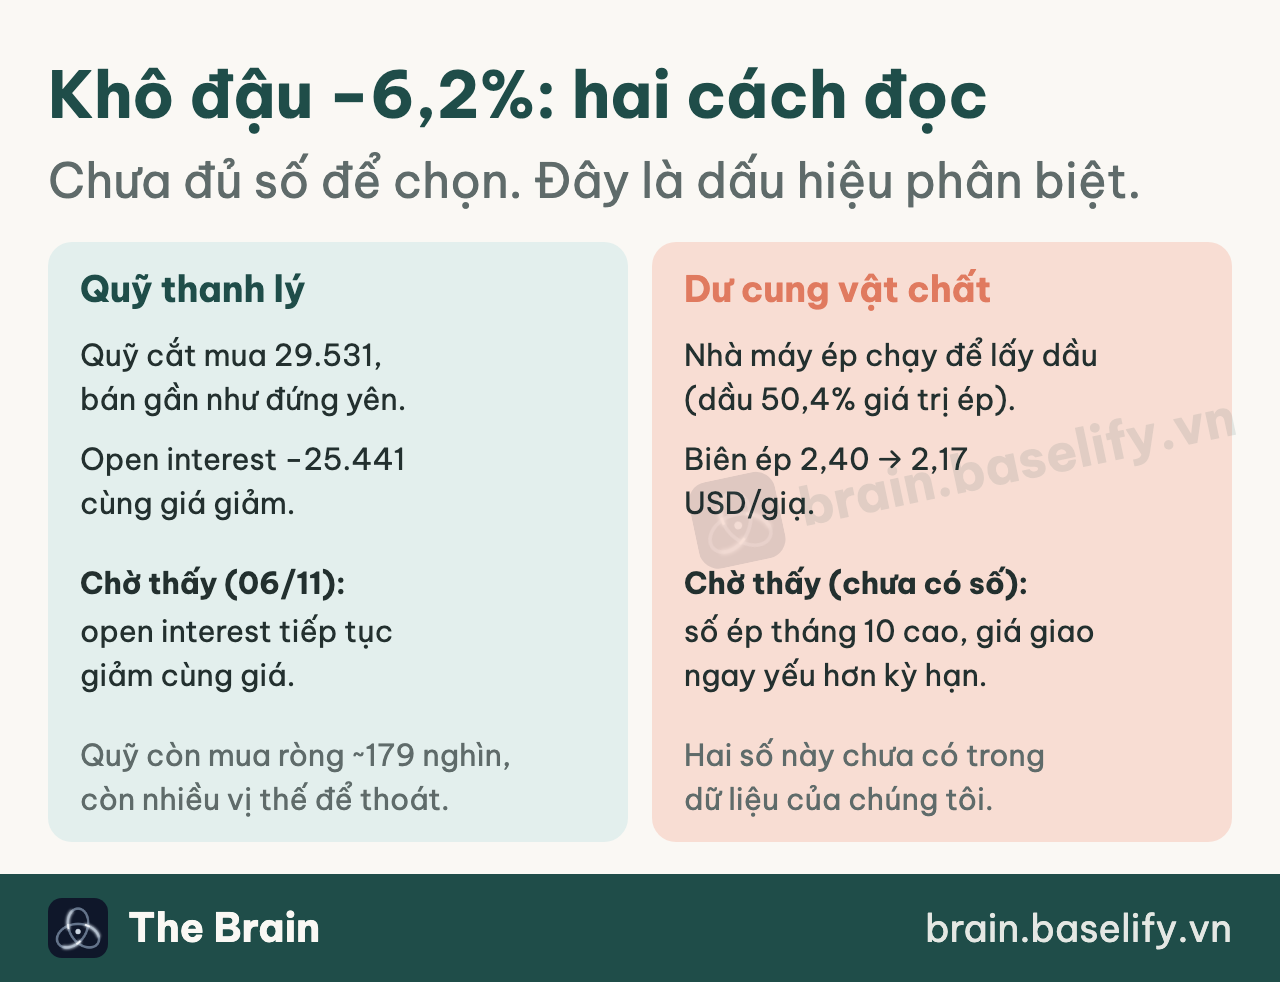
Dấu hiệu phân biệt cho tuần tới: nếu open interest khô đậu tiếp tục giảm cùng giá (báo cáo CFTC 06/11), thanh lý có thêm bằng chứng. Nếu giá khô giao ngay tại các nhà máy ép yếu hơn giá kỳ hạn, hoặc số ép tháng 10 cao, dư cung có thêm bằng chứng. Hai thứ này chưa có trong dữ liệu của chúng tôi, nên bài này không kết luận.
1-6 tháng tới: bốn lực và một khoảng trống
Brazil và El Niño. CONAB (15/10) dự báo Brazil đạt kỷ lục 181,6 triệu tấn đậu tương, USDA ước 186 triệu. Thị trường đã biết số này, nên một mình nó khó làm giá giảm thêm; chỉ khi năng suất vượt dự báo hoặc hàng ra cảng sớm thì mới là tin mới. Cùng lúc, NOAA ngày 08/10/2026 giữ cảnh báo El Niño và nói nhiều khả năng El Niño từ mạnh đến rất mạnh kéo dài đến tháng 1-3/2027 (xác suất trên 83%). Tác động lên đậu tương Nam Mỹ không đều theo vùng, và chúng tôi chưa có nguồn đo cho mùa này, nên coi El Niño là biến hai chiều chứ không phải mức đỡ giá. Bản cập nhật kế tiếp của NOAA ra 12/11.
Trung Quốc. Đã mua khoảng 70% cam kết, nhưng đợt mua cuối năm của doanh nghiệp nhà nước thường chậm lại khi hàng Brazil rẻ hơn. Biến có thể đổi hướng nhất vẫn là thuế 10%: nếu gỡ, nhà nhập khẩu tư nhân quay lại và cầu rộng hơn hẳn. Hiện chưa có nguồn nào cho thấy thuế thay đổi.
Bảng cân đối Mỹ. WASDE ngày 10/11 (giờ Mỹ; 00:00 ngày 11/11 giờ Việt Nam). Với đậu tương, câu chuyện chỉ đổi rõ nếu tồn kho cuối vụ xuống dưới 300 triệu giạ (tháng 10: 315). Khảo sát của giới phân tích cho báo cáo này thường ra vài ngày trước đó; khi có, chúng tôi sẽ so con số USDA với mức trung bình khảo sát chứ không so với tháng trước. Với lúa mì, tháng 10 USDA ra 740 triệu giạ, cao hơn khảo sát 18 triệu.
Đường cong. ZSX27 (tháng 11/2027) đóng cửa 1.209, thấp hơn ZSF27 khoảng 2,0%: thị trường đang định giá vụ mới thấp hơn vụ này. Tỷ lệ đậu tương so với ngô cho vụ 2027 là 2,48 (ZSX27 trên ZCZ27), so với 2,73 của vụ hiện tại. Nói cách khác, giá hiện nay chưa khuyến khích nông dân Mỹ chuyển thêm diện tích sang đậu tương.
Góc nhìn 1-6 tháng của chúng tôi, mức tin cậy ghi theo thang 10:
- Đậu tương: nghiêng giảm nhẹ, 3 trên 10. Brazil kỷ lục và đường cong vụ mới thấp hơn nghiêng giảm; Trung Quốc còn một phần cam kết và El Niño hai chiều chặn bớt.
- Khô đậu: nghiêng yếu, 3 trên 10, nhưng chưa phân biệt được thanh lý với dư cung.
- Dầu đậu: trung lập, 3 trên 10. ZLZ26 gần như đứng yên (−1,39% tuần) dù dầu thô quanh 104 USD/thùng; chúng tôi chưa có số mới về chính sách nhiên liệu sinh học (EPA chốt chỉ tiêu 27/03/2026; không thấy cập nhật nào sau đó trong nguồn kiểm được) nên phần này là khoảng trống, không phải kết luận.
- Lúa mì: trung lập, 3 trên 10; đang kiểm định đáy sáu tháng.
- Ngô: trung lập, 3 trên 10. Thu hoạch chậm hơn trung bình 6 điểm, xuất thực tế yếu, quỹ vẫn mua ròng rất lớn.
Cho người nhập khẩu và người theo dõi ở Việt Nam
Giá Chicago giảm chưa chắc kéo giá về cảng Việt Nam giảm. Giá nhập thực tế cộng thêm chênh lệch giao hàng tại cảng Mỹ, cước biển, bảo hiểm, rồi đổi sang đồng theo tỷ giá, và lô hàng thường được chốt giá trước khi lên tàu. Trong dữ liệu của chúng tôi không có giá chào về cảng, cước, tỷ giá USD/VND hay chênh lệch giao hàng của tuần này, nên không thể nói giá khô đậu, ngô hay lúa mì tại Việt Nam sẽ giảm tương ứng.
Điều USDA cho biết về phía Việt Nam trong tuần 16-22/10: Việt Nam đứng đầu danh sách điểm đến xuất khẩu khô đậu Mỹ (59.000 tấn), nhận 74.400 tấn đậu tương, và bán ròng đậu tương cho Việt Nam là 123.100 tấn, trong đó 110.000 tấn là hàng đã bán trước, nay mới gán điểm đến. Nếu bạn mua theo giá kỳ hạn, ba câu nên hỏi nhà cung cấp trước khi so với giá Chicago: giá được chốt vào ngày nào, chênh lệch giao tại cảng đang cộng bao nhiêu, và cước đã gồm chưa.
Lịch cần nhớ
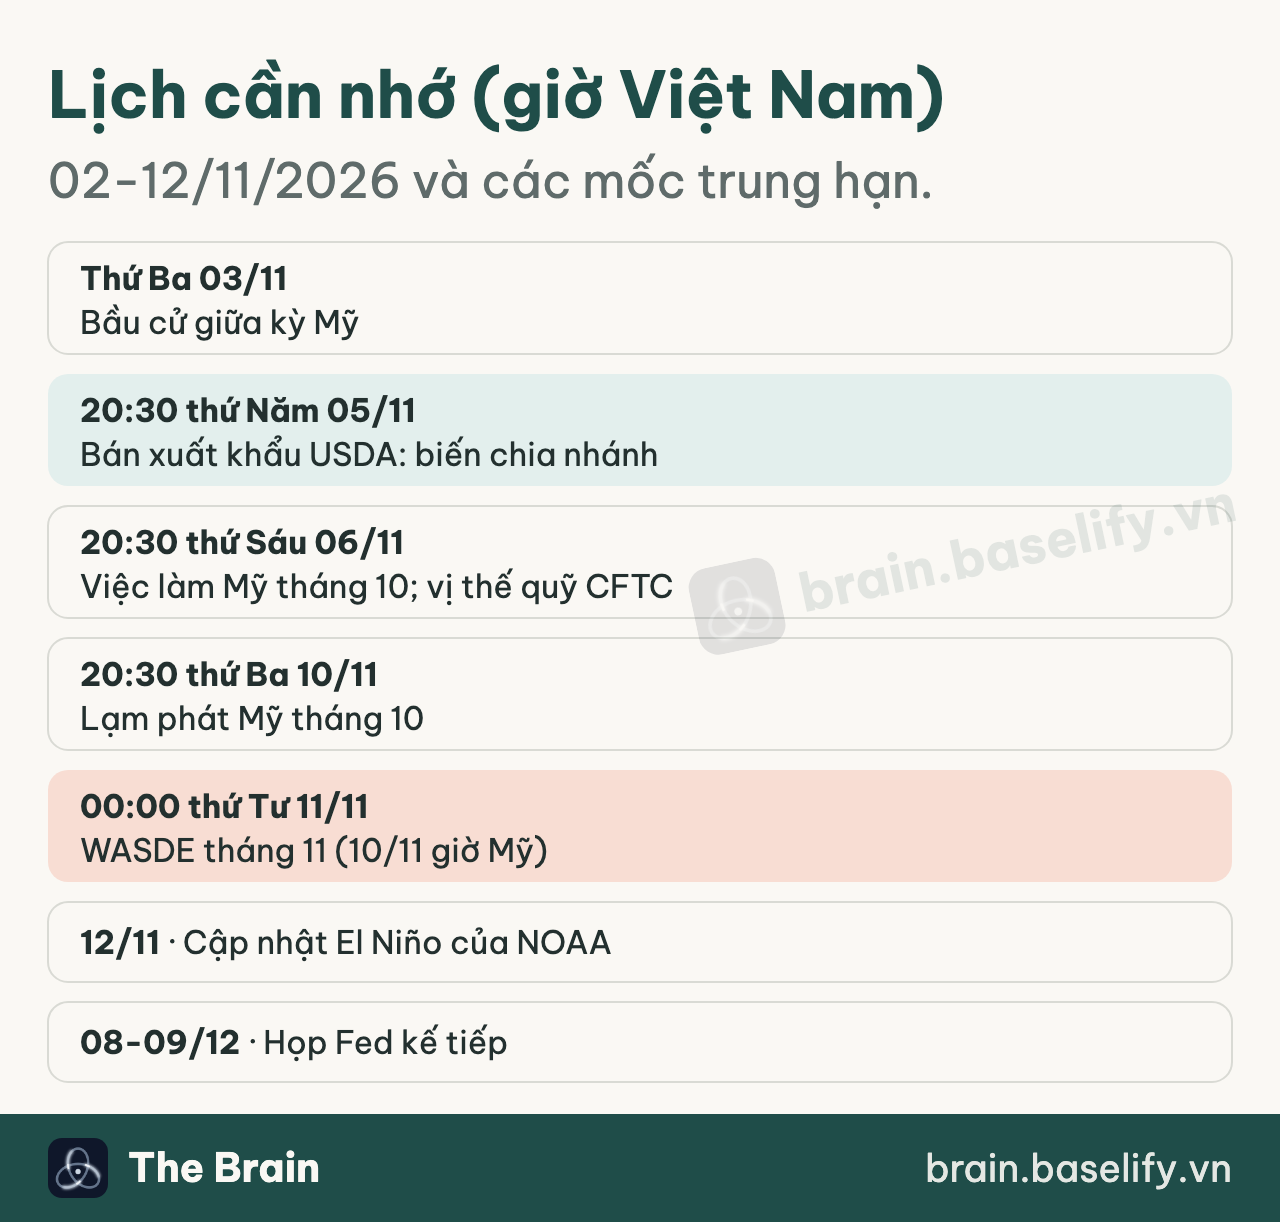
Thứ Ba 03/11: bầu cử giữa kỳ Mỹ. Thứ Năm 05/11, 20:30: báo cáo bán xuất khẩu của USDA. Thứ Sáu 06/11, 20:30: việc làm Mỹ tháng 10; cùng ngày là báo cáo vị thế CFTC kế tiếp. Thứ Ba 10/11, 20:30: lạm phát Mỹ tháng 10. WASDE tháng 11: 10/11 giờ Mỹ, tức 00:00 ngày 11/11 giờ Việt Nam. Ngày 12/11: bản cập nhật El Niño của NOAA. Ngày 08-09/12: họp Fed kế tiếp (ngày 28/10 Fed giữ lãi suất 3,75-4,00% với biểu quyết 10-2, hai thành viên muốn tăng).
Hành động và điều kiện đổi quan điểm
- Đậu tương ZSF27: CHỜ, 3 trên 10. Nâng lên 5 trên 10 nếu báo cáo 05/11 và báo cáo 12/11 cùng ghi bán ròng từ 2,0 triệu tấn trở lên và ZSF27 đóng cửa tuần trên 1.270. Hạ xuống 2 trên 10 nếu ZSF27 đóng cửa tuần dưới 1.198. Đây là điều kiện đổi quan điểm của chúng tôi, không phải điểm mua hay bán.
- Lúa mì ZWZ26: CHỜ, 3 trên 10. Nâng lên 4 trên 10 nếu đóng cửa trên 625 và báo cáo CFTC 06/11 cho thấy quỹ giảm vị thế bán ròng. Hạ xuống 2 trên 10 nếu đóng cửa dưới 597.
- Ngô ZCZ26, khô đậu ZMZ26, dầu đậu ZLZ26: CHỜ, 3 trên 10.
Giới hạn của bài
Giá là giá đóng cửa 30/10/2026 trên hợp đồng cố định; mọi mức giá trong bài dùng ZSF27 cho đậu tương trừ khi nêu khác. Số xuất khẩu lấy từ bản tóm tắt tuần của USDA; số tích luỹ của Trung Quốc và số cảng Nga là số tổng hợp từ nguồn thứ cấp, nên chúng tôi viết "khoảng". Vị thế quỹ là báo cáo cũ của CFTC (nhóm non-commercial, chỉ hợp đồng tương lai), không phải số riêng của nhóm quỹ quản lý tiền. Kịch bản và xác suất là đánh giá chủ quan; thử hỏi lại cùng một câu nhiều lần với một mô hình AI, kết quả lệch tới 25 điểm, nên đừng đọc xác suất ở đây như số đo. Chúng tôi không có số liệu về: thuế Trung Quốc sau 25/10, tổng lượng bán đột xuất cho Trung Quốc tuần 26-30/10, chính sách EPA mới, tiến độ gieo Brazil, giá nhập về cảng Việt Nam, tỷ giá và cước, và tác động của kết quả bầu cử lên nông sản. Bài viết để tham khảo, không phải khuyến nghị đầu tư cá nhân hoá.
Cập nhật 01/11/2026, sau khi đăng: đã đối chiếu lại số xuất khẩu tuần 16-22/10, tồn kho tháng 10, quyết định Fed 28/10 và bản tin El Niño 08/10 với nguồn gốc, các số này khớp. Một điều cần rõ thêm: vị thế quỹ trong bài là nhóm non-commercial của báo cáo cũ, khác với nhóm quỹ quản lý tiền của báo cáo chi tiết nên số mua ròng đậu tương hai báo cáo không bằng nhau. Các đơn bán đột xuất sau ngày 29/10 (nếu có) thuộc kỳ báo cáo 12/11, không nằm trong báo cáo 05/11 mà bài dùng làm biến chia nhánh. Tiến độ gieo Brazil: hai nguồn đưa số khác nhau, chúng tôi chưa kiểm được nên không dùng.
Thông tin tham khảo, không phải khuyến nghị đầu tư.
Bài viết liên quan
Nông sản 31/10: Đậu nành chờ WASDE tháng 11 giữa vị thế CFTC cực đông
Đậu nành bị kẹp giữa vị thế đầu cơ CFTC phân vị 90,1 và tồn kho WASDE vượt khảo sát — toàn phức hợp nông sản chờ WASDE tháng 11 ngày 10/11.
Đậu nành kẹt ở phân vị CFTC 90 — toàn bộ nông sản chờ WASDE 10/11
Thẻ điểm ZS −1/2 và lúa mì +2/6 — tồn kho WASDE tháng 10 vượt khảo sát, CFTC đậu nành cực đoan 90 phân vị, toàn bộ nông sản CHỜ WASDE ngày 10/11.
Nông Sản 29/10: Đậu Nành Rủi Ro Bán Tháo, Lúa Mì Nghiêng Tăng Nhờ Biển Đen
Vị thế đầu cơ ZS ở phân vị 90 trong 10 tuần và tồn kho WASDE vượt khảo sát Dow Jones/DTN tạo rủi ro bán tháo; lúa mì nghiêng tăng nhẹ nhờ gián đoạn Biển Đen và tỷ lệ ZW/ZC rẻ lịch sử.
Bình luận (0)