Giá nông sản thế giới trước báo cáo WASDE 10/11: đậu tương, lúa mì và hướng đi 1–3 tháng tới
Ngày 08/11/2026 (Chủ nhật). Báo cáo cung cầu tháng 11 của Bộ Nông nghiệp Mỹ (USDA, gọi tắt WASDE) ra lúc 12:00 trưa thứ Ba 10/11 giờ miền Đông Mỹ, tức 00:00 sáng thứ Tư 11/11 giờ Việt Nam. Bài này trả lời ba câu: tuần tới và 1–3 tháng tới điều gì quyết định giá, con số nào làm ta đổi ý, và doanh nghiệp Việt nên theo dõi gì.
Giá nông sản thế giới đang ở đâu
Đóng cửa 06/11/2026 (hợp đồng gần nhất, chuỗi liên tục): đậu tương 1.194,5 xu/giạ, lúa mì 590,5, ngô 442,25, dầu đậu 62,31 xu/pound, khô đậu 318,8 USD/tấn. Chỉ số đô-la DXY 102,3. Dầu thô khoảng 90 USD/thùng, giảm từ khoảng 104 hai tuần trước.
Chúng tôi chỉ nêu mức giá, không nêu % thay đổi trong ngày vì chuỗi liên tục và hợp đồng cố định cho kết quả khác nhau ở đậu tương và ngô.
Ba điều đã biết chắc
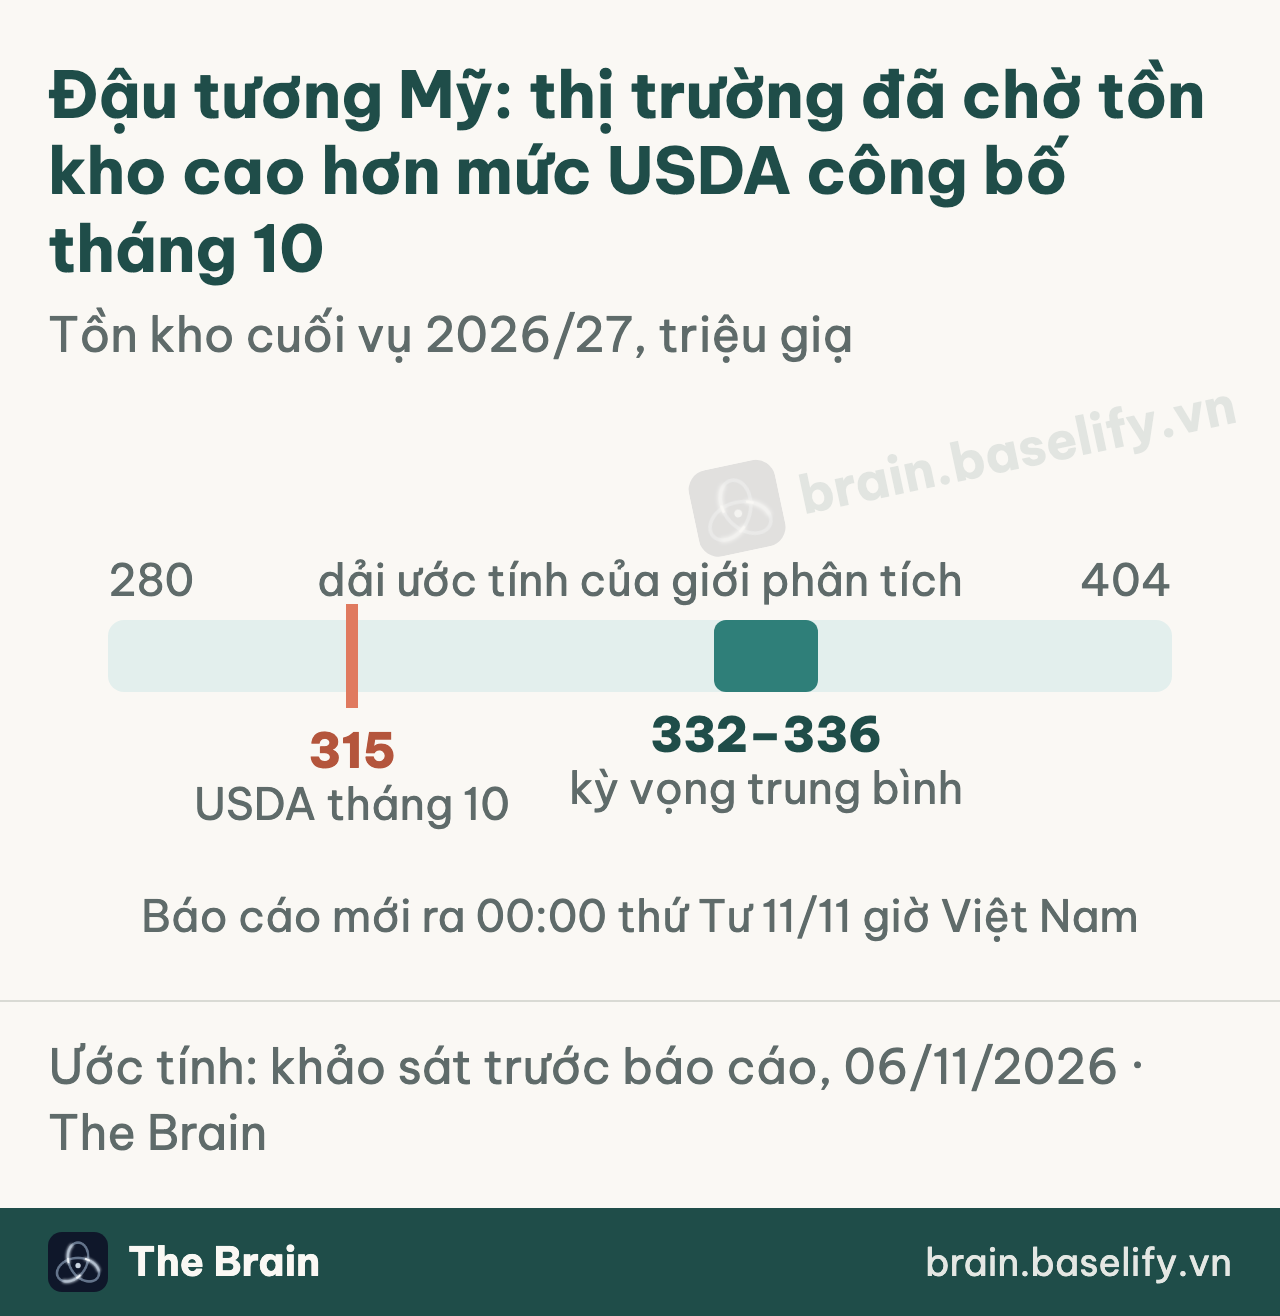
1. Đậu tương Mỹ đang dư cung hơn tháng trước. Báo cáo tháng 10 nâng năng suất kỷ lục lên 53,1 giạ/mẫu và tồn kho cuối vụ lên 315 triệu giạ (tháng 9: 310). Tồn kho ngô còn tăng mạnh hơn: 1,849 tỷ giạ so với 1,567 tỷ tháng 9.
2. Thị trường chờ báo cáo tháng 11 nâng tồn kho thêm. Các khảo sát giới phân tích ngày 05–06/11 (tổng hợp từ nhiều nơi, không phải một cuộc khảo sát duy nhất) đặt năng suất đậu tương 53,5–53,6 và tồn kho khoảng 332–336 triệu giạ, trong dải rất rộng 280–404. Tức là mức 315 của tháng 10 có thể tăng thêm khoảng 17–21 triệu giạ ngay trong báo cáo tới, và phần đó đã nằm trong kỳ vọng. Cái tạo bất ngờ là độ lệch khỏi mức này, theo cả hai phía.
3. Lúa mì Mỹ: sản lượng thấp, nhưng chưa thiếu hàng. Sản lượng 1.534 triệu giạ (khoảng 1,53 tỷ giạ), thấp nhất kể từ 1970. Tồn kho cuối vụ 740 triệu giạ, thấp hơn năm trước 20%. Nhưng 740 cao hơn kỳ vọng 722, và xuất khẩu bị cắt 25 triệu giạ vì lúa mì đỏ cứng Mỹ đắt hơn năm ngoái. Đây là bức tranh của riêng nước Mỹ, chưa phải cán cân lúa mì toàn cầu.
Giá nông sản thế giới 1–4 tuần tới: nhìn chênh lệch với kỳ vọng
Với đậu tương, thứ quyết định không phải tồn kho cao hay thấp tuyệt đối mà là chênh lệch giữa con số USDA và kỳ vọng. Quỹ đầu cơ có thể làm biến động mạnh thêm theo chiều đó, nhưng không phải nguyên nhân duy nhất của giá.
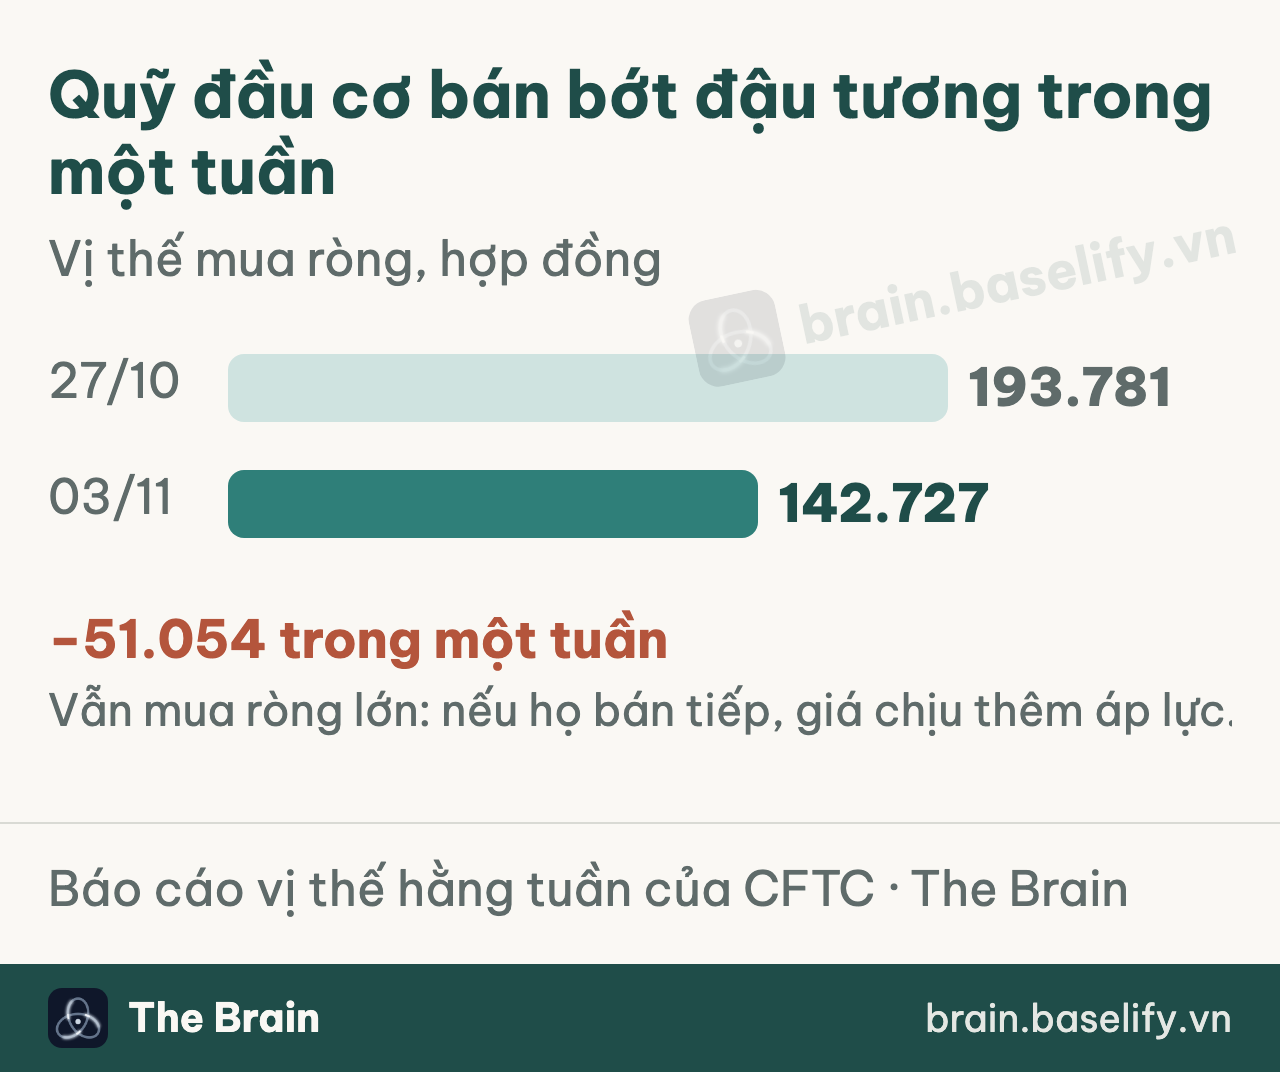
Số liệu mới nhất: vị thế mua ròng của quỹ giảm từ 193.781 (27/10) xuống 142.727 hợp đồng (03/11), tức bớt 51.054 trong một tuần. Vẫn còn mua ròng lớn, nên nếu họ bán tiếp thì giá chịu thêm áp lực.
Chúng tôi đọc báo cáo theo ba tình huống. Các ngưỡng là mốc để đọc số, không phải dự báo giá.
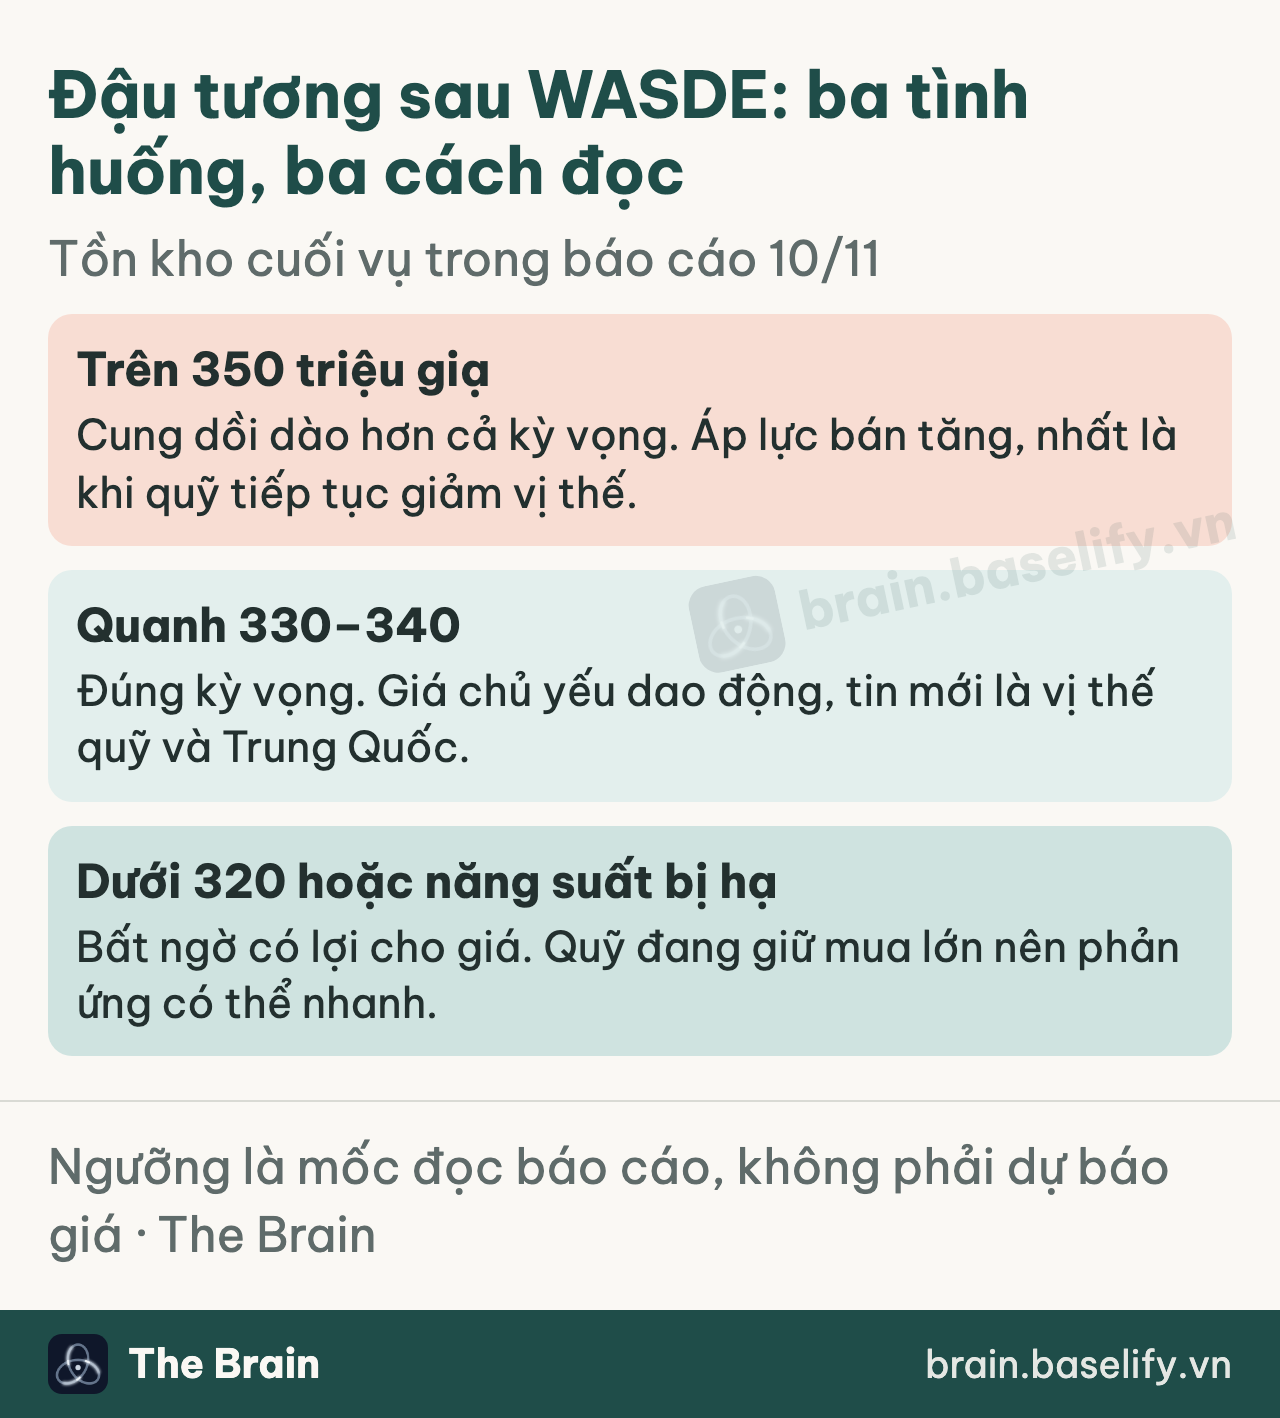
- Tồn kho trên 350 triệu giạ và quỹ tiếp tục giảm vị thế: rủi ro giảm tăng rõ.
- Quanh 330–340: đúng kỳ vọng, giá chủ yếu dao động; tin quyết định chuyển sang Trung Quốc và vị thế quỹ.
- Dưới 320, hoặc năng suất bị hạ: bất ngờ có lợi cho giá, và quỹ đang giữ mua lớn sẽ ít phải bán ra.
Hệ thống chấm điểm của chúng tôi cho đậu tương 0 trên 2, trung lập, chỉ phủ 50% yếu tố vì thiếu dữ liệu Trung Quốc, số vị thế quỹ trong hệ thống còn là ngày 27/10 (cũ 12 ngày; số 03/11 ở trên lấy từ báo cáo công bố 06/11) và chưa có yếu tố mùa vụ. Con số này là một lời thú nhận về giới hạn, không phải một nhận định.
Với ngô, khảo sát đặt tồn kho 1,826–1,846 tỷ giạ, gần mức 1,849 của tháng 10: thị trường không chờ thay đổi lớn.
Trung hạn 1–3 tháng: ba biến số lớn
Lúa mì: có căn cứ theo dõi kịch bản tăng, chưa đủ xác nhận. Hệ thống chấm +4 trên 6 (bao phủ 83%). Lý do: lúa mì đông Mỹ chỉ 44% ở mức tốt/khá, giá lúa mì rẻ bất thường so với ngô, khoảng 23% vùng lúa mì Mỹ bị hạn từ mức nghiêm trọng (bản đồ hạn tuần 03/11). Đây không phải tín hiệu mua. Lực đè: tồn kho 740 cao hơn kỳ vọng, và dự báo xuất khẩu lúa mì Nga 2026/27 bị một tổ chức tư vấn hạ còn 36,7 triệu tấn (thấp nhất từ 2021/22) nhưng chưa rõ thị trường đã tính vào giá chưa. Biển Đen được đánh giá rủi ro cao, nhưng dòng hàng vật lý thì chúng tôi không quan sát được. Vì vậy chưa thể gọi đây là xu hướng đảo chiều.
Dầu đậu (ZL): nhu cầu nhiên liệu đã chắc, giá thì chưa đi theo. Phần phân tích riêng ở mục sau.
Thời tiết và Trung Quốc. Cơ quan khí tượng đại dương Mỹ (NOAA) tháng 10 cảnh báo El Niño mạnh đến rất mạnh có khả năng kéo dài tới tháng 1–3/2027 (xác suất trên 83%). Bản cập nhật tiếp theo ra 12/11. Chúng tôi chưa có số đo tác động lên vụ Nam Mỹ, nên không dùng El Niño làm luận cứ tăng giá và không kết luận về Brazil hay Argentina (dữ liệu Nam Mỹ trong hệ thống đã cũ, không dùng làm bằng chứng).
Về Trung Quốc: theo báo chí quốc tế, thuế đậu tương Mỹ vào nước này là 13%, so với 3% của Brazil, và ngày 05/11 Bắc Kinh được đưa tin gắn việc mua thêm nông sản Mỹ với việc cắt thuế đối ứng. Phía Mỹ nêu Bắc Kinh cam kết ít nhất 25 triệu tấn mỗi năm 2026–2028, nhưng Bắc Kinh chưa xác nhận công khai. Báo chí quốc tế đưa tin hưu chiến thuế Mỹ–Trung gia hạn tới 10/01/2027; chúng tôi chưa đọc được văn bản gốc. Chúng tôi không có dữ liệu mua hàng hay kiểm định hằng tuần của Trung Quốc, nên đây là biến số lớn nhất mà ta đang đoán mò.
Dầu đậu (ZL) đào sâu: cầu nhiên liệu tăng, giá chưa theo
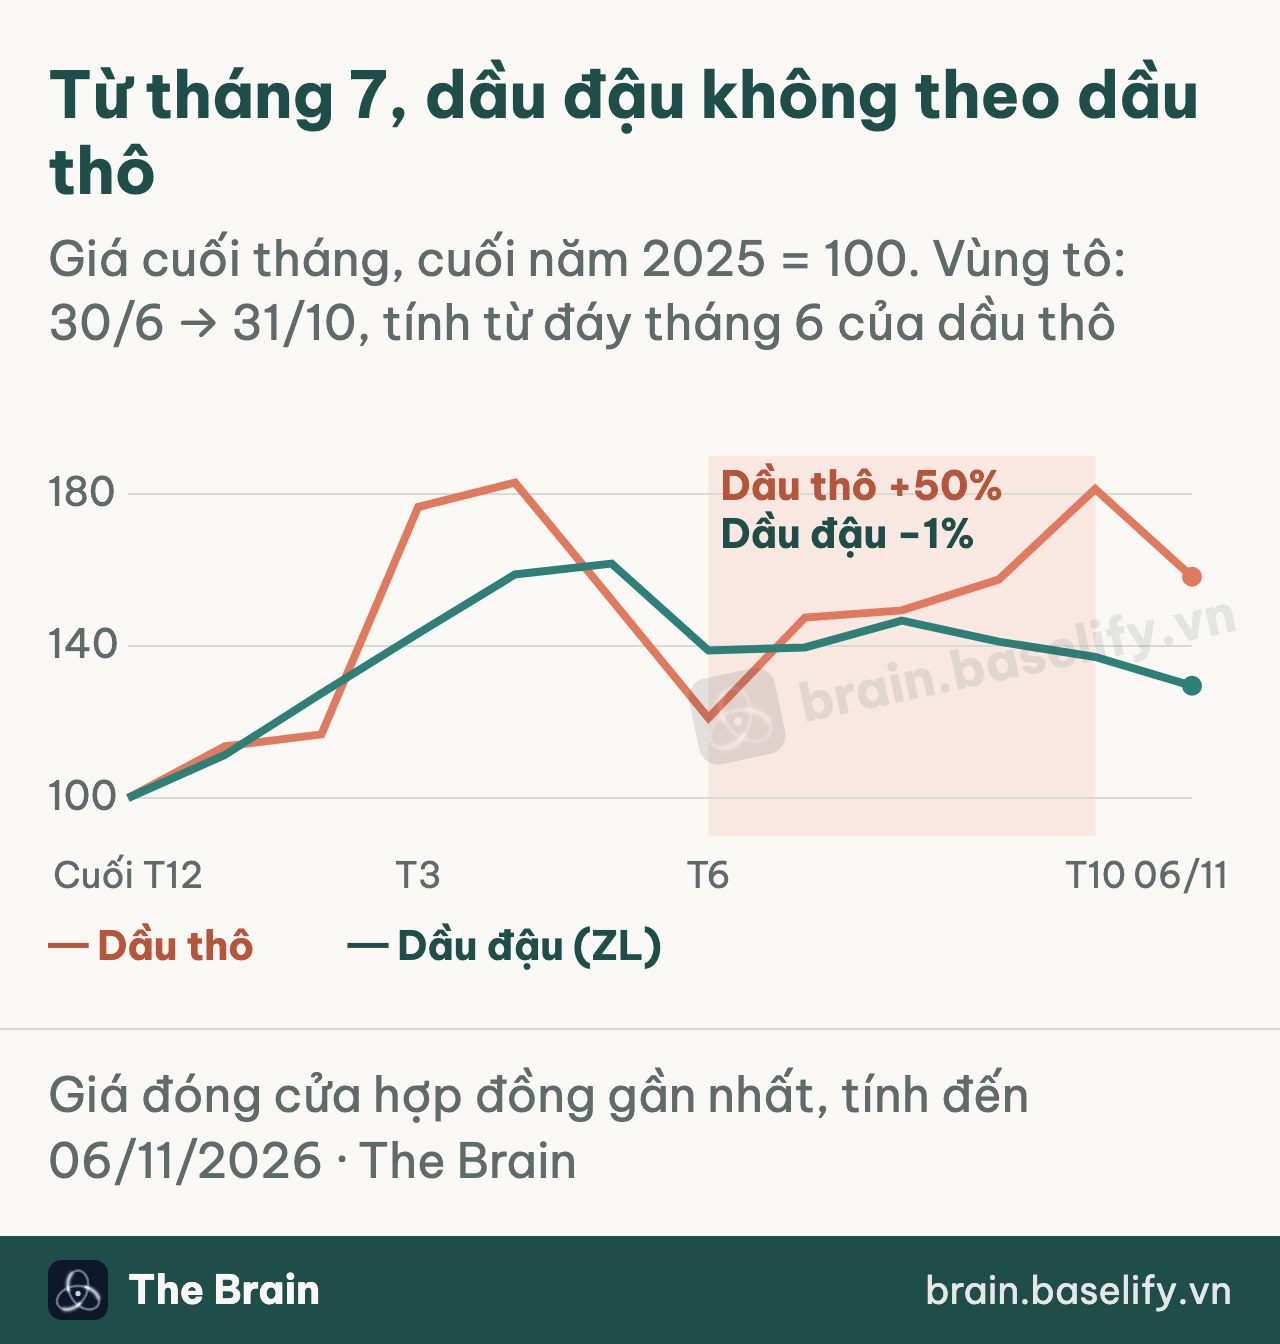
Đóng cửa 06/11, dầu đậu ở 62,3 xu/pound: thấp hơn 21% so với đỉnh 79,1 (01/06; giá hợp đồng gần nhất, liên tục), nhưng vẫn cao hơn 27% so với đầu năm. Một tháng qua giảm 8%.
Phần đã chắc. Cơ quan môi trường Mỹ (EPA) ngày 27/03 chốt nghĩa vụ diesel sinh học 8,86 tỷ (2026) và 8,95 tỷ (2027) RIN, tức 9,07 và 9,20 tỷ khi cộng phần phân bổ lại từ miễn trừ cho nhà máy lọc dầu nhỏ. Hai nhà kinh tế (Đại học Illinois và Oklahoma State) tính ngành phải tăng lượng RIN loại D4 tạo ra 55% (2026) và 67% (2027) so với 2025. USDA tháng 10 giữ dự báo dầu đậu dùng làm nhiên liệu sinh học 2026/27 ở 17,8 tỷ pound, cao hơn khoảng 20% so với 14,8 tỷ của 2025/26. Số thực tế: cơ quan năng lượng Mỹ ghi tháng 7/2026 dùng 1,687 tỷ pound, kỷ lục theo tháng. Tồn kho dầu đậu của các nhà ép (hiệp hội NOPA, cuối tháng 9) còn 1,053 tỷ pound, giảm 12,3% trong một tháng và thấp nhất từ 2014 theo phần lớn nguồn tin.
Năm điều làm luận điểm "chính sách đẩy giá" kém chắc hơn:
- Dầu thô không còn dẫn dắt. Từ cuối tháng 6 đến cuối tháng 10, dầu thô tăng khoảng 50% (từ đáy tháng 6) trong khi dầu đậu giảm 1%. Tuần gần nhất dầu thô giảm 13% và dầu đậu giảm 5,5%. Hai đoạn này chưa đủ để kết luận dầu đậu chỉ theo dầu thô khi đi xuống; chúng tôi chưa kiểm. Tương quan biến động theo tuần: 0,41 (52 tuần) và 0,20 (26 tuần). Nguyên nhân chúng tôi chưa đo: nguồn cung dầu đậu vào mùa thu hoạch, cạnh tranh từ dầu cọ và dầu Nam Mỹ (giá xuất khẩu Argentina và Brazil cũng giảm theo sàn Chicago ngày 04/11). Giả thuyết "tách rời" sai nếu dầu đậu phản ứng cùng chiều với dầu thô trong nhiều tuần liên tiếp.
- Giá đã trả lại phần tăng sau quyết định của EPA. Cuối tháng 2, trước khi EPA công bố, dầu đậu ở 61,3 xu/pound; nay 62,3, trong khi dầu thô cao hơn khoảng 36% (67,0 lên 90,8 USD/thùng). Chúng tôi không tách được phần do chính sách khỏi phần do dầu thô.
- Biên ép mỏng, nhưng dầu không bị định giá quá cao so với khô. Dầu chiếm 49,4% giá trị dầu cộng khô, trong khoảng 43–56% của một năm qua (phân vị 40). Biên ép khoảng 1,9–2,0 USD/giạ, thấp (phân vị 29). NOPA báo tháng 9 ép 196,3 triệu giạ, thấp nhất 13 tháng; báo chí gắn với bảo trì nhà máy và thu hoạch chậm. Nếu nhà ép giảm ép vì biên thấp, lượng dầu mới ra thị trường ít đi, còn tồn kho đã mỏng. Đây là suy luận của chúng tôi, chưa có số đo.
-
Điểm "nghiêng giảm" của hệ thống cần đọc kỹ. Hệ thống chấm dầu đậu ở −1 trên thang 3 ("không mua mới"): mức nghĩa vụ +1, EPA hoãn giảm RIN cho hàng nhập khẩu tới 2028 là −1, cạnh tranh từ nguyên liệu nhập khẩu −1. Yếu tố cuối là giá trị mặc định vì thiếu dữ liệu giá dầu ăn đã qua sử dụng, nên không phải số đo. Luật thuế 45Z còn đi ngược yếu tố này: nhiên liệu sản xuất sau 2025 chỉ được nhận tín dụng nếu nguyên liệu từ Mỹ, Canada hoặc Mexico, nhưng quy tắc mới là bản đề xuất của Bộ Tài chính Mỹ. Ba yếu tố còn lại (chênh lệch giá RIN, giá dầu ăn đã qua sử dụng, số RIN đã dùng) hệ thống không có dữ liệu.
-
Cầu nhiên liệu kỷ lục chưa chắc là cầu dầu đậu kỷ lục. Nghĩa vụ tính bằng RIN, không phải gallon, và nhà máy có thể đáp ứng bằng mỡ động vật, dầu ăn đã qua sử dụng, dầu cải, dầu ngô. Biodiesel Brazil cũng đang yếu: báo chí ngành ngày 04/11 ghi chênh lệch giá hợp đồng tháng 11–12 chuyển âm ở mọi vùng chính vì tồn kho thành phẩm cao và cầu yếu.
Vị thế quỹ: đang giảm, chưa thể gọi là sạch. Báo cáo của cơ quan quản lý thị trường hàng hoá tương lai Mỹ (CFTC) ngày 03/11: quỹ đầu cơ mua ròng dầu đậu 47.413 hợp đồng (mua 91.647, bán 44.234), giảm 12.918 so với tuần trước (mua giảm 5.662, bán tăng 7.256). Chúng tôi chỉ đối chiếu được hai tuần này với báo cáo gốc. Nhóm "chênh lệch giá" của quỹ lại tăng 14.250 lên 112.841, và dòng này không nằm trong số mua ròng. Đậu tương thì vẫn còn mua ròng 142.727.
Chúng tôi nhìn thế nào. 1–4 tuần: chờ WASDE 11/11 (mức dùng nhiên liệu sinh học và tồn kho dầu cuối vụ). 1–3 tháng: chúng tôi chưa gọi xu hướng. Phía ủng hộ giá: tồn kho mỏng nhất 12 năm và tiêu thụ nhiên liệu sinh học kỷ lục. Phía đè giá: dầu thô giảm mạnh, giá chưa phản ứng với tin chính sách, nguồn cung Nam Mỹ và biodiesel Brazil yếu. Cán cân vật lý đang ủng hộ giá nhưng giá đi hướng ngược lại, nên chưa đủ cơ sở kết luận.
Đã đối chiếu với nguồn gốc: Bộ Tài chính Ấn Độ (thông cáo PIB) hạ thuế cơ bản dầu thô cọ và dầu thô đậu tương từ 10% xuống 5% từ 24/09, dầu hướng dương về 0%; chi phí nhập khẩu dầu ăn giảm, hướng dương hưởng lợi nhiều nhất. Indonesia: theo trang theo dõi quy định chuyên ngành (chưa đọc văn bản gốc), B50 áp dụng từ 01/07, toàn mạng trạm từ 01/10, thực thi đầy đủ từ 01/2027; tác động chính là dầu cọ hơn dầu đậu Mỹ. Brazil giữ B15, B16 cần kiểm thử xong, dự kiến 02/2027.
Với người Việt: giá ZL tính bằng USD/pound trên sàn Chicago. Giá dầu ăn và dầu nguyên liệu cho nhà máy trong nước còn qua tỷ giá, thuế, cước và chênh lệch giá tại cảng nhập, nên không đi 1:1 với ZL; chúng tôi chưa có số đo độ truyền này. Đây là nhận định trước báo cáo WASDE.
Cách chúng tôi sẽ đổi ý về dầu đậu: USDA cắt dự báo dùng nhiên liệu sinh học 17,8 tỷ pound, hoặc Bộ Tài chính Mỹ cho phép nguyên liệu ngoài Bắc Mỹ nhận 45Z, hoặc EPA bỏ lộ trình giảm RIN hàng nhập khẩu từ 2028: nghiêng giảm. Dầu đậu giảm tiếp trong lúc dầu thô ổn định: thị trường không tin vào cầu nhiên liệu.
Người Việt cần nhìn gì
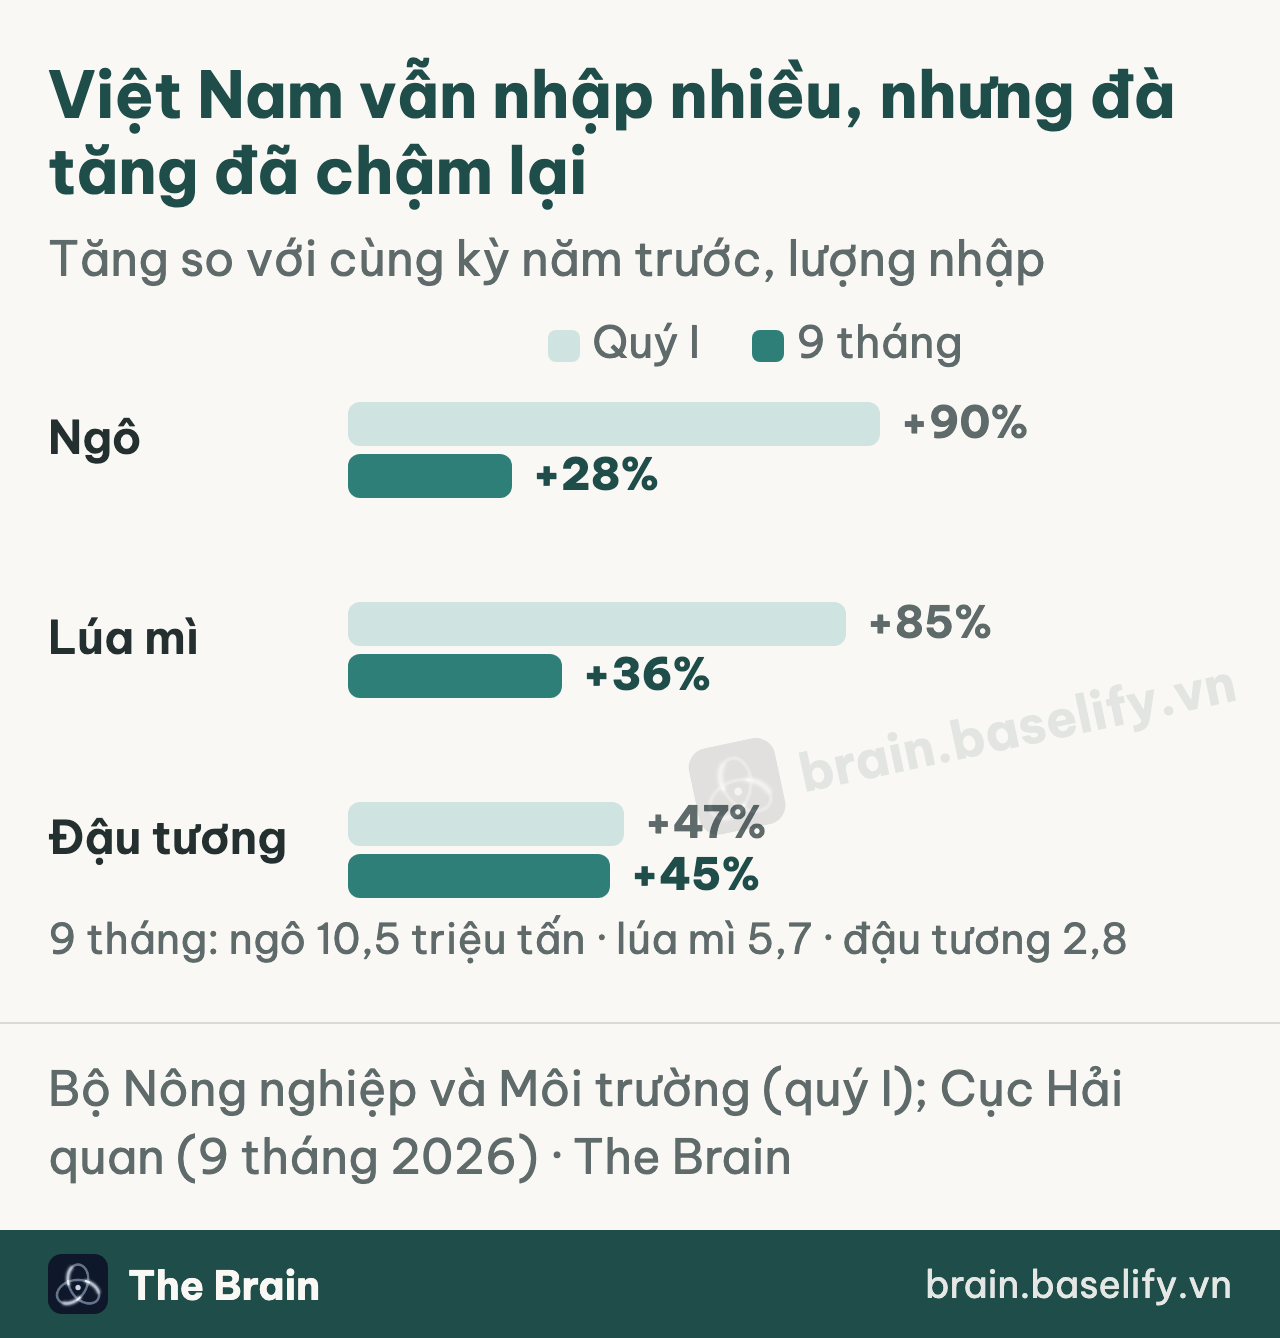
Việt Nam nhập nhiều ngô, lúa mì và đậu tương cho thức ăn chăn nuôi. Quý I/2026, lượng nhập tăng mạnh: ngô +90%, lúa mì +85%, đậu tương +47%. Sau 9 tháng, đà đã chậm lại: ngô +28%, lúa mì +36%, đậu tương +45%, với tổng 10,5 triệu tấn ngô, 5,7 triệu tấn lúa mì, 2,8 triệu tấn đậu tương. USDA tháng 10 cũng hạ dự báo nhập ngô của Việt Nam.
Báo chí ngành ghi nhận thức ăn chăn nuôi đã tăng giá nhiều đợt trong năm, riêng tháng 9 nhiều doanh nghiệp tăng thêm hàng trăm đồng mỗi kg (mức khác nhau theo hãng). Ba điều doanh nghiệp nhỏ nên tách bạch:
- Giá kỳ hạn Mỹ giảm không có nghĩa giá nhập về VND giảm: còn tỷ giá USD/VND, cước tàu và thuế.
- Giá nhập thực tế là giá kỳ hạn cộng chênh lệch tại cảng xuất (basis), cước, bảo hiểm và thuế; hàng ký hôm nay về nhà máy sau vài tuần, nên giá thức ăn trong nước phản ánh lô đã mua từ trước. Chúng tôi chưa có số đo độ trễ này.
- Giá hợp đồng kỳ hạn khác giá giao ngay và khác giá lô hàng đã ký, đã có tồn.
- Ngô cho năng lượng, khô đậu cho đạm; thay thế một phần được nhưng không thay hoàn toàn.
Hướng đi tiếp theo và lịch cần nhớ
Cách chúng tôi sẽ đổi ý:
- Tồn kho đậu tương trên 350 triệu giạ cùng quỹ bán ròng thêm: bi quan hơn với đậu tương.
- Trung Quốc xác nhận mua lớn hoặc thuế 13% được cắt: nhìn đậu tương tích cực hơn.
- Lúa mì giữ vững sau WASDE và có bằng chứng mới về Biển Đen hoặc thiệt hại vụ đông Mỹ: luận điểm tăng mạnh hơn. Nếu không, rút lại.
Lịch: WASDE 00:00 thứ Tư 11/11 (giờ Việt Nam); NOAA 12/11; báo cáo vị thế quỹ thứ Sáu 13/11; hưu chiến thuế Mỹ–Trung tới 10/01/2027.
Bài viết là thông tin tham khảo, không phải khuyến nghị đầu tư hay tư vấn cá nhân hoá. Số liệu tính đến 08/11/2026 và có thể thay đổi sau báo cáo.
Cập nhật 08/11/2026 (lần 2): thêm mục đào sâu về dầu đậu, sửa mức so sánh nghĩa vụ diesel sinh học (bỏ "67%", dùng ước tính 60% của EPA). Lần 1: sửa đơn vị sản lượng lúa mì, làm rõ số vị thế quỹ và kỳ vọng tồn kho, bỏ mức tăng giá thức ăn chăn nuôi chưa đối chiếu được, thêm phần chênh lệch cảng nhập.
Thông tin tham khảo, không phải khuyến nghị đầu tư.
Bài viết liên quan
Nông sản 07/11: Chờ WASDE giữa áp lực Fed — đậu nành kìm bởi vị thế mua cực đoan
FOMC hôm nay và WASDE 10/11 kẹp phức hợp nông sản vào trạng thái chờ. Đậu nành có thẻ điểm trung lập và vị thế mua quá đông; lúa mì rẻ so với ngô nhưng có tín hiệu ép bán.
Nông sản 06/11: Chờ WASDE 10/11 — đậu nành kìm bởi vị thế mua phân vị 90
Thị trường nông sản bước vào WASDE tháng 11 với tâm thế phòng thủ: ZS vị thế mua phân vị 90, tồn kho 315 triệu giạ cao hơn kỳ vọng.
Nông sản 05/11: ZW dẫn, ZS tắc — chờ WASDE tháng 11 phân định
Lúa mì thẻ điểm +4/6 từ hạn hán Kansas; đậu tương bị vị thế tài chính cực đoan kìm chặt. Toàn nhóm chờ WASDE 10/11.
Bình luận (0)