Bán cao trào của Wyckoff: phiên bán tháo lớn chưa phải đáy, càng chưa phải điểm mua
Xem 10 chươngThu gọn
- 0Bốn giai đoạn của một cổ phiếu — bản đồ của cả loạt12 phút
- 1Trend Template: 8 điều kiện lọc cổ phiếu giai đoạn 2Sắp ra
- 2Cắt lỗ, dời về hoà vốn, cỡ vị thếSắp ra
- 3VCP: nền co hẹp dần và điểm pivotSắp ra
- 4Cheat, low cheat, cốc tay cầm: vào sớm hơn trong nềnSắp ra
- 5Power Play: tăng gấp đôi trong 8 tuần rồi nghỉSắp ra
- 6Luật bán: bán khi mạnh, bán khi yếuSắp ra
- 7Wyckoff: tích luỹ, phân phối và năm pha A-ESắp ra
- 8Bán cao trào (SC): phiên bán tháo, nhịp hồi tự động, phép thử lạiĐang đọc
- 9Hai đầu chu kỳ đặt cạnh nhau: đã đo được gì, chưa kiểm chứng gìSắp ra
Một mã giảm liên tục nhiều tuần, rồi một phiên giá rơi mạnh, khối lượng gấp nhiều lần bình thường. Nhóm chat nhao nhao: "bán cao trào rồi, đáy rồi". Có khi đúng. Nhưng một phiên trông giống bán cao trào có thể mở đầu cho một cái đáy, cũng có thể chỉ là một nhịp trong đà giảm còn tiếp. Cái tên chỉ mô tả một phiên (hoặc một cụm phiên) giao dịch; nó không cho biết phiên sau sẽ ra sao.
Đây là chương 8 của loạt Mẫu hình cổ phiếu. Chương này đi vào một khái niệm của Richard Wyckoff: bán cao trào (Selling Climax, viết tắt SC). Chương 7 nói về cả sơ đồ tích luỹ năm pha A-E; chương này chỉ xét phần mở đầu của nó.
Tóm tắt nhanh
- SC là phiên (hoặc vài phiên) bán tháo với biên độ rộng và khối lượng rất lớn ở cuối một đợt giảm. Wyckoff diễn giải đó là lúc người bán hoảng loạn và người mua lớn hấp thụ.
- Trong sơ đồ tích luỹ, SC thuộc pha A. Riêng nó không xác nhận tích luỹ. Wyckoff còn cần nhịp hồi và phép thử lại đáy.
- Chúng tôi đo trên rổ 177 mã thanh khoản cao, 2018 tới 20/10/2026: sau một phiên giống SC, 87% ca có giá đóng cửa thấp hơn trong 60 phiên tiếp theo. Đó là số đếm quá khứ, không phải dự báo.
- Loạt bài này không khuyến nghị gì. Các phương pháp ở đây chưa được kiểm chứng trên dữ liệu Việt Nam.
1. SC là gì, và nó nằm ở đâu
Theo tài liệu của Wyckoff Analytics, SC là lúc áp lực bán lên cực điểm: biên độ phiên mở rộng, khối lượng lớn, công chúng bán hoảng loạn trong khi các tổ chức lớn được cho là mua vào. Giá đóng cửa thường nằm khá xa mức thấp nhất trong phiên; Wyckoff đọc đó là dấu của lực mua. Cũng theo tài liệu này, không phải đợt giảm nào cũng kết thúc bằng một phiên cao trào rõ ràng.
Trong sơ đồ tích luỹ, pha A là nơi đợt giảm dừng lại, theo một chuỗi sự kiện:
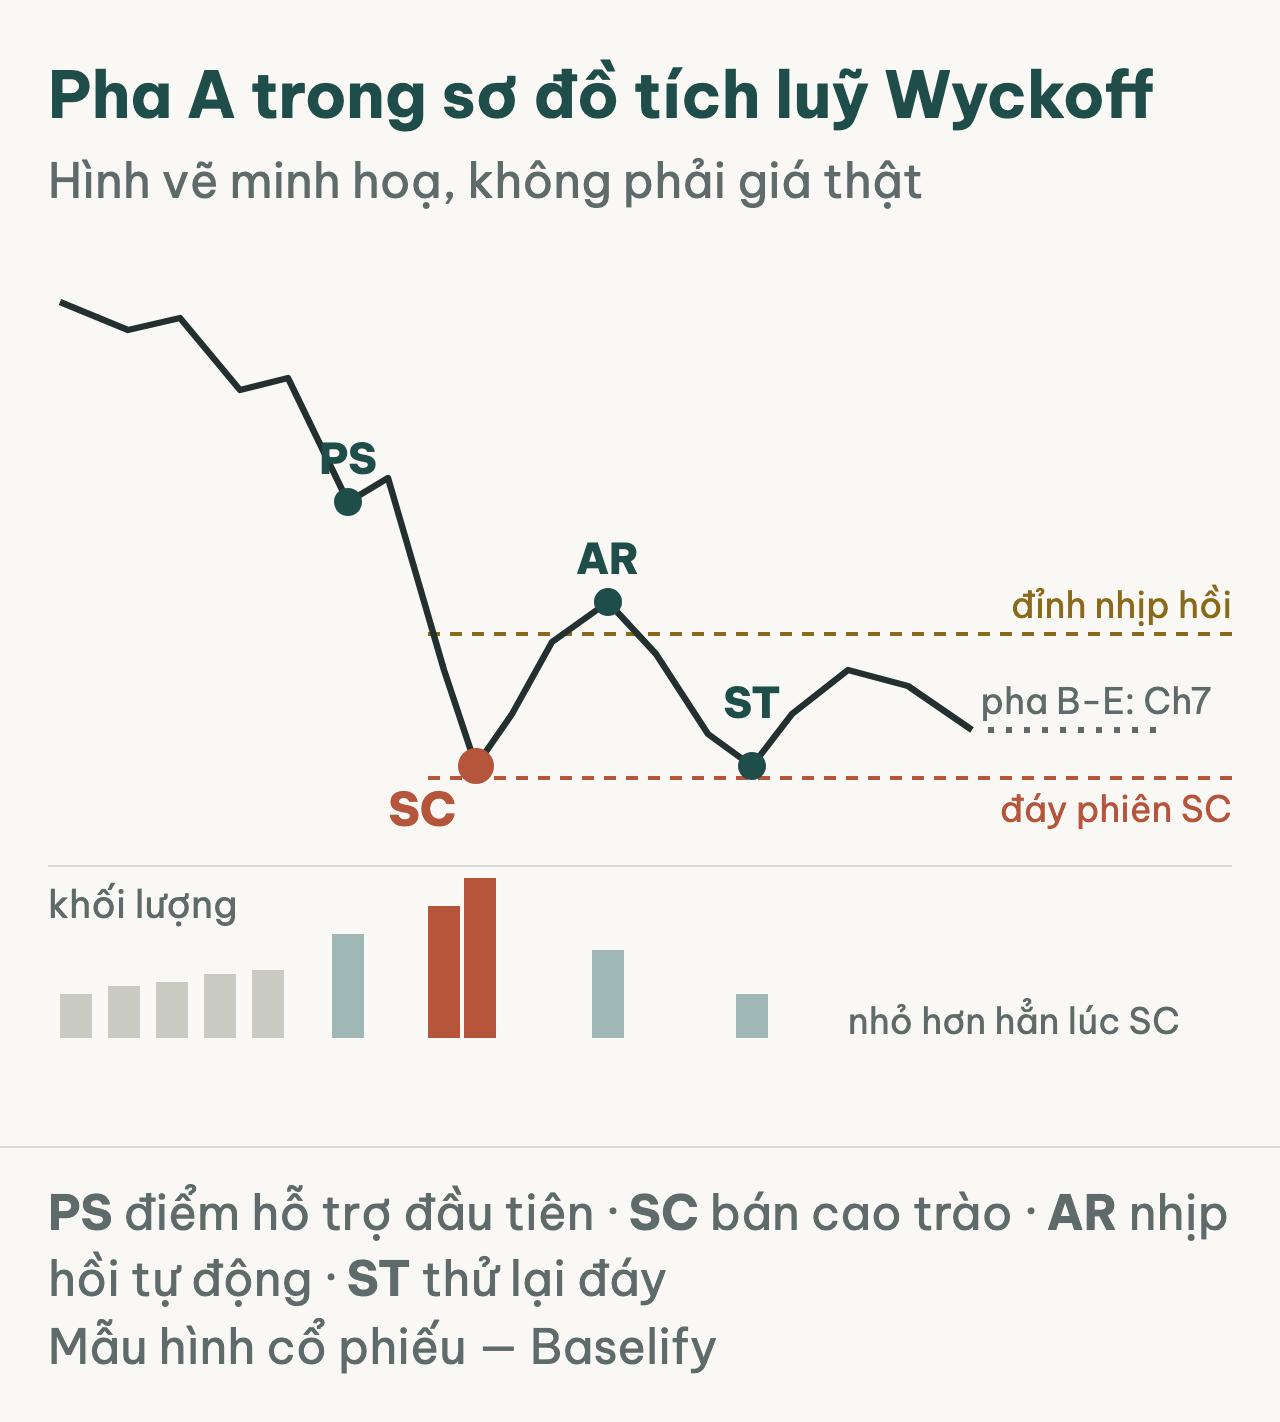
- PS (điểm hỗ trợ đầu tiên): lần đầu xuất hiện lực mua đáng kể, nhưng chưa đủ chặn đà giảm.
- SC (bán cao trào): phiên bán tháo lớn nhất của đợt giảm.
- AR (nhịp hồi tự động): giá bật lên vì lực bán đã suy yếu và các lệnh mua đóng vị thế bán khống kéo thêm. Đỉnh của nhịp hồi này cùng đáy SC vạch ra biên của vùng đi ngang.
- ST (thử lại thứ cấp): giá quay về gần đáy SC. Wyckoff muốn thấy biên độ và khối lượng nhỏ đi rõ rệt, giá dừng ở hoặc trên mức SC. Nếu ST thủng xuống dưới SC, tài liệu cảnh báo khả năng là đáy mới hoặc một giai đoạn đi ngang kéo dài.
Các nguồn chúng tôi đọc không thống nhất SC là một phiên hay vài phiên, nên bài này không khẳng định. Trên sàn TP.HCM, ngày giao dịch thông thường giá chỉ được dao động tối đa 7% so với giá tham chiếu; chúng tôi cho rằng một đợt bán tháo có thể vì thế trải ra nhiều phiên liên tiếp, nhưng đây là suy luận của chúng tôi, chưa kiểm.
2. Vì sao SC chưa phải điểm mua
Tài liệu của Wyckoff Analytics nói rõ hơn: tốt nhất là thấy cả PS, SC, AR và ST, khi đó mới có "dấu hiệu rõ ràng" rằng người mua lớn đã bắt đầu tích luỹ. Mới có SC thì chỉ có một phiên bán mạnh. Ngay cả khi đủ bốn sự kiện, đó vẫn là khung mô tả của tài liệu, chưa kiểm chứng trên dữ liệu Việt Nam, và không phải điểm vào.
Điểm vào của Wyckoff cũng không nằm ở đây. Ông nhấn vào cuối giai đoạn chuẩn bị, sau khi vùng đi ngang đã hình thành: các pha B, C, D mà chương 7 đã đi qua. Tên "đáy cao trào" dễ khiến người ta đọc ngược: SC là chỗ giá có thể đã dừng rơi, nhưng đó là điều chỉ biết được về sau, khi AR và ST đã xảy ra.
3. Phép đo trên cổ phiếu Việt Nam
Chúng tôi dựng một quy tắc đơn giản, riêng cho chương này, chỉ dùng giá đóng cửa và khối lượng ngày. Một phiên "giống SC" khi:
- giá đóng cửa giảm từ 3% so với hôm trước;
- khối lượng từ 3 lần trung bình 50 phiên trước đó;
- giá đóng cửa không cao hơn 5% so với mức đóng cửa thấp nhất 120 phiên trước.
Rổ gồm 177 mã thanh khoản cao, từ 2018 tới phiên 20/10/2026. Mỗi mã chỉ tính ca đầu tiên trong mỗi 60 phiên. Kết quả: 278 ca ở 131 mã, trong đó 270 ca đã đủ 60 phiên để quan sát.
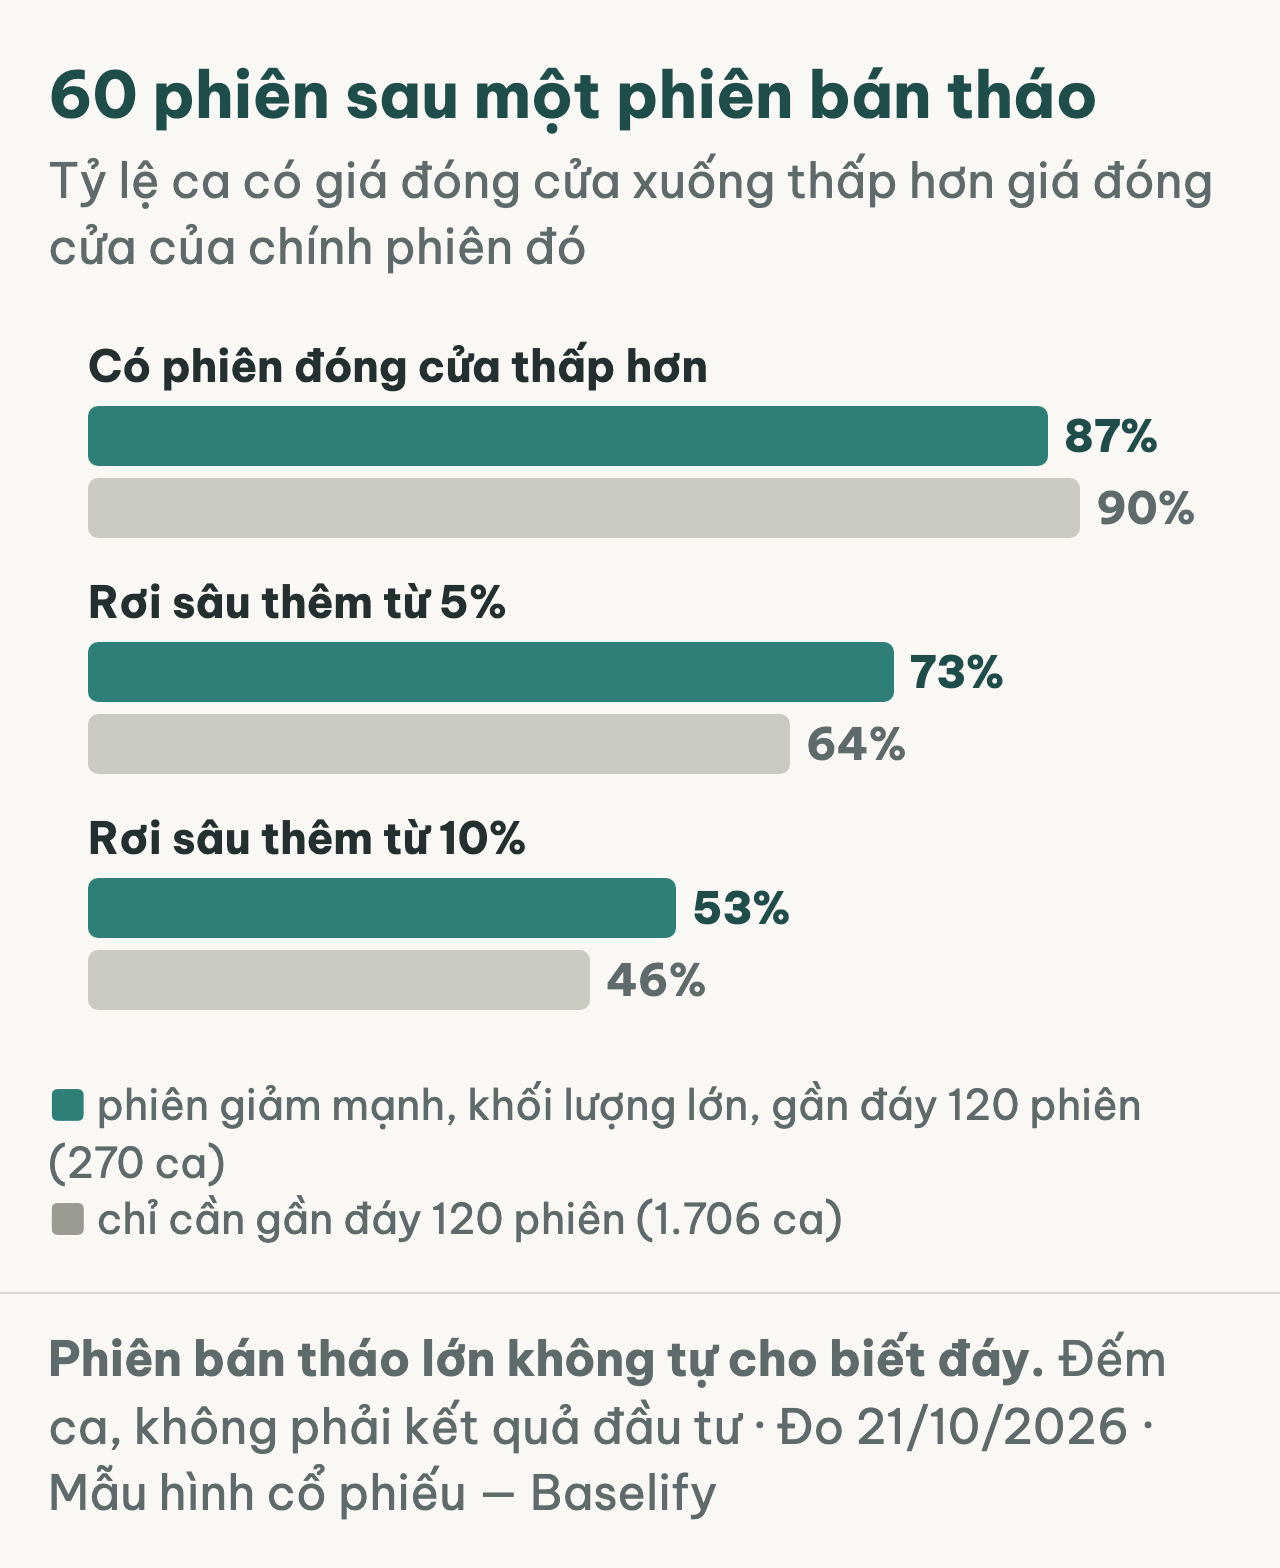
- Trong 270 ca, 235 ca (87%) có ít nhất một phiên đóng cửa thấp hơn giá đóng cửa của phiên bán tháo trong 60 phiên sau. 197 ca (73%) rơi sâu thêm từ 5%, và 53% từ 10%.
- Nhóm đối chứng, chỉ cần giá đóng cửa gần mức thấp nhất 120 phiên, không cần giảm mạnh hay khối lượng lớn (1.706 ca): 90%, 64% và 46%. Nhóm này bỏ cả điều kiện giảm mạnh lẫn khối lượng và chưa ghép cặp, nên phép so sánh chưa cho biết riêng khối lượng đóng góp bao nhiêu.
- Đổi quy tắc (giảm từ 5%, hoặc khối lượng từ 2 hay 4 lần): 85-91% ca có phiên đóng cửa thấp hơn, 70-73% rơi sâu thêm từ 5%. Kết luận không đổi theo cách đặt.
- Chỉ một phần ba số ca (90 trên 270) có nhịp hồi từ 10% trong 20 phiên sau.
Nhìn ở cấp thị trường: ba đợt giảm lớn của VN-Index là 2020, 2022 và 2025. Trong ba đợt đó, 225 trên 279 ca-ngày đủ điều kiện rơi trước ngày chỉ số chạm đáy. Ngày đông nhất, 3/4/2025, có 27 mã cùng đủ điều kiện, sáu ngày trước ngày chỉ số đóng cửa thấp nhất đợt đó (9/4/2025).
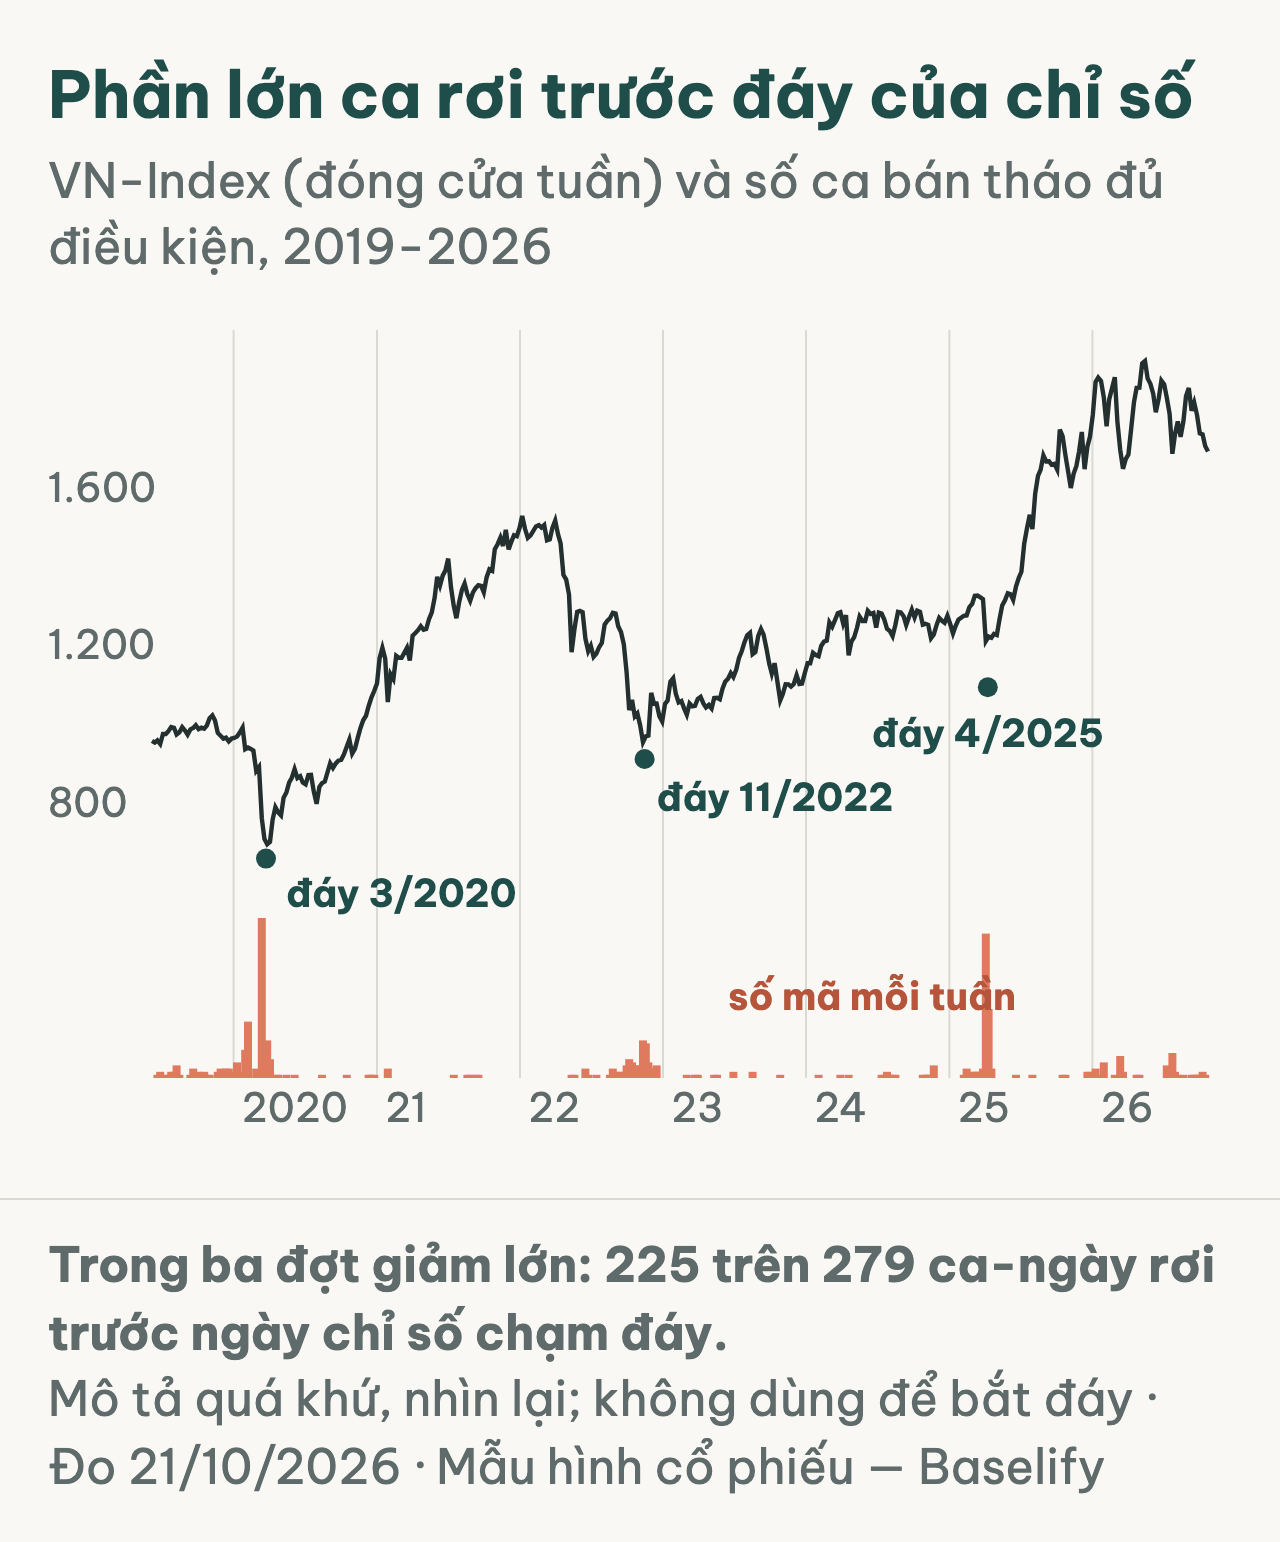
Cách đọc đúng: trong mẫu này, một phiên giống SC thường chưa phải điểm thấp nhất (theo giá đóng cửa, trong 60 phiên sau). Wyckoff cũng không đặt điểm vào ở SC, nhưng hai điều đó là hai chuyện khác nhau: số đếm của chúng tôi không kiểm quy tắc của Wyckoff. Đây là số đếm quá khứ, nhìn lại, trên một rổ có thiên lệch.
Giới hạn của phép đo, nói thẳng:
- Chỉ có giá đóng cửa và khối lượng. Chúng tôi không dùng biên độ trong phiên, nên không kiểm được đặc điểm "đóng cửa xa mức thấp nhất" mà Wyckoff nhấn mạnh.
- Rổ là danh sách mã hiện tại, nên các mã đã huỷ niêm yết không có trong đó. Đây là thiên lệch chọn mẫu; chúng tôi chưa đo nó làm từng tỷ lệ lệch bao nhiêu, nên kết quả không đại diện cho mọi cổ phiếu Việt Nam.
- Các ca trùng thời điểm không độc lập với nhau: 278 ca chỉ rơi vào 153 ngày khác nhau, và 85 ca nằm trong hai tháng (3/2020 và 4/2025), khi cả thị trường cùng bán tháo.
- Nhóm đối chứng chưa được ghép cặp theo mức giảm trước đó, độ biến động hay thanh khoản, nên chênh lệch giữa hai nhóm (73% so với 64%) chưa đủ để nói bên nào "tệ hơn".
- Quy tắc chỉ bắt được phiên giống SC theo giá và khối lượng, không phải SC theo đầy đủ nghĩa của Wyckoff.
- Chúng tôi không tính lợi nhuận, không có số nào ở đây là tỷ lệ thắng. Ba đợt giảm do chúng tôi chọn sau khi biết kết quả.
4. Nghiên cứu độc lập nói gì
Chúng tôi không tìm thấy nghiên cứu nào kiểm trực tiếp câu hỏi "một phiên khối lượng cực lớn sau đợt giảm có báo hiệu đáy không". Gần nhất là các nghiên cứu về đảo chiều ngắn hạn sau biến động giá lớn:
- Da, Liu và Schaumburg (Management Science, 2014) quy phần lợi nhuận đảo chiều ở vế mua cho các cú sốc thanh khoản, tức bán tháo cưỡng bức, trên thị trường Mỹ.
- Choi và Jayaraman (Journal of Futures Markets, 2009) xét hai nhóm cặp cổ phiếu Mỹ (1.443 cặp NYSE/AMEX, 1.018 cặp NASDAQ) giảm từ 10% trong ngày, 1996-2004. Họ kết luận phần hồi sau đó không phải phản ứng thái quá, và cũng không giải thích đơn giản được bằng chênh lệch giá mua bán.
- Ở Việt Nam, Pham, Nguyen và Tô (chương sách, 2007, dữ liệu 2001-2005 của Úc, Nhật và Việt Nam) thấy giá có xu hướng đảo chiều ngắn hạn sau biến động giá lớn. Lợi nhuận khai thác được nhỏ hơn lợi nhuận quỹ thụ động, và các tác giả đọc đó là phù hợp với giả thuyết thị trường hiệu quả dạng yếu.
Không nghiên cứu nào xét khối lượng hay sơ đồ Wyckoff, và dữ liệu đều đã cũ. Vì vậy chúng không xác nhận, cũng không bác, cách đọc SC của Wyckoff. Chúng chỉ cho thấy: "giá hồi sau phiên giảm mạnh" là hiện tượng đã được đo, còn "phiên đó là đáy" thì chưa.
5. Thẻ tự kiểm
Nếu bạn muốn nhìn một biểu đồ và hỏi "đây có phải SC theo cách Wyckoff mô tả không", năm câu hỏi dưới đây là điểm bắt đầu. Hai câu cuối chỉ trả lời được sau phiên đó.
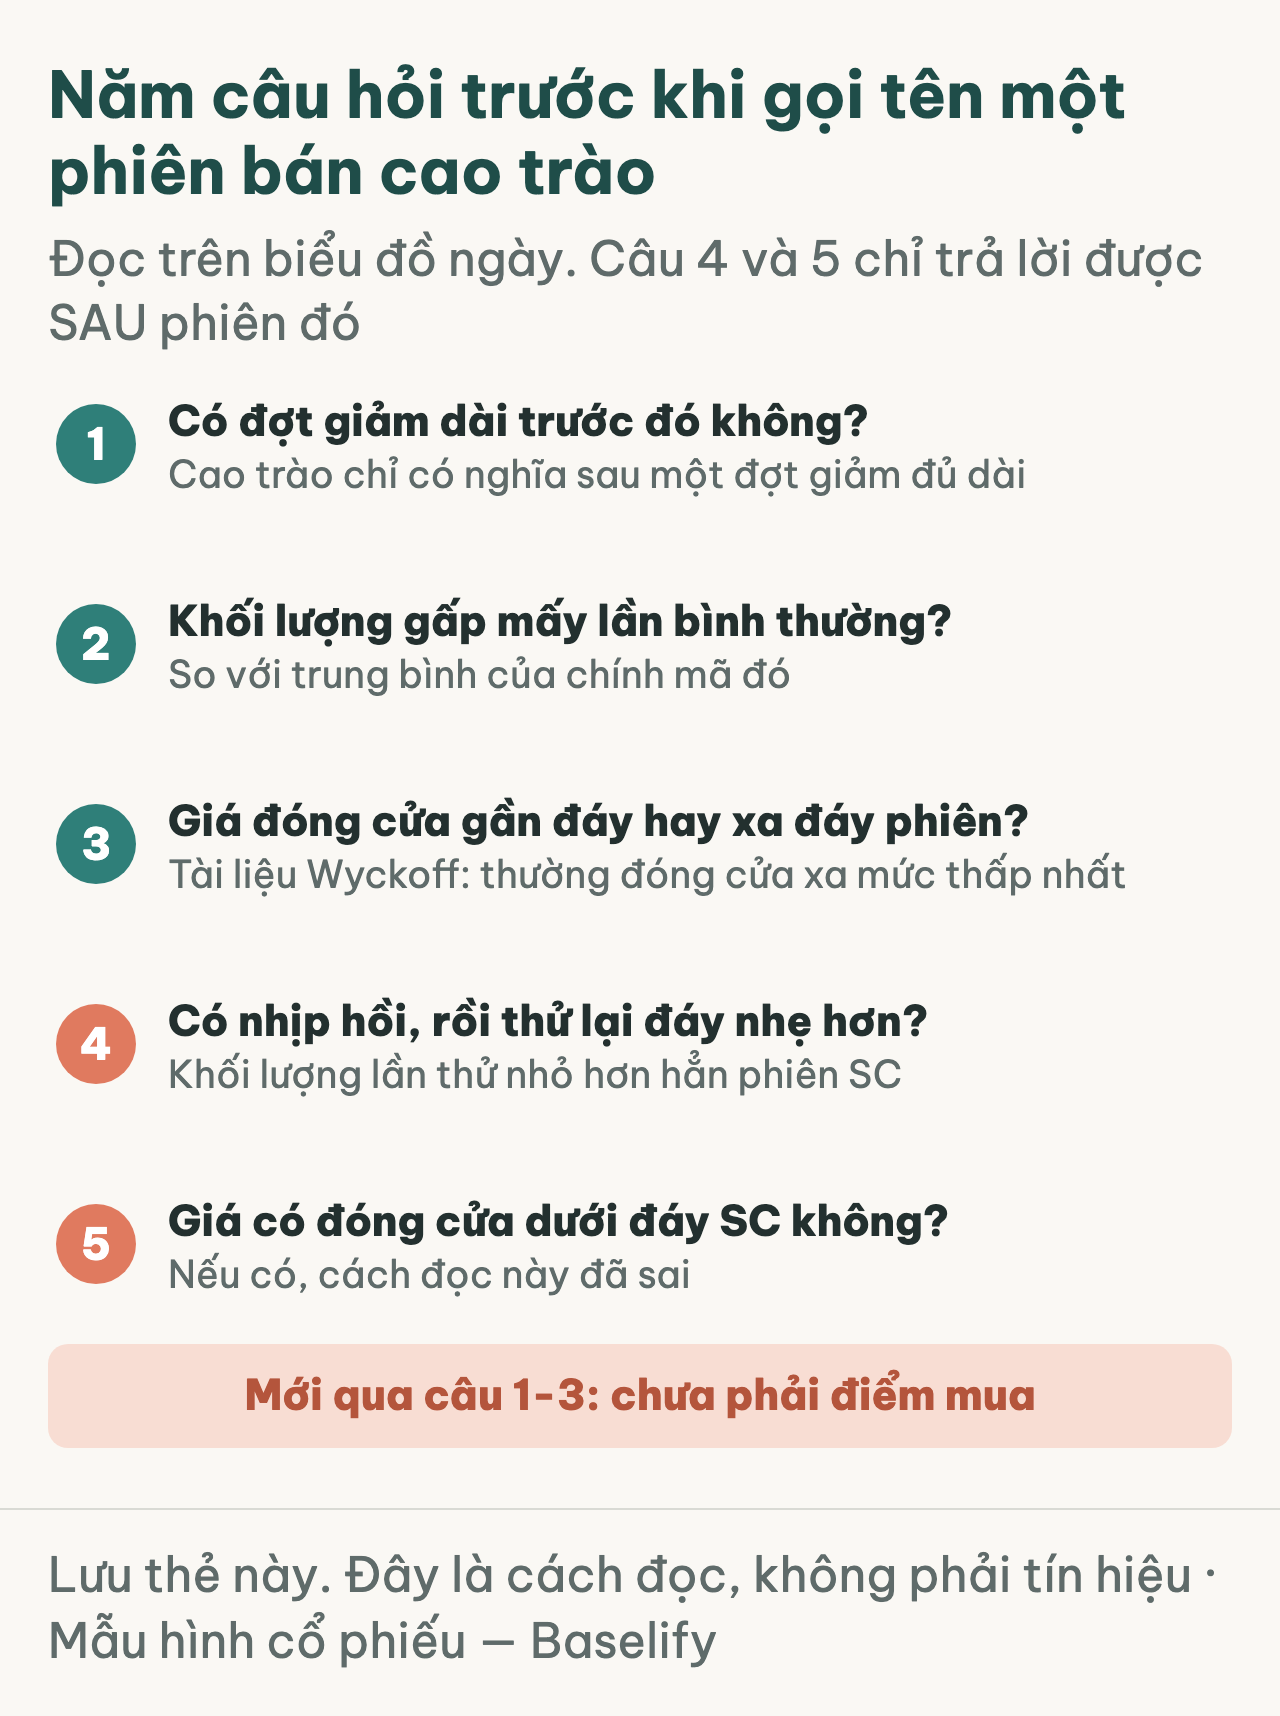
Baselify có một làn thử nghiệm theo dõi các phiên như vậy trên cổ phiếu Việt Nam. Làn đó chưa được kiểm chứng, và các phép đo trong chương này cũng không thay thế việc kiểm chứng.
Chương tiếp theo (9): hai đầu của chu kỳ đặt cạnh nhau: đã đo được gì, chưa kiểm chứng gì, và cách tự kiểm một mẫu hình. Nếu chưa đọc chương 7 (năm pha A-E) và chương 0 (bốn giai đoạn), nên đọc trước.
Bài viết nhằm mục đích giáo dục, không phải khuyến nghị đầu tư. Số liệu đo ngày 21/10/2026, dữ liệu tới phiên 20/10/2026.
Cập nhật 21/10/2026, sau khi đăng: làm rõ cách diễn đạt về biên độ ±7%, về nhóm đối chứng và về thiên lệch rổ; ghi đủ hai nhóm mẫu của nghiên cứu Mỹ 2009.
Thông tin tham khảo, không phải khuyến nghị đầu tư.
Nhận chương mới qua email
Tín hiệu + tổng quan vĩ mô gửi mỗi tối Chủ nhật. Không spam — 1 email/tuần.
Không spam. Hủy đăng ký bất cứ lúc nào từ link trong email.
Bài viết liên quan
Bốn giai đoạn của một cổ phiếu: đọc chu kỳ trước khi gọi tên mẫu hình
Trước khi gọi tên VCP hay bán cao trào, hãy hỏi cổ phiếu đang ở giai đoạn nào. Bốn giai đoạn theo Weinstein, chỗ đứng của Minervini và Wyckoff trên cùng một chu kỳ, và hai phép đo trên thị trường Việt Nam tới phiên 20/10/2026.

Hợp đồng tương lai bạc: chiến lược hai kỳ hạn cho người mới
Giữ một hợp đồng bạc kỳ hạn xa làm lớp đỡ, bán kỳ hạn gần khi giá căng. Bốn trạng thái, và ba con số người mới hầu như luôn hiểu sai.

Backtest 13 tín hiệu đảo chiều bạc COMEX trên 16.125 nến
Cùng một thước đo trên 16.125 nến H1 của bạc COMEX: chỉ 2 trong 13 tín hiệu vượt ngẫu nhiên, và cả hai vẫn lỗ khi tính phí giao dịch.
Bình luận (0)