Nông sản tuần 19–23/10/2026: Trung Quốc mua 1,36 triệu tấn mà đậu nành vẫn giảm
Tuần 12–16/10/2026: cả năm mặt hàng cùng giảm
Tuần qua là một tuần lạ của nông sản Mỹ. Trung Quốc mua đậu nành Mỹ ba ngày liền, tồn kho dầu đậu nành Mỹ xuống thấp nhất gần 12 năm, tàu hàng bị đánh chìm ở Biển Đen và dầu thô WTI vượt 100 USD/thùng. Vậy mà cả năm hợp đồng chính trên sàn Chicago đều đóng cửa tuần thấp hơn tuần trước.
Tính trên hợp đồng cố định, từ phiên 09/10 đến phiên 16/10/2026: đậu nành tháng 11 (ZSX26) giảm từ 1.292 xuống 1.261,25 xu/giạ (−2,38%), đáy của 6 tuần. Khô đậu tháng 12 (ZMZ26) từ 365,6 xuống 357,1 USD/tấn ngắn (−2,32%). Dầu đậu tháng 12 (ZLZ26) từ 68,02 xuống 67,13 xu/pound (−1,31%). Lúa mì Chicago tháng 12 (ZWZ26) từ 671 xuống 660,5 xu/giạ (−1,56%). Ngô tháng 12 (ZCZ26) từ 479,75 xuống 474,25 xu/giạ (−1,15%), đáy của 2 tháng.
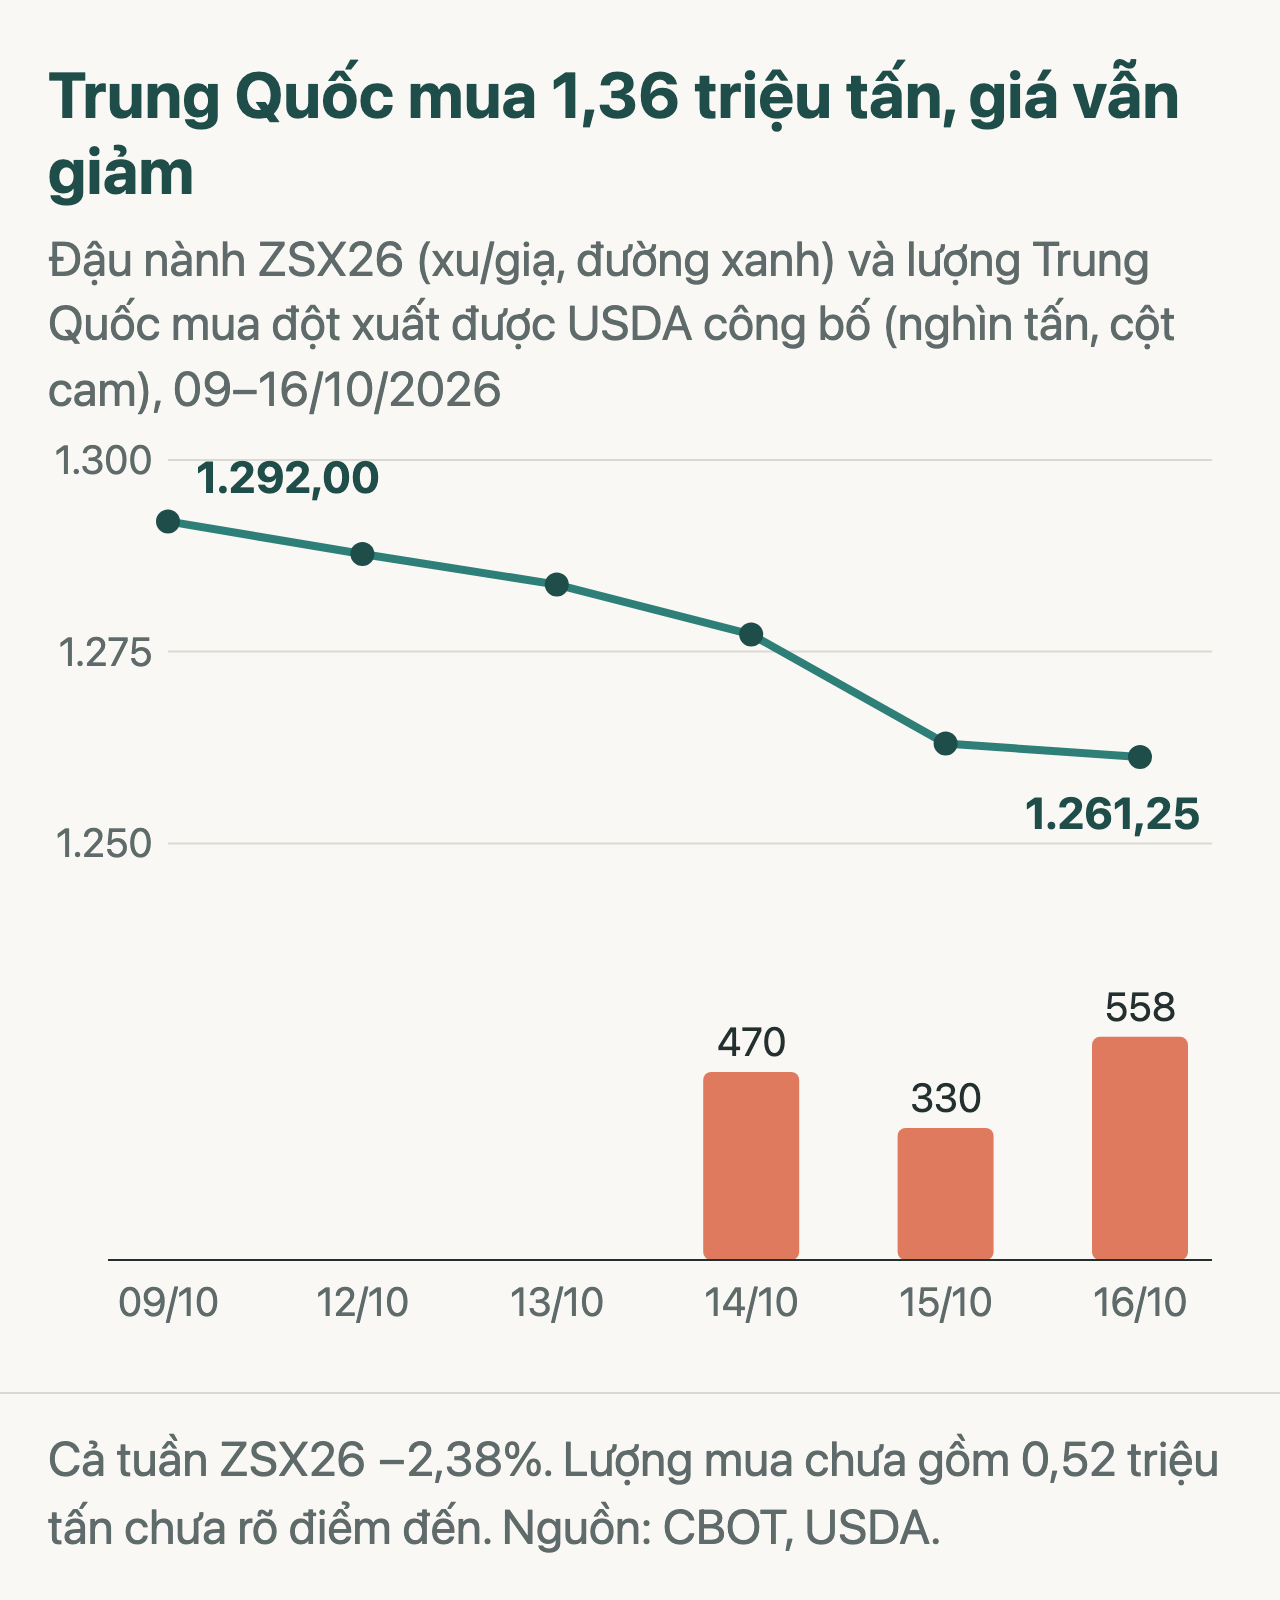
Chúng tôi không khẳng định được nguyên nhân duy nhất của đợt giảm. Điều quan sát được là: tin hỗ trợ xuất hiện liên tục, nhưng không tin nào đảo chiều được giá. Cùng lúc đó, thu hoạch Mỹ tăng tốc và quỹ đầu cơ bán bớt vị thế mua ở cả nhóm đậu nành lẫn ngô. Hai hiện tượng này đi cùng nhau; chúng tôi chưa có phép đo tách được cái nào quyết định giá.
Trung Quốc mua nhiều, giá không phản ứng
Bộ Nông nghiệp Mỹ (USDA) công bố ba lô bán đột xuất đậu nành cho Trung Quốc: 470.000 tấn ngày 14/10, 330.000 tấn ngày 15/10 và 558.000 tấn ngày 16/10/2026. Cộng lại khoảng 1,36 triệu tấn trong ba ngày, chưa kể khoảng 0,52 triệu tấn đi điểm đến chưa xác định công bố trong cùng tuần. Lũy kế, Trung Quốc được ước đã mua khoảng 14–15,5 triệu tấn trên cam kết 25 triệu tấn mỗi năm.
Ngày 14/10, giá có lúc tăng 9,25 xu khi tin ra, rồi đóng cửa giảm 6,5 xu. Chất lượng lực mua là lý do thị trường không hưng phấn. Mức thuế bổ sung 10% của Trung Quốc với đậu nành Mỹ vẫn giữ nguyên. Theo giới thương mại, nhà ép tư nhân Trung Quốc gần như đứng ngoài vì biên ép âm, người mua chủ yếu là doanh nghiệp nhà nước, mua theo kế hoạch. Lực mua kiểu này giữ được một phần nhu cầu nhưng khó tạo bất ngờ, vì thị trường đã biết cam kết từ trước.
Phía cung Mỹ đổ về đúng lúc. Đến ngày 11/10/2026, nông dân Mỹ đã thu hoạch 46% diện tích đậu nành, so với 25% một tuần trước và trung bình 5 năm 50%. Tình trạng cây tốt và rất tốt 57%, không đổi. Báo cáo bán xuất khẩu hằng tuần (tuần kết thúc 08/10, công bố trễ một ngày vì ngày lễ Mỹ) cho thấy tổng bán ròng đậu nành 574.900 tấn, nhưng phần của Trung Quốc chỉ khoảng 126.000 tấn. Các lô mua lớn rơi vào tuần sau, nên sẽ hiện trong báo cáo ngày 22/10.
Về vị thế quỹ, báo cáo CFTC chốt ngày 13/10/2026 cho thấy nhóm quỹ quản lý tiền mua ròng 249.807 hợp đồng đậu nành, giảm 8.259 hợp đồng so với tuần trước. Mức này vẫn chỉ thấp hơn đỉnh 265.159 của ngày 22/09 khoảng 15.000 hợp đồng. Quỹ mua ròng khô đậu 204.643 hợp đồng, dầu đậu 87.972 hợp đồng. Ở ngô, quỹ bán mạnh nhất: vị thế mua ròng giảm từ 329.839 xuống 246.425 hợp đồng chỉ trong một tuần.
Chúng tôi nhắc lại phép đo đã công bố: khi vị thế mua của quỹ trong đậu nành ở phân vị 95 trở lên (2010–2026, 47 tuần, 10 đợt độc lập), giá sau 40 phiên tăng 57% số lần, so với mức nền 51%. Không có lợi thế về hướng. Nhưng hai đuôi dày hơn: đợt tăng trên 8% xảy ra 32% số lần (nền 15%), đợt giảm trên 8% chỉ 6% (nền 12%). Quỹ đông không báo trước giá sẽ giảm; nó báo thị trường mong manh theo cả hai chiều.
Dầu đậu và khô đậu: số vật chất tốt, giá vẫn xuống
Hiệp hội ép dầu Mỹ (NOPA) báo lượng ép tháng 9/2026 chỉ 196,3 triệu giạ, thấp nhất 13 tháng và dưới mức thị trường chờ khoảng 203,7 triệu. Một phần do nhà máy bảo trì định kỳ và thu hoạch chậm làm thiếu hạt. Ép ít thì dầu ra ít: tồn kho dầu đậu nành Mỹ còn 1,053 tỷ pound, thấp nhất khoảng 12 năm.
Thêm vào đó, ngày 13/10/2026 Cơ quan Bảo vệ Môi trường Mỹ (EPA) đề xuất phân bổ lại 770 triệu chứng chỉ nhiên liệu tái tạo đã miễn cho các nhà máy lọc dầu nhỏ, hạn góp ý 04/12. Dầu thô WTI tháng 11 đóng cửa 101,41 USD/thùng ngày 16/10 sau các vụ tàu trúng mìn ở eo Hormuz. Dầu cọ Malaysia tăng 3,85% trong tuần. Theo lý thuyết, đó là bốn lực đỡ cho dầu đậu.
Điều không xảy ra: dầu đậu không tăng mà giảm 1,31%. Một giải thích hợp lý là thị trường chưa tin vào nhu cầu nhiên liệu sinh học, vì đề xuất của EPA còn phải qua góp ý, và tồn kho dầu cọ Malaysia cuối tháng 9 ở mức kỷ lục 3,51 triệu tấn. Chúng tôi chưa kiểm được giải thích này bằng số liệu, nên chỉ ghi nó như một giả thuyết.
Khô đậu giảm 2,32% dù lượng ép thấp hơn đồng nghĩa ít khô đậu hơn. Biên ép tính trên sàn gần như đứng yên, khoảng 2,61 lên 2,63 USD/giạ, với phần giá trị đến từ dầu khoảng 48%. Khi cả dầu lẫn khô đậu cùng giảm còn biên ép không đổi, chúng tôi đọc đó là dấu hiệu nhà ép chưa có thêm lý do để tranh mua hạt; đây là suy luận, chưa được đo.
Lúa mì: tàu bị đánh, hàng Nga đi đường vòng
Từ 13 đến 15/10/2026, ít nhất bốn tàu hàng bị drone đánh trúng ngoài khơi Bulgaria và Romania, một tàu chìm. Ngày 14/10, tàu ở cửa sông Buh và cảng Chornomorsk của Ukraine cũng bị tấn công. Xuất khẩu lúa mì của Nga qua Biển Đen và biển Azov trong tháng 9 chỉ 1,36 triệu tấn, giảm 75% so với cùng kỳ; của Ukraine giảm 47%.
Nhưng lúa mì Chicago vẫn giảm 1,56% trong tuần, riêng phiên 16/10 giảm 1,42%. Lý do là hàng Nga không biến mất. Nga chuyển sang cảng Baltic, chào giá loại 12,5% đạm khoảng 268 USD/tấn, và một hãng tư vấn Nga dự báo xuất khẩu tháng 10 lên 3 triệu tấn. Lúa mì Mỹ vẫn đắt hơn hàng Argentina, Canada, châu Âu. Ngày 12/10, tuyên bố về một thỏa thuận ngừng bắn năng lượng giữa Nga và Ukraine cũng kéo giá xuống, dù sau đó các cuộc tấn công vẫn tiếp diễn.
Trong nước Mỹ, lúa mì vụ đông mới gieo 51%, chậm hơn trung bình 58%, và USDA chưa công bố đánh giá tình trạng cây cho vụ mới. Mưa lớn ở miền trung và miền tây Kansas giúp cây bén rễ. Quỹ bán ròng lúa mì Chicago 32.555 hợp đồng, tăng từ 28.830. Tỷ lệ giá lúa mì trên ngô 1,39, trong vùng bình thường.
Ngô: quỹ rút mạnh nhất nhóm
Ngô thu hoạch 33% đến ngày 11/10/2026, chậm hơn trung bình 39%, nên phần lớn hàng mùa thu còn ở phía trước. Cầu xuất khẩu tốt, tuần kết thúc 08/10 bán ròng 1,12 triệu tấn. Nhưng tồn kho cuối vụ 1,849 tỷ giạ sau WASDE tháng 10 vẫn là con số nặng nhất nhóm, và việc quỹ cắt 83.414 hợp đồng mua trong một tuần cho thấy dòng tiền đầu cơ đang rời ngô nhanh nhất. Tỷ lệ giá đậu nành trên ngô 2,66, trong vùng bình thường, chưa đủ để thay đổi kế hoạch diện tích gieo trồng năm 2027.
Chấm lại kịch bản tuần trước
Bài ngày 11/10/2026 chia tuần 12–16/10 theo lượng Trung Quốc mua ròng trong báo cáo bán xuất khẩu hằng tuần. Báo cáo ra ngày 16/10 ghi khoảng 126.000 tấn cho Trung Quốc, tức nhánh 3, tiêu cực, vùng giá tham chiếu 1.232–1.288 xu. ZSX26 đóng cửa 1.261,25, nằm trong vùng đó. Một điểm cần nói thẳng: báo cáo này phản ánh tuần kết thúc 08/10, còn đợt mua lớn đến sau đó, nên biến chia nhánh có độ trễ. Tuần này chúng tôi đổi sang lượng mua đột xuất công bố hằng ngày.
Kịch bản trung hạn đến tháng 2/2027 giữ nguyên. Ước tính đầu tiên của cơ quan thống kê Brazil (CONAB) ngày 15/10/2026 cho đậu nành vụ 2026/27 là 181,6 triệu tấn, nằm trong nhánh trung lập 175–185 triệu tấn, nhưng con số quyết định là ước tính tháng 2/2027. Với ZSH27 đóng cửa 1.284,25 xu, trung bình theo xác suất của ba nhánh (khoảng 1.304 xu) cao hơn giá khoảng 20 xu, vẫn nhỏ so với độ rộng ±115 xu. Chưa có lợi thế trung hạn.
Tuần 19–23/10/2026: ba nhánh cho đậu nành
Biến chia nhánh: tổng lượng đậu nành bán đột xuất cho Trung Quốc mà USDA công bố từ 19 đến 23/10/2026. Ba nhánh loại trừ nhau theo đúng biến này, cộng lại 100%. "Tích cực/tiêu cực" là tác động lên giá ZSX26, đóng cửa 16/10/2026 ở 1.261,25 xu/giạ. Mỗi vùng giá là điểm giữa cộng trừ một độ lệch chuẩn của 5 phiên (độ lệch chuẩn ngày 20 phiên 0,91%, khoảng ±25 xu), nên các vùng chồng lên nhau: vùng giá chỉ để tham chiếu, không phải mục tiêu, và không dùng để xác định đang ở nhánh nào. Dấu hiệu là thứ để theo dõi, không phải xác nhận. Đây là đánh giá chủ quan, không phải dự báo đã kiểm định.
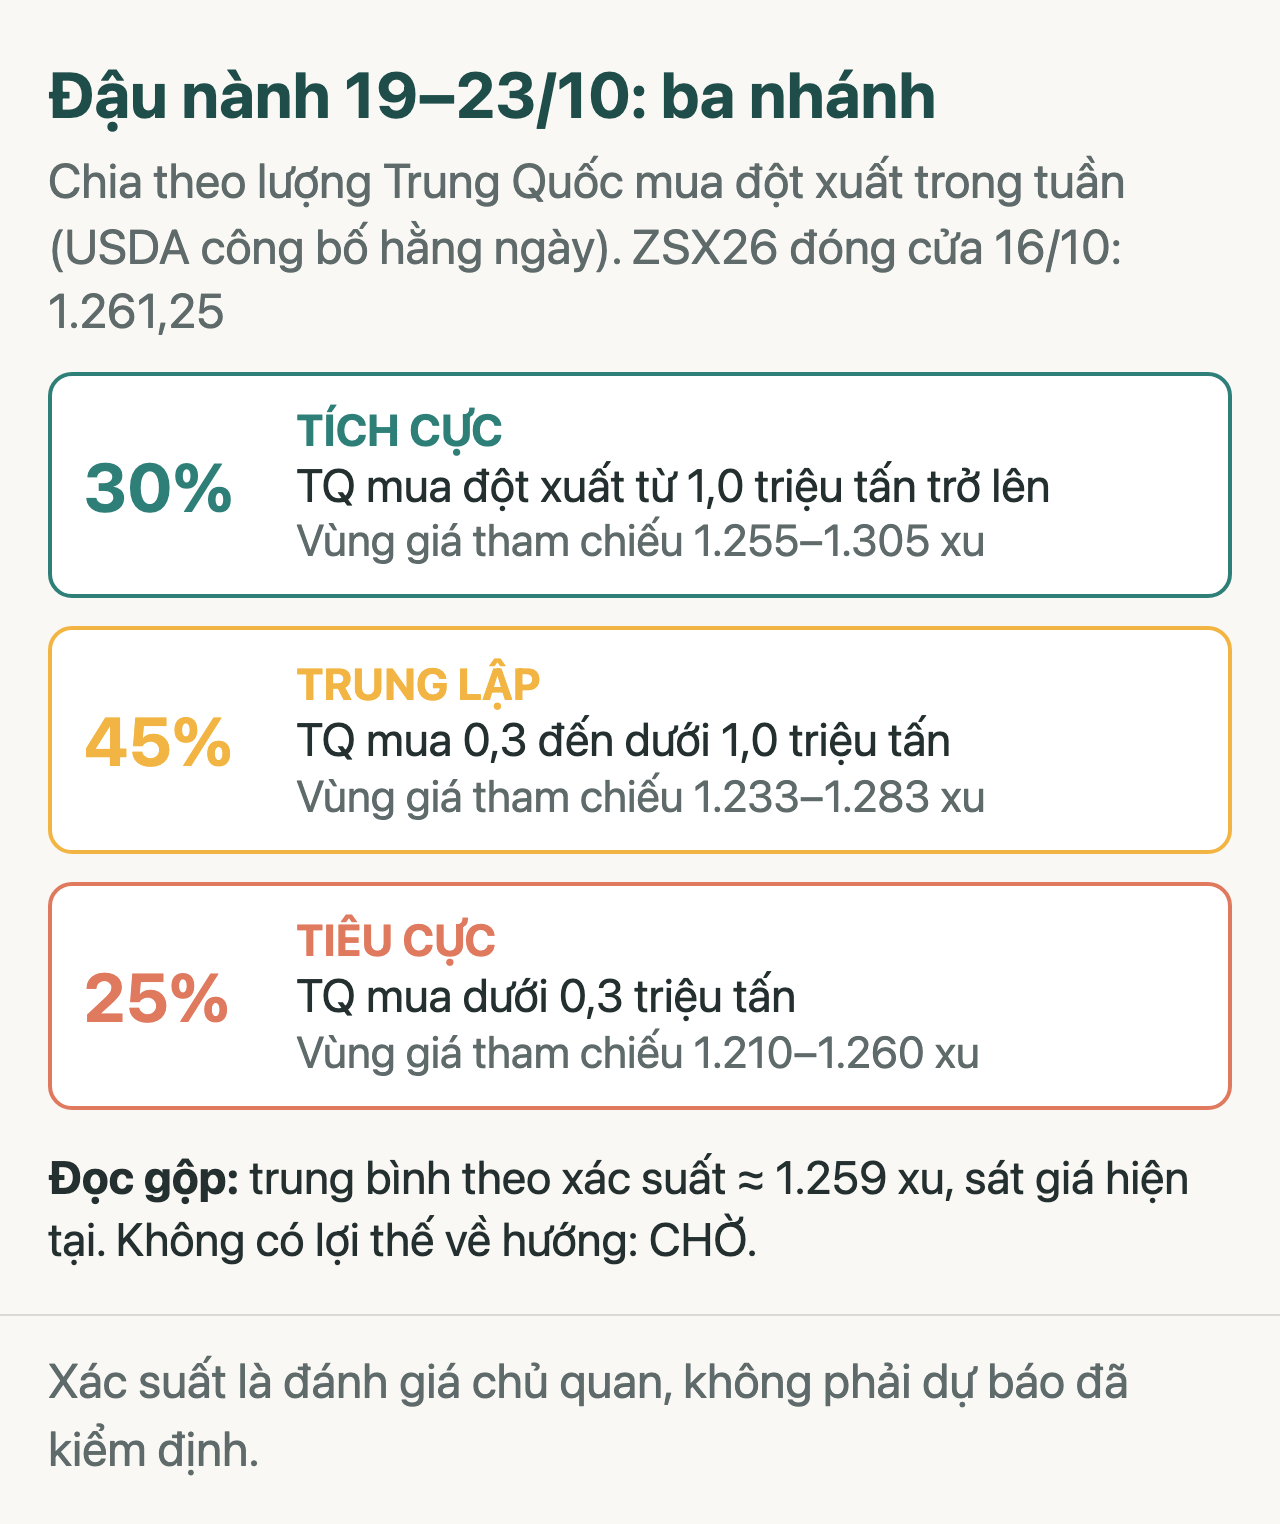
Nhánh 1 — 30% · TÍCH CỰC - Chuyện gì xảy ra: Trung Quốc mua đột xuất từ 1,0 triệu tấn trở lên, nối tiếp nhịp tuần trước. - Tác động lên giá ZSX26: TÍCH CỰC. Mua liền hai tuần cho thấy lực mua không chỉ là một đợt, và áp lực bán của quỹ có thể giảm. - Vùng giá tham chiếu: 1.255–1.305 xu/giạ. - Dấu hiệu: ZSX26 đóng cửa trên 1.275 trước thứ Năm 22/10.
Nhánh 2 — 45% · TRUNG LẬP - Chuyện gì xảy ra: Trung Quốc mua đột xuất từ 0,3 đến dưới 1,0 triệu tấn. - Tác động lên giá ZSX26: TRUNG LẬP. Cầu đủ giữ vùng giá, chưa đủ thắng hàng thu hoạch. - Vùng giá tham chiếu: 1.233–1.283 xu/giạ. - Dấu hiệu: giá dao động trong khoảng 1.245–1.275 cả tuần.
Nhánh 3 — 25% · TIÊU CỰC - Chuyện gì xảy ra: Trung Quốc mua đột xuất dưới 0,3 triệu tấn. - Tác động lên giá ZSX26: TIÊU CỰC. Nếu trong tuần thu hoạch vượt 60% mà cầu vẫn im ắng, quỹ có thể bán tiếp. - Vùng giá tham chiếu: 1.210–1.260 xu/giạ. - Dấu hiệu: ZSX26 đóng cửa dưới 1.250, mốc hỗ trợ kỹ thuật nhiều bên theo dõi.
Đọc gộp: trung bình theo xác suất của ba điểm giữa khoảng 1.259 xu, gần như trùng giá hiện tại. Không có lợi thế về hướng, vì vậy chúng tôi chờ thay vì vào lệnh. Lưu ý: tuần không có lô mua đột xuất không có nghĩa Trung Quốc ngừng mua; số đo đầy đủ là báo cáo bán hàng tuần. Hai lớp rủi ro phủ lên cả ba nhánh: tin ngày 17/10 về hai tàu chở dầu trúng mìn ở eo Hormuz (sau phiên đóng cửa thứ Sáu), và cuộc họp Fed ngày 28/10.
Hành động và mức tin cậy
- Đậu nành (ZSX26): CHỜ, mức tin cậy 3 trên 10. Mong manh hai chiều.
- Khô đậu (ZMZ26): CHỜ, 2 trên 10. Quỹ mua ròng lớn, giá chưa có điểm vào.
- Dầu đậu (ZLZ26): CHỜ, 3 trên 10. Tồn kho thấp đỡ trung hạn, ngắn hạn chưa phản ứng.
- Lúa mì (ZWZ26): CHỜ, 3 trên 10. Hàng Nga vẫn tìm được đường ra.
- Ngô (ZCZ26): CHỜ, 3 trên 10. Thu hoạch còn hai phần ba phía trước.
Lịch cần nhớ (giờ Việt Nam)
- 03:00 thứ Ba 20/10: USDA công bố tiến độ mùa vụ (thu hoạch đậu nành, ngô; gieo lúa mì vụ đông).
- Mỗi ngày làm việc 19–23/10, 19:00: nếu có lô đủ ngưỡng, USDA công bố bán đột xuất, biến chia nhánh ở trên.
- 19:30 thứ Năm 22/10: báo cáo bán xuất khẩu hằng tuần, đã gồm khoảng 0,8 triệu tấn Trung Quốc mua ngày 14–15/10.
- 02:30 thứ Bảy 24/10: CFTC công bố vị thế quỹ chốt ngày 20/10.
- 01:00 thứ Năm 29/10: Fed công bố quyết định lãi suất. 10/11: WASDE tháng 11. 13/11: CONAB.
Giới hạn của phân tích
Số 126.000 tấn Trung Quốc mua ròng tuần kết thúc 08/10 lấy từ bản tổng hợp thứ cấp, chưa đối chiếu được trang gốc của USDA. Lũy kế Trung Quốc đã mua là ước tính của giới thương mại, các nguồn lệch nhau từ 14 đến 15,5 triệu tấn. Giải thích vì sao dầu đậu giảm dù tồn kho thấp là giả thuyết, chưa được đo. Xác suất các nhánh là đánh giá chủ quan dựa trên số liệu trong bài.
Giá đóng cửa ngày 16/10/2026 trên hợp đồng cố định. Phân tích mang tính tham khảo, không phải khuyến nghị đầu tư cá nhân hóa.
Thông tin tham khảo, không phải khuyến nghị đầu tư.
Bài viết liên quan
Nông sản tuần 12–16/10/2026: đậu nành chờ Trung Quốc, El Niño là biến số trung hạn
WASDE tháng 10 đánh mạnh ngô, lúa mì giảm dù vụ Mỹ nhỏ nhất từ 1970, đậu nành đứng vững nhờ khô đậu và quỹ. Ba nhánh cho tuần tới theo lượng Trung Quốc mua, ba nhánh trung hạn theo vụ Brazil và El Niño.
WASDE Tháng 10: Tồn Kho Vượt Kỳ Vọng, Nông Sản Toàn Nhóm Chờ CPI
WASDE tháng 10 nâng tồn kho đậu nành 315 triệu giạ và lúa mì 740 triệu giạ, đều vượt khảo sát — toàn nhóm nông sản thủ thế chờ CPI 14/10 và tiến độ mùa vụ 13/10.
Nông sản 07/10: Đậu nành COT 97,8 phân vị chờ WASDE 9/10 xác nhận
ZS −1/2 bearish vì COT 97,8 phân vị; ZW +2/6 nghiêng tăng nhẹ vì Biển Đen đóng — cả hai chờ WASDE tháng 10.
Bình luận (0)